















Pareja emprendedora: cómo separar el dinero del negocio y del hogar
Organiza remuneraciones, reembolsos y gastos comunes sin confundir la facturación del negocio con el dinero disponible de la pareja.
Cuando las dos personas de la pareja trabajan en el mismo negocio, el saldo de la empresa parece estar disponible para todo. Entra una venta importante y, el mismo día, hay que pagar al proveedor, la compra del hogar y una reparación en casa.
El problema es que facturar no equivale a cobrar un sueldo. Parte de ese dinero ya tiene destino: costes operativos, impuestos, pedidos, cuotas e imprevistos del negocio. Si el hogar retira lo que necesita en cada momento, resulta imposible saber si la empresa es rentable o si la familia puede mantener su nivel de gasto.
La frontera debe ser sencilla y visible: el dinero pasa del negocio a la vida personal mediante una transferencia planificada y registrada. El presupuesto de casa empieza después.
Trabajad con tres espacios separados
La pareja no tiene por qué unir todas sus finanzas. Sí necesita distinguir tres funciones:
- negocio: recibe cobros y paga únicamente costes, impuestos, reservas e inversiones de la actividad;
- hogar: agrupa vivienda, alimentación, suministros, personas dependientes y objetivos comunes;
- personal: conserva las obligaciones y decisiones individuales de cada miembro.
Las cuentas y tarjetas distintas reducen errores, pero no deciden por sí solas cómo debe salir el dinero de una empresa. Según la estructura y el país, puede tratarse de salario, remuneración, retiro, distribución u otra figura. Definid el procedimiento con quien lleve la contabilidad.
La plantilla de planificación financiera de Plataforma ONE separa ingresos, costes de explotación, remuneración del titular, impuestos e inversiones. Esa misma disciplina permite que la pareja vea qué pertenece al negocio antes de planificar su vida doméstica.
La venta termina cuando se cobra; el presupuesto empieza después
Imaginemos una cafetería de barrio que factura 30.000 € en un mes. Esa cifra todavía debe cubrir materias primas, personal, alquiler, impuestos, comisiones, mantenimiento y otros compromisos. Incluso si el resultado contable es positivo, puede haber pagos cercanos que impidan retirar todo el beneficio en ese momento.
Antes de transferir dinero, revisad:
- los pagos que vencen antes de la próxima entrada previsible;
- las cantidades reservadas para impuestos y obligaciones;
- el colchón operativo para un mes flojo;
- las compras o inversiones ya aprobadas;
- la remuneración prevista para cada persona y su fecha.
No convirtáis un porcentaje genérico de las ventas en una regla. Dos negocios con la misma facturación pueden tener márgenes y necesidades de caja muy diferentes.
Decidid primero qué paga el negocio a cada persona
Hay dos decisiones que conviene tomar en este orden:
- cuánto puede pagar el negocio a cada miembro según sus funciones, propiedad, resultados y normas aplicables;
- cómo aportan esos ingresos personales a los gastos comunes.
No tienen que ser cantidades idénticas. Una persona puede dedicar más horas, otra puede tener una participación distinta o ingresos externos. Remunerar el trabajo, distribuir un resultado y repartir el alquiler no son la misma conversación.
El acuerdo del negocio debería indicar cantidad o fórmula, fecha, condición de liquidez y quién lo aprueba. Si la caja no permite la transferencia prevista, reducid o aplazad el pago de manera explícita. Usar la tarjeta de empresa en el supermercado solo esconde la falta de liquidez.
Aplicad una segunda regla al llegar a casa
Supongamos que, una vez cerrado el mes, Elena recibe 4.200 € y Mateo 2.800 €. Los ingresos disponibles para organizar la vida común son 7.000 €, no la facturación ni el saldo de la cuenta profesional a mitad de mes.
Para 3.500 € de gastos comunes, podrían comparar:
| Regla doméstica | Elena aporta | Mateo aporta | Cuándo puede encajar |
|---|---|---|---|
| Mitad y mitad | 1.750 € | 1.750 € | ambos consideran sostenible el esfuerzo restante |
| Proporcional al ingreso | 2.100 € | 1.400 € | quieren conservar una proporción parecida de dinero libre |
| Mixta | base igual y complemento acordado | base igual y complemento acordado | buscan combinar participación y capacidad |
La proporción del ejemplo es 60/40. No es una norma universal. La calculadora para repartir gastos de pareja permite comparar métodos con vuestras cifras reales.
Si los ingresos cambian mucho, utilizad un mínimo prudente o una media móvil y definid cuándo se revisará. La guía sobre gastos de pareja con ingresos variables explica cómo evitar una renegociación cada vez que paga un cliente.
Corregid las compras pagadas desde la cuenta equivocada
En un negocio pequeño puede ocurrir que una tarjeta personal pague material urgente o que la tarjeta profesional se use por error para una compra doméstica. Una excepción registrada se puede resolver; una excepción oculta distorsiona ambos presupuestos.
Seguid un protocolo común:
- marcad la operación cuanto antes;
- conservad la factura, el recibo o el justificante;
- indicad quién pagó y cuál era la finalidad;
- pedid la clasificación adecuada;
- haced el reembolso o el ajuste por el canal indicado;
- comprobad la corrección en los dos controles.
No inventéis una categoría ni compenséis el error con una compra distinta. En los costes de uso mixto (vehículo, teléfono o espacio de trabajo en casa), acordad un criterio documentado y válido en vuestra jurisdicción.
Mantened una reserva para la empresa y otra para el hogar
Si ambos dependen del mismo negocio, una bajada de ventas afecta a los dos ingresos a la vez. Conviene distinguir:
- reserva del negocio: protege operación, compromisos y capital circulante;
- fondo de emergencia familiar: protege vivienda y necesidades personales esenciales.
No deis por hecho que una reserva puede cubrir a la otra. Definid qué situación reduce las remuneraciones, qué gasto doméstico se aplaza primero y quién autoriza usar cada fondo. La guía sobre fondo de emergencia conjunto o separado ayuda a asignar cada cobertura.
También debéis provisionar los pagos previsibles. Seguros, mantenimiento, renovaciones e impuestos no se convierten en emergencias por ser anuales. Organizar los gastos recurrentes de la pareja evita retiradas improvisadas.
Celebrad dos reuniones breves
Aunque participen las mismas personas, separad los temas.
Cierre del negocio
- conciliar cobros y costes;
- revisar obligaciones y reservas;
- aprobar remuneraciones y ajustes;
- cerrar reembolsos pendientes.
Revisión del hogar
- confirmar lo que recibió cada persona;
- revisar gastos comunes y personales;
- aportar al próximo periodo y a las metas;
- acordar cambios temporales para un mes débil.
Así, una necesidad doméstica no se convierte sin aviso en una decisión empresarial, y una limitación de caja no se interpreta como falta de compromiso con la pareja.
Empezad con un próximo ciclo limpio
No hace falta reconstruir toda la historia para mejorar. Elegid una fecha de corte y anotad dónde entran las ventas, qué tarjetas son del negocio, cómo cobra cada persona, cómo se tramitan los reembolsos, cuánto aporta cada una al hogar y cuándo se revisará el acuerdo.
Después, pedid ayuda profesional para corregir excepciones anteriores. La separación funciona cuando se repite cada mes, no cuando existe solo en una hoja de cálculo.
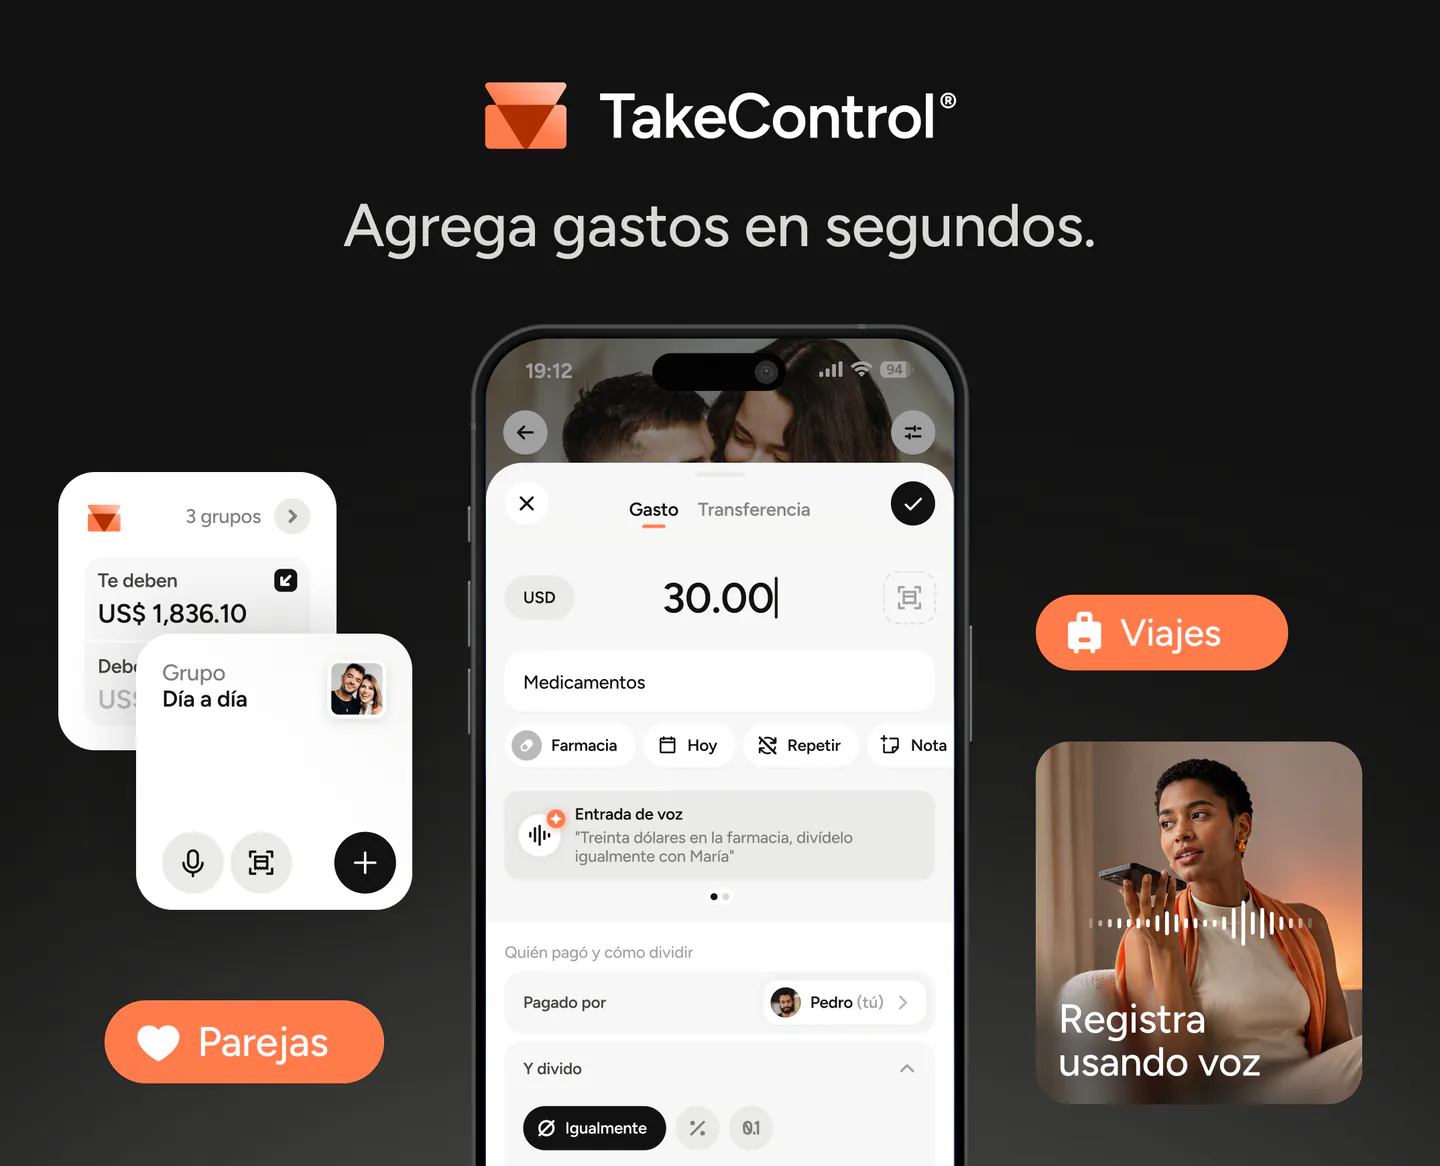
Cuando las remuneraciones lleguen a las cuentas personales, descargad TakeControl para organizar los gastos compartidos sin mezclarlos con la caja del negocio.
Fuentes y verificación
- Plantilla Planificación Financiera I — Plataforma ONE — Gobierno de España (Consultado el )
- Finanzas para dos: cómo evitar conflicto por el dinero — Finanzas para Todos (Consultado el )

Creé TakeControl para hacer más sencilla la división de gastos entre parejas y en viajes. Aquí comparto consejos, novedades de la app, aprendizajes y contenidos para facilitar la organización de tus gastos compartidos.
Preguntas frecuentes
Lo más claro es que los gastos del hogar salgan del dinero personal o común después de una transferencia correctamente registrada desde el negocio. La forma de remunerar o retirar fondos depende de la estructura jurídica y de las normas del país, por lo que conviene confirmarla con un profesional.
No necesariamente. La remuneración por el trabajo, el rendimiento de la propiedad y el reparto doméstico son decisiones distintas. Las funciones, el tiempo dedicado, la participación, la liquidez y las reglas locales pueden justificar cantidades diferentes.
Utilizad solo los ingresos netos que cada persona haya recibido. Podéis repartir los gastos a partes iguales, en proporción a esos ingresos o con un modelo mixto. Si las cantidades varían, usad una base prudente o una media y revisad el acuerdo en una fecha fija.
Marcad la operación, conservad el justificante y registrad el reembolso o la aportación según indique la contabilidad. No borréis el gasto ni lo compenséis de manera informal con una compra personal distinta.
Suele ser más claro contar con una cuenta del negocio, una cuenta o presupuesto para el hogar y cuentas personales. La obligación concreta depende del país, el tipo de empresa y las condiciones bancarias.
No. TakeControl organiza gastos compartidos del hogar, registra quién pagó y calcula el saldo de la pareja. No lleva libros contables, nóminas, impuestos ni transferencias de dinero.
