















Casal com negócio próprio: como separar o dinheiro da empresa das contas da casa
Organize contas, levantamentos, reembolsos e despesas domésticas sem confundir a faturação da empresa com o rendimento disponível do casal.
Quando as duas pessoas do casal trabalham no mesmo negócio, uma boa venda parece resolver tudo ao mesmo tempo: o fornecedor, a renda da loja, o supermercado da casa e a viagem do fim do ano. É precisamente aí que a tesouraria começa a perder o significado.
O saldo da empresa não é o rendimento do casal. Parte dele já tem destino — custos, impostos, prestações, reposição de stock e meses mais fracos. Se a casa vive do que “sobrou hoje”, ninguém sabe quanto o negócio ganhou realmente nem quanto a família pode gastar com segurança.
A solução é criar uma fronteira visível: o dinheiro passa da empresa para a vida pessoal através de uma transferência definida e registada. Só depois entra no orçamento doméstico.
Organizem o dinheiro em três caixas
Não é necessário centralizar toda a vida financeira do casal. O importante é que cada movimento pertença a uma destas camadas:
- empresa: recebe as vendas e paga apenas custos, impostos, investimentos e obrigações do negócio;
- casa: reúne renda, supermercado, eletricidade, dependentes e metas realmente partilhadas;
- pessoal: cobre as escolhas e obrigações individuais de cada pessoa.
Estas camadas podem corresponder a contas bancárias separadas, cartões distintos e categorias claras no controlo financeiro. A forma jurídica do negócio — empresário em nome individual, sociedade unipessoal por quotas ou sociedade por quotas, por exemplo — determina que contas, registos e tipos de remuneração são adequados. Por isso, definam a estrutura com o contabilista certificado, e não apenas pelo que a app do banco permite fazer.
Separar os movimentos pessoais dos empresariais é a base para ver o resultado real, controlar a tesouraria e planear os levantamentos. Para um casal com negócio próprio, esta separação evita ainda que uma decisão da casa pareça uma despesa da empresa.
Faturação, lucro e dinheiro disponível não são sinónimos
Se a padaria faturou 18 000 € num mês, isso não significa que existam 18 000 € para o casal. A faturação ainda tem de cobrir farinha, funcionários, renda, comissões, impostos, manutenção e outras obrigações. Nem sequer o lucro contabilístico é automaticamente saldo livre para levantar nesse dia.
Antes de transferir dinheiro para a casa, o casal tem de responder:
- que pagamentos do negócio vencem nas próximas semanas;
- quanto deve ficar reservado para impostos e compromissos já assumidos;
- que tesouraria mínima protege a operação num mês fraco;
- que investimentos foram aprovados;
- que remuneração cabe a cada pessoa e em que data será paga.
Não usem uma percentagem genérica da faturação como atalho. Um negócio de serviços e uma loja com stock podem faturar o mesmo e ter necessidades de tesouraria completamente diferentes.
Definam a remuneração antes de dividir as contas da casa
O casal tem de tomar duas decisões, por esta ordem:
- quanto e como o negócio remunera cada pessoa;
- como os rendimentos pessoais resultantes contribuem para a casa.
Estas decisões não têm de dar o mesmo número. Uma pessoa pode trabalhar mais horas na operação; a outra pode ter uma participação diferente no capital ou outra fonte de rendimento. Remuneração da gerência, salário, distribuição de lucros e levantamentos têm tratamentos diferentes consoante a forma jurídica. Não escolham o nome depois da transferência: validem antes o procedimento com o contabilista.
Uma regra prática deve registar o valor ou o método, a data, a condição para o pagamento e quem o aprova. Se a tesouraria não aguenta o levantamento planeado, o casal reduz a transferência de forma consciente; não paga o supermercado com o cartão da empresa e chama a isso solução.
Usem apenas o rendimento transferido no orçamento doméstico
Imagine-se que, depois do fecho do mês e das reservas do negócio, a Rita recebe 1800 € e o Tiago, 1200 €. O rendimento doméstico disponível é de 3000 € — não a faturação da empresa nem o saldo visto a meio do mês.
Se as despesas partilhadas forem de 1800 €, o casal pode escolher:
| Regra doméstica | Contribuição da Rita | Contribuição do Tiago | Quando pode funcionar |
|---|---|---|---|
| 50/50 | 900 € | 900 € | quando ambos consideram o esforço sustentável |
| proporcional ao rendimento | 1080 € | 720 € | quando querem manter uma proporção semelhante de rendimento livre |
| híbrida | valor-base igual + complemento combinado | valor-base igual + complemento combinado | quando equilibram participação e capacidade |
Na divisão proporcional, a Rita recebeu 60% do rendimento do casal e o Tiago, 40%. É um exemplo, não uma regra universal. A calculadora de despesas do casal ajuda a testar valores sem impor o método.
Se a remuneração varia muito, usem uma média ou um mínimo conservador e revejam numa data fixa. O guia sobre rendimento variável no casal mostra como evitar que cada recebimento dê origem a uma nova negociação.
Corrijam pagamentos feitos pela conta errada
Na rotina de um pequeno negócio, os erros acontecem: o cartão pessoal paga uma embalagem urgente ou o cartão da empresa é usado no supermercado por engano. O risco não está só no erro, mas em deixá-lo sem nome.
Criem um protocolo curto:
- assinalar a transação no próprio dia;
- guardar a fatura, o recibo ou o comprovativo;
- indicar quem pagou e qual era a finalidade;
- pedir ao contabilista a classificação correta;
- fazer o reembolso ou o acerto pelo canal indicado;
- confirmar que a correção aparece nos dois controlos.
Não apaguem a despesa, não inventem uma categoria e não “compensem” em silêncio com outra compra. Se uma despesa tem uso misto — internet, viatura ou imóvel, por exemplo —, adotem um critério documentado e compatível com as regras aplicáveis ao negócio.
Preparem a casa e a empresa para os meses fracos
Quando todo o rendimento do casal vem do mesmo negócio, os riscos estão concentrados. Uma quebra nas vendas afeta os dois rendimentos ao mesmo tempo. Por isso, há dois fundos com funções diferentes:
- reserva da empresa: protege a operação, os compromissos e o fundo de maneio;
- fundo de emergência da família: protege a habitação e as despesas pessoais essenciais.
Um não deve ser tratado automaticamente como extensão do outro. Definam que acontecimento permite reduzir o levantamento, quando é que a família corta despesas adiáveis e quem autoriza a utilização de cada fundo. O artigo sobre o fundo de emergência do casal ajuda a separar a cobertura comum da proteção individual.
Façam também provisões para as contas previsíveis. Impostos, manutenção anual, seguros e renovações não são emergências só porque não vencem todos os meses. A organização das despesas recorrentes do casal evita que a casa dependa de um levantamento extra da empresa.
Façam um fecho curto em duas reuniões
Misturar papéis também mistura conflitos. Reservem dois momentos distintos:
Reunião do negócio
- confirmar as receitas recebidas, os custos e os pagamentos futuros;
- rever reservas e investimentos;
- aprovar remunerações e ajustes;
- registar os reembolsos pendentes.
Reunião da casa
- confirmar o valor que cada pessoa recebeu efetivamente;
- rever as despesas partilhadas e pessoais;
- ajustar contribuições e metas;
- decidir como atravessar um mês mais fraco.
Quarenta minutos com agendas separadas costumam ser mais úteis do que falar da empresa ao jantar e da renda da casa a meio do horário de trabalho.
Um acordo simples para começar no próximo ciclo
O casal pode pôr a separação em prática sem reconstruir todos os meses anteriores. Escolham uma data de corte e registem:
- onde entram as vendas;
- que meios de pagamento pertencem ao negócio;
- como é remunerada cada pessoa;
- em que datas há levantamentos;
- como são tratados os reembolsos;
- quanto contribui cada um para a casa;
- quando serão revistas as regras.
Depois, façam uma conciliação com o contabilista para corrigir pendentes antigos sem improvisos. A fronteira torna-se fiável quando se repete mês após mês.
Quando os levantamentos chegarem às contas pessoais, descarregue o TakeControl para organizar apenas as despesas partilhadas da casa e manter o saldo do casal separado da tesouraria da empresa.
Fontes e verificação
- Calculadora para dividir as despesas do casal — TakeControl (Consultado a )
- Ordem dos Contabilistas Certificados — Ordem dos Contabilistas Certificados (Consultado a )
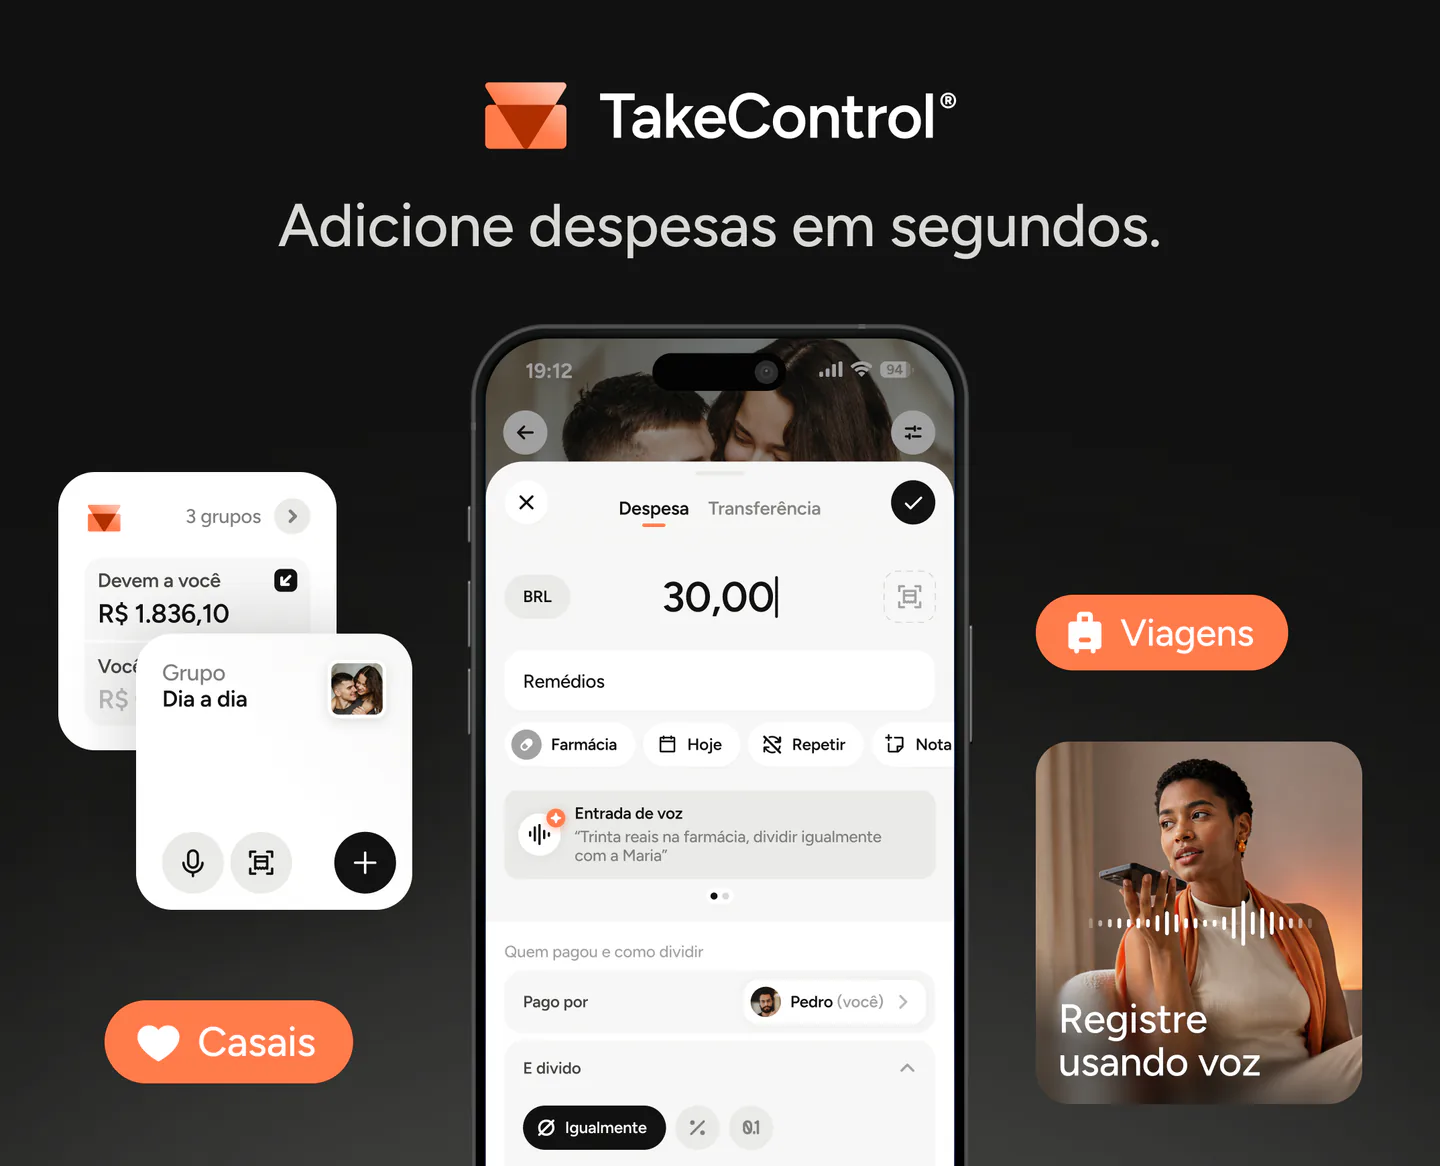

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
A faturação pertence primeiro à tesouraria do negócio. Antes de chegar à casa, tem de cobrir custos operacionais, impostos, compromissos e reservas. As despesas domésticas devem sair apenas da remuneração ou do levantamento efetivamente transferido para cada pessoa, de acordo com a forma jurídica da empresa e a orientação do contabilista.
Não necessariamente. A remuneração pelo trabalho, a participação no capital e a divisão das despesas da casa são decisões diferentes. Funções, carga de trabalho, pacto social, resultados e regras fiscais podem levar a valores distintos. O casal deve documentar o critério e validá-lo com o contabilista.
Usem como base apenas o rendimento líquido que cada pessoa recebeu do negócio. A partir daí, escolham divisão igual, proporcional ou híbrida. Se os valores oscilarem, adotem uma base conservadora ou uma média e definam uma data de revisão, em vez de recalcular a cada venda.
Identifiquem a transação de imediato, guardem o comprovativo e sigam a classificação e o reembolso indicados pelo contabilista. Não disfarcem a compra como custo da empresa nem tentem compensá-la informalmente com outra despesa.
A estrutura costuma ficar mais clara com uma conta do negócio, uma conta ou orçamento para as despesas partilhadas e contas pessoais. As obrigações e o tipo de conta dependem da forma jurídica e das regras aplicáveis; confirmem com o banco e com o contabilista.
Não. O TakeControl organiza as despesas partilhadas da casa, regista quem pagou e calcula o saldo entre o casal. Não faz contabilidade, tesouraria empresarial, processamento salarial, apuramento de impostos nem transferências de dinheiro.
