

Coût de la vie en couple : calculer et répartir le budget sans conflit
Une méthode concrète pour calculer le coût de la vie à deux, répartir les charges équitablement et prévoir les dépenses souvent oubliées.

Vivre à deux permet de mutualiser un loyer, une connexion internet ou certains équipements. Cela ne signifie pas que le budget se divise automatiquement par deux. Un couple crée aussi de nouvelles habitudes, de nouveaux projets et parfois un niveau de vie que personne n’avait seul.
Calculer le coût réel du foyer permet de prendre des décisions sans deviner et de choisir une répartition que les deux personnes jugent soutenable.
Ce qui compose le coût de la vie à deux
Séparez le budget en quatre blocs :
- charges fixes : logement, énergie, internet, assurances, abonnements et remboursements communs ;
- dépenses variables : courses, transport, sorties, santé, animaux et loisirs ;
- dépenses irrégulières : entretien, impôts, cadeaux, voyages ou remplacement d’un appareil ;
- objectifs : fonds d’urgence, épargne pour un projet et investissements.
Les dépenses irrégulières sont la principale source d’erreur. Une facture annuelle de 600 € représente 50 € par mois, même si elle n’apparaît qu’une fois.
Calculer un budget réaliste
Rassemblez trois à six mois de relevés et classez les opérations. Prenez la moyenne des dépenses variables, puis ajoutez les montants annuels divisés par douze. Enfin, ajoutez une marge raisonnable : un budget qui ne fonctionne que lorsque rien ne se passe est trop fragile.
Exemple simple :
| Catégorie | Montant mensuel |
|---|---|
| Logement et charges | 1 200 € |
| Courses et maison | 500 € |
| Transport | 240 € |
| Loisirs et sorties | 260 € |
| Dépenses annuelles mensualisées | 150 € |
| Épargne commune | 250 € |
| Total | 2 600 € |
Ce total devient la base de la discussion. Il ne s’agit pas d’un plafond moral, mais d’une photographie du mode de vie choisi.
Répartir avec équité
Avec des revenus proches, un partage égal est souvent suffisant. Si une personne gagne 3 000 € et l’autre 2 000 €, une répartition proportionnelle donnerait 60 % et 40 %. Sur un budget commun de 2 600 €, les contributions seraient de 1 560 € et 1 040 €.
Le calculateur de partage pour couples permet d’obtenir ces montants sans refaire les formules.
Une troisième possibilité consiste à répartir les catégories. Dans ce cas, comparez leur coût sur plusieurs mois : les courses et l’énergie varient, tandis que le loyer reste généralement stable.
Les dépenses qu’on oublie
Prévoyez l’entretien du logement, les franchises d’assurance, les consultations de santé, les frais administratifs, les visites à la famille, les fêtes, les vacances et le renouvellement des appareils. Si vous avez un animal ou une voiture, créez une réserve dédiée.
Un petit montant régulier est moins douloureux qu’une grande dépense improvisée. Le même principe s’applique à la constitution d’un fonds d’urgence.
Une réserve qui protège les deux personnes
Le fonds d’urgence doit couvrir les dépenses essentielles en cas de perte de revenu, de problème de santé ou de réparation urgente. Définissez ce qui compte comme urgence et qui peut déclencher l’utilisation de la réserve.
La taille de l’objectif dépend du contexte : stabilité de l’emploi, protection sociale, personnes à charge et facilité à réduire les dépenses. Commencez petit, automatisez la contribution et augmentez-la après chaque révision du budget.
La conversation mensuelle
Un point de vingt minutes suffit : comparez le prévu et le réel, identifiez les dépenses exceptionnelles à venir et ajustez une seule chose à la fois. Évitez d’utiliser ce moment pour juger les achats personnels qui respectent l’accord.
Tous les six mois, refaites le calcul complet. Un nouveau travail, un déménagement ou un projet familial peut rendre l’ancienne répartition injuste.
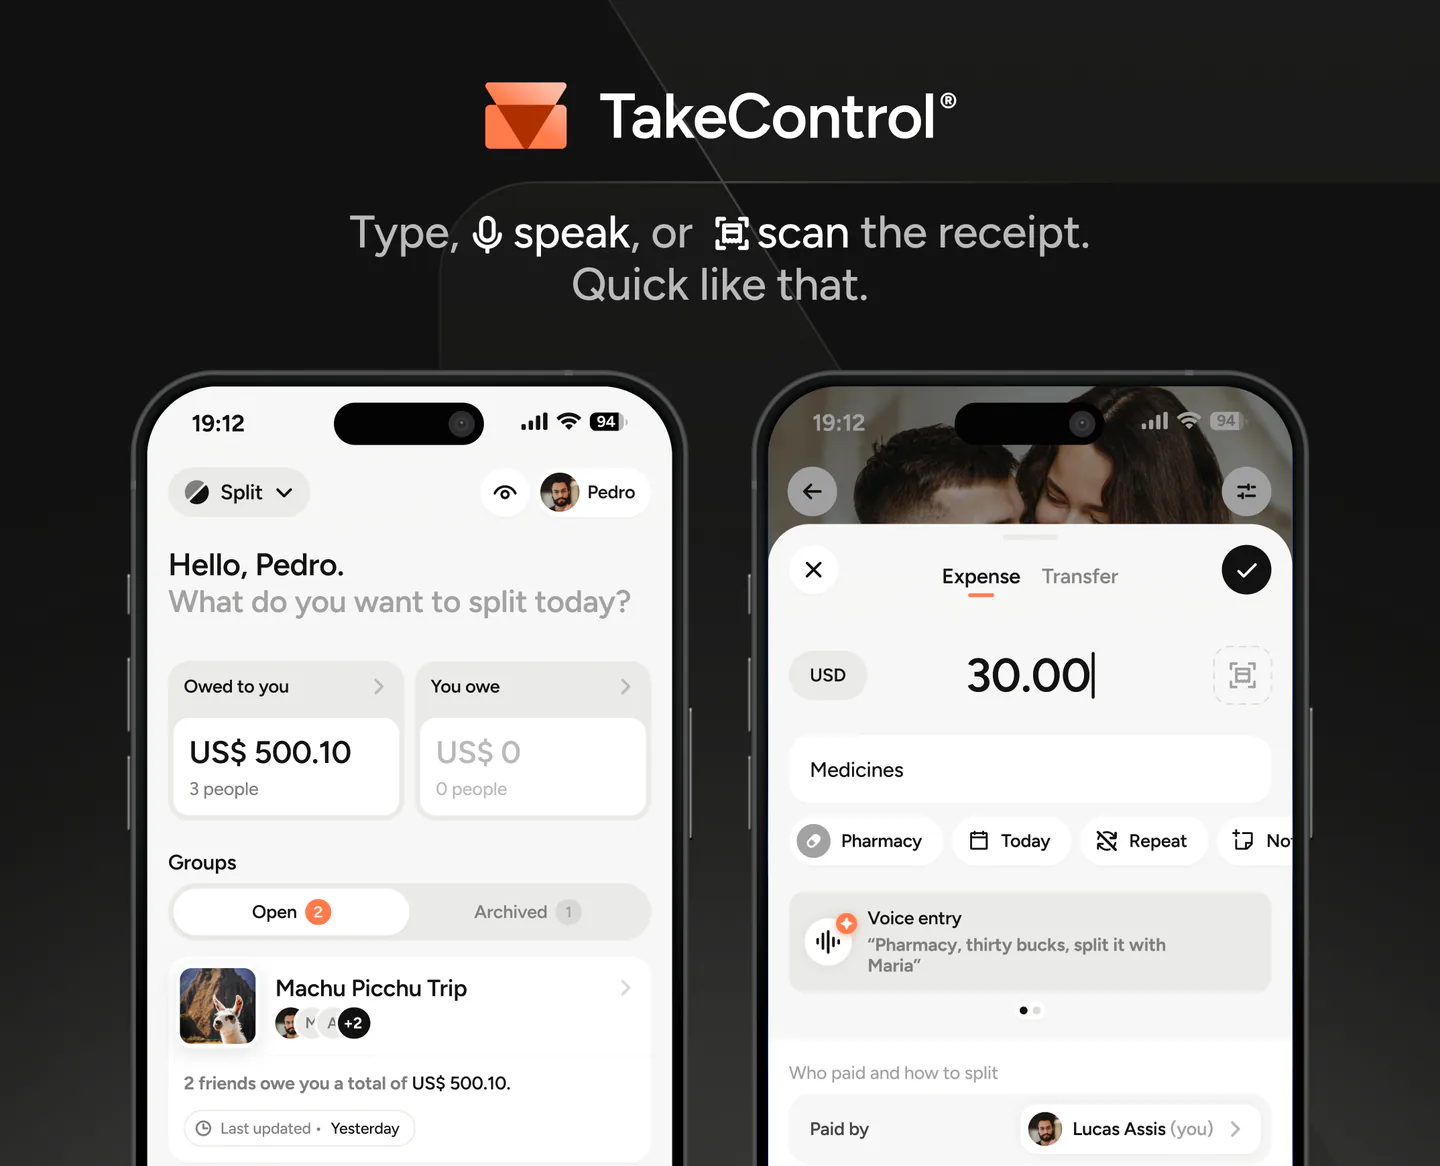
Pour le suivi quotidien, enregistrez les dépenses partagées au même endroit. TakeControl affiche qui a payé, qui participe et quel remboursement simplifie le solde. Le budget reste alors un outil commun, pas un travail supplémentaire confié à une seule personne.
Le bon coût de la vie n’est pas le chiffre le plus bas. C’est celui que le couple peut financer aujourd’hui tout en protégeant son avenir et l’autonomie de chacun.
J’ai créé TakeControl pour simplifier le partage des dépenses en couple et en voyage. Je partage ici des conseils, les nouveautés de l’application, des retours d’expérience et des ressources pour mieux gérer les dépenses communes.
Questions fréquentes
Additionnez les charges fixes, une moyenne réaliste des dépenses variables, les frais annuels ramenés au mois et les contributions aux objectifs communs. Utilisez plusieurs mois d’historique pour éviter un budget trop optimiste.
Les assurances, réparations, soins, cadeaux, frais bancaires, déplacements exceptionnels, entretien du logement et renouvellement des équipements sont fréquemment sous-estimés.
Pas nécessairement. Le 50/50 est simple lorsque les revenus sont proches. Une répartition proportionnelle peut être plus équitable lorsque l’écart est important.
Commencez par une petite marge mensuelle, puis construisez progressivement un fonds d’urgence adapté à vos dépenses essentielles et à la stabilité de vos revenus.
