

Costo della vita in coppia: calcolarlo, dividerlo e smettere di litigare
Quanto costa davvero vivere in due, come costruire un budget comune, scegliere una divisione equa ed evitare sorprese a fine mese.

Quando si comincia a vivere insieme, l’entusiasmo incontra una realtà meno romantica: le bollette arrivano ogni mese e qualcuno deve pagarle.
Spesso il problema non è la mancanza di denaro, ma la scarsa chiarezza: quanto costa davvero la casa, chi è responsabile di cosa e se la divisione appare equa a entrambi.
Molti costi non raddoppiano passando da una a due persone: affitto e internet vengono condivisi, gli acquisti alimentari possono diventare più efficienti. Altre voci crescono o compaiono per la prima volta. Per questo le medie nazionali dicono poco: la cifra utile è quella ricavata dai vostri conti reali.
Che cosa compone il costo della vita in coppia
Casa
È di solito la voce maggiore: affitto o mutuo, spese condominiali, utenze collegate e assicurazione. Come riferimento iniziale, alcune persone cercano di mantenere casa e condominio intorno al 30% del reddito netto complessivo, ma non è una soglia valida per ogni città o situazione.
Aggiungete anche costi meno visibili: manutenzione, tassa sui rifiuti, piccoli arredi e riparazioni. Distribuire sul mese le spese annuali rende il budget più realistico.
Alimentari
Vanno distinti supermercato, consegne e pasti fuori. Comprare insieme può ridurre il costo per persona, ma le app di delivery e le cene spontanee possono far crescere rapidamente il totale.
Somma le spese degli ultimi due o tre mesi e calcola la media. Quasi sempre il numero reale è diverso da quello ricordato dalla coppia.
Utenze e abbonamenti
Elettricità, gas, acqua, internet e streaming sono in gran parte condivisi; il telefono resta spesso personale. Considerate la media di mesi diversi, perché riscaldamento e climatizzazione producono variazioni stagionali.
Rivedete gli abbonamenti ogni sei mesi. Servizi non utilizzati o prove gratuite dimenticate diventano spese ricorrenti invisibili.
Trasporti
Mezzi pubblici, carburante, assicurazione, bollo, manutenzione, parcheggio e rate dell’auto devono entrare tutti nel calcolo. Un veicolo non costa soltanto il rifornimento.
Se l’auto è usata da entrambi, decidete quali voci sono comuni. Se uno la usa quasi esclusivamente per esigenze personali, una parte può restare individuale.
Salute
Farmaci, visite, esami, assicurazioni e cure non rimborsate non si presentano ogni mese, ma sono prevedibili nell’arco dell’anno. Create una media e una piccola riserva, invece di trattare ogni appuntamento come una sorpresa.
Tempo libero e spese variabili
Cinema, bar, viaggi brevi, palestra e hobby variano molto tra coppie. È la categoria in cui le stime a memoria sono meno affidabili. Guardate lo storico e separate ciò che fate insieme dalle attività personali.
Come calcolare il costo in pratica
1. Recuperate due o tre mesi di movimenti reali. Estratti conto e carte, non supposizioni. Classificate ogni voce.
2. Separate comune e individuale. Affitto, utenze e spesa alimentare possono essere comuni; abbigliamento, cura personale e corsi rimangono individuali, salvo diverso accordo.
3. Sommate le spese condivise. È il costo mensile che la coppia deve coprire.
4. Scegliete il contributo di ciascuno. Parti uguali, proporzione, categorie o fondo comune.
5. Mensilizzate ciò che arriva raramente. Assicurazione auto, manutenzione, regali, visite e vacanze vanno divisi per dodici e inclusi nel piano.
Modelli di divisione
50/50
Ognuno paga metà. È semplice quando redditi e disponibilità sono simili.
Con grandi differenze, però, la stessa cifra può occupare percentuali molto diverse. Se una persona guadagna 2.000 euro e l’altra 4.000, una quota di 1.200 lascia alla prima 800 euro e alla seconda 2.800. La divisione è identica, lo sforzo no.
Proporzionale al reddito
Somma i redditi netti, calcola la percentuale di ciascuno e applicala alle spese comuni.
Esempio: una persona guadagna 2.000 euro, l’altra 3.000. Rappresentano il 40% e il 60% delle entrate complessive. Su 2.500 euro di costi comuni, versano rispettivamente 1.000 e 1.500 euro.
Entrambi destinano la stessa percentuale del reddito alla casa. Il calcolatore per dividere le spese di coppia aiuta a confrontare questo risultato con il 50/50.
Per categoria
Una persona paga affitto e condominio, l’altra alimentari, elettricità e internet. Funziona soltanto se i totali sono bilanciati e l’accordo viene rivisto, perché le categorie cambiano nel tempo.
Fondo comune più conti personali
Ciascuno mantiene il proprio conto e versa ogni mese la quota concordata in un conto o fondo dedicato alla casa. Ciò che rimane è personale e non richiede spiegazioni per ogni acquisto.
La formula combina responsabilità comune e autonomia, purché entrambi sappiano quali voci sono pagate dal fondo.
Costi spesso dimenticati
Regali e ricorrenze. Festività, compleanni e occasioni familiari possono pesare molto nell’anno.
Manutenzione della casa. Rubinetti, elettrodomestici, tinteggiatura e piccole riparazioni arrivano senza cadenza regolare.
Rincari. Affitto, utenze, assicurazioni e alimentari cambiano. Un budget non aggiornato si restringe lentamente.
Animali domestici. Cibo, veterinario, farmaci e servizi devono essere previsti prima dell’adozione.
Abbonamenti dimenticati. Controllate gli addebiti ricorrenti e cancellate ciò che non viene usato.
Fondo di emergenza
Auto guasta, spesa sanitaria o perdita del lavoro possono modificare tutto rapidamente. Un obiettivo comune è accumulare tra tre e sei mesi di spese essenziali, adattando la cifra alla stabilità dei redditi.
Per 2.500 euro mensili di costi indispensabili, significa orientativamente 7.500–15.000 euro. La cifra non deve essere costruita subito: definite un versamento sostenibile e custoditela in uno strumento accessibile e coerente con il vostro profilo. Per un piano dettagliato usa il calcolatore del fondo di emergenza.
La conversazione necessaria
Prima dell’app serve trasparenza su redditi, debiti individuali e aspettative. Parlate di entrate variabili, impegni già esistenti, abitudini di controllo e obiettivi: casa, viaggi, figli o pensione.
Non occorre una riunione formale. La conversazione può svilupparsi in più momenti, purché le informazioni essenziali non restino implicite. Quando le risposte sono condivise, il budget smette di essere un elenco di bollette e diventa un piano.
Rivedete ogni sei mesi
Promozione, perdita del lavoro, trasloco, figlio, animale o nuova auto richiedono un nuovo calcolo. Una revisione semestrale permette di correggere il metodo prima che lo squilibrio diventi risentimento.
Registrare senza trasformarlo in un lavoro
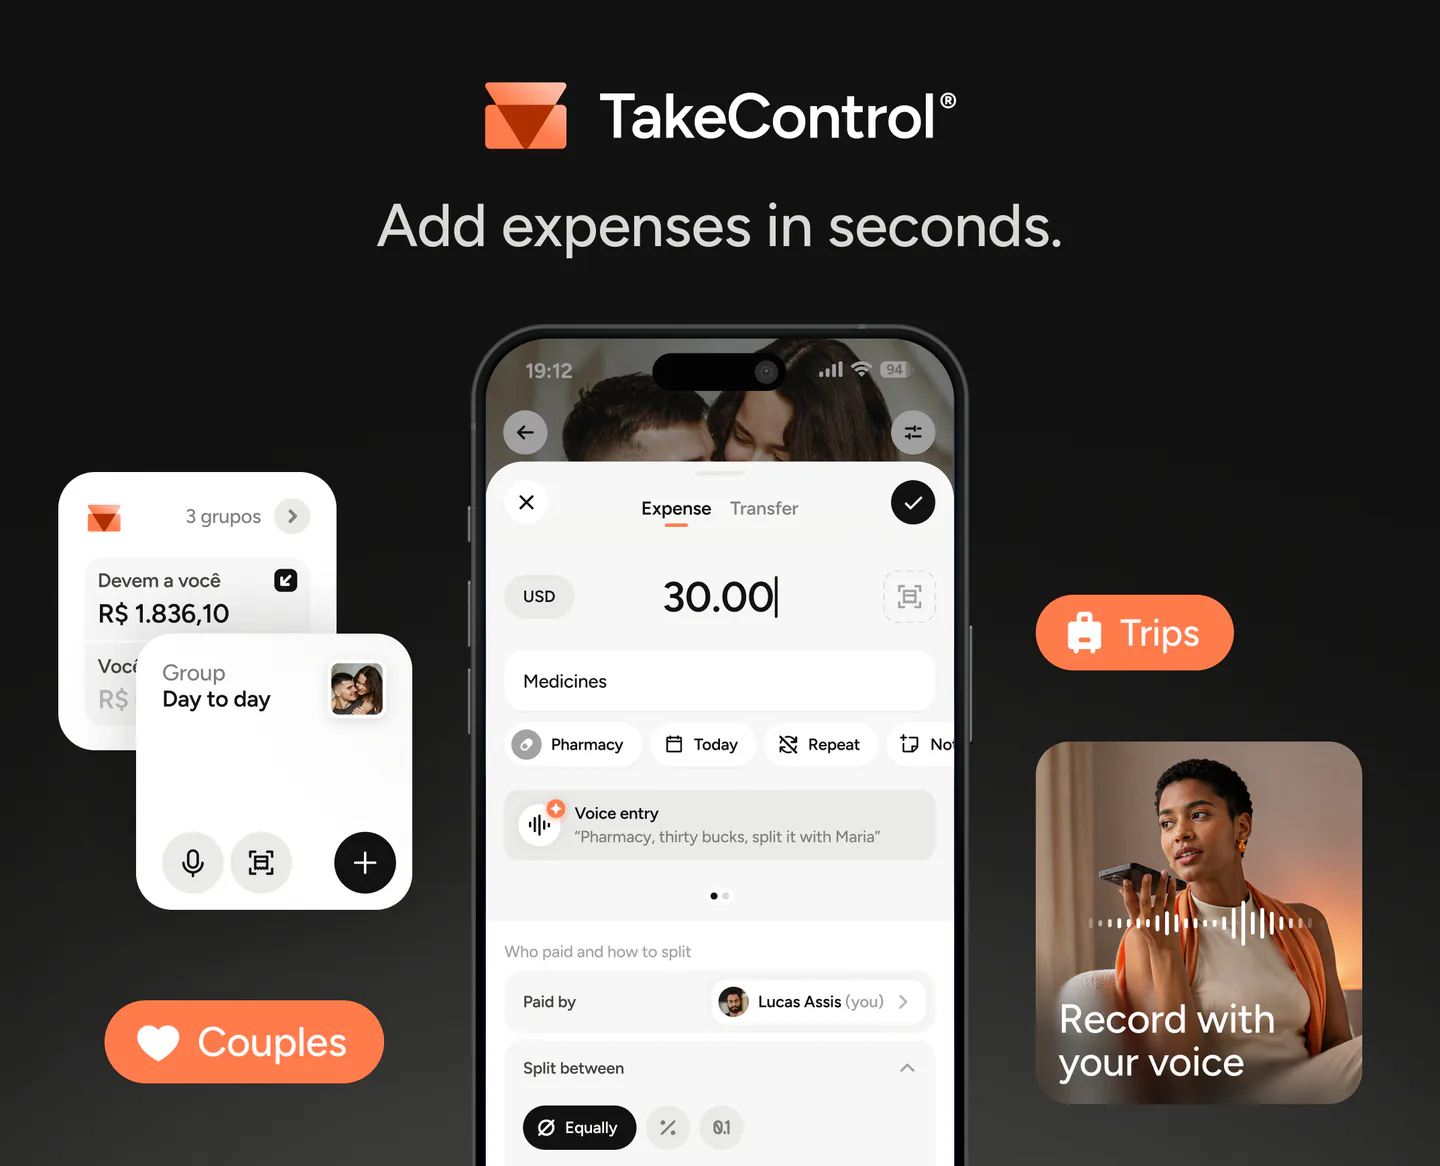
Con TakeControl ciascuno inserisce una spesa al momento: pagante, importo e divisione. Entrambi vedono lo stesso saldo e alla fine del mese basta regolare la differenza.
Niente foto di scontrini disperse in chat, fogli che nessuno aggiorna o domande a memoria. Il sistema deve ridurre il peso mentale, non aggiungerlo.
In conclusione
Le coppie organizzate non litigano meno perché hanno necessariamente più denaro, ma perché hanno più chiarezza: sul costo reale, su ciò che è personale e su ciò che stanno costruendo insieme.
Con questa chiarezza, una bolletta alta è un dato da capire, non un motivo per accusarsi. Il denaro torna a essere uno strumento per la vita comune desiderata.
Ho creato TakeControl per rendere più semplice dividere le spese in coppia e in viaggio. Qui condivido consigli, novità dell’app, lezioni imparate e contenuti utili per gestire meglio le spese condivise.
Domande frequenti
Non esiste una media utile per tutte le città e situazioni. Molte spese si condividono, altre aumentano. Il metodo più affidabile è ricostruire due o tre mesi di movimenti reali e aggiungere i costi annuali distribuiti sul mese.
Il 30% del reddito netto complessivo può essere un riferimento iniziale, non una regola universale. Città, debiti, trasporti e obiettivi cambiano ciò che è sostenibile.
La proporzione al reddito è spesso un buon punto di partenza: ciascuno dedica la stessa percentuale delle proprie entrate alle spese comuni, anche se gli importi assoluti sono differenti.
Ogni sei mesi oppure quando cambia qualcosa di importante: lavoro, reddito, casa, figli, animale domestico o auto. Il budget è un riferimento vivo.
Un obiettivo comune è tra tre e sei mesi di spese essenziali, da adattare alla stabilità dei redditi e alle responsabilità della coppia. Il denaro dovrebbe essere facilmente accessibile.
