















Coste de vida en pareja: cómo calcularlo, repartirlo y dejar de discutir por dinero
Cuánto cuesta de verdad la vida en pareja, cómo montar el presupuesto compartido, elegir el reparto más justo y evitar sorpresas en las facturas.

Hay un momento muy claro cuando empiezas a vivir con alguien: la emoción del nuevo capítulo choca con una realidad mucho menos romántica. Las facturas llegan cada mes y alguien tiene que pagarlas.
El problema no suele ser la falta de dinero. Es la falta de claridad sobre cuánto cuesta cada cosa, quién se encarga de qué y si el reparto es justo para los dos.
Una encuesta de Serasa con más de seis mil brasileños, realizada a principios de 2026, reveló que el coste de vida mensual medio es de R$ 3.520 por persona, teniendo en cuenta vivienda, alimentación, transporte, salud, educación, ocio y facturas recurrentes. Para una pareja que junta los gastos, esa cifra no se duplica sin más: muchos costes se comparten y salen más baratos por persona. Pero aparecen otros que antes no existían, y la suma final suele sorprender a quien no hizo números antes de dar el paso.
Este artículo te ayuda, a ti y a tu pareja, a entender cuánto cuesta de verdad la vida en pareja y cómo organizar esa cifra de forma justa para ambos.
Alcance de los datos: la encuesta de Serasa citada aquí incluyó a 6.063 internautas brasileños entre diciembre de 2025 y enero de 2026. Los importes en reales describen esa muestra; no sustituyen los extractos de la pareja ni sirven como referencia automática para otro país.
Para convertir el presupuesto en una rutina, la calculadora de pareja obtiene una proporción inicial y TakeControl aplica repartos iguales, porcentuales o por importe exacto a los gastos diarios.
Qué forma el coste de vida de una pareja
Antes de calcular, conviene tener claras las categorías de gasto que entran en la cuenta. Cada pareja tiene su perfil, pero la estructura es parecida para la mayoría.
Vivienda
Es el gasto más grande de cualquier presupuesto doméstico. Serasa encontró que el gasto medio en alquiler, gastos de comunidad o cuota de la hipoteca en Brasil es de R$ 1.100 al mes por persona. Para una pareja que comparte vivienda, ese coste se reparte, pero el precio total suele subir cuando los dos buscan algo en lo que estén cómodos ambos.
Una referencia inicial habitual es mantener la vivienda cerca del 30% de los ingresos conjuntos, pero la ciudad, las deudas, el transporte y los objetivos cambian lo que resulta sostenible. En la práctica: si los ingresos conjuntos son de R$ 10.000, el tope ideal para alquiler y gastos de comunidad sería de R$ 3.000.
Además del alquiler, entran en esta partida los gastos ocultos: el impuesto sobre la vivienda, el seguro del hogar, las pequeñas reparaciones y los muebles que se van comprando con el tiempo. Suman más de lo que parece a final de mes.
Alimentación
La encuesta de Serasa señala un gasto medio de R$ 930 en supermercado por persona al mes. Para una pareja, esa cifra no se duplica sin más: comprar en mayor cantidad sale proporcionalmente más barato por unidad, y se desperdicia menos cuando dos personas planifican juntas.
Pero el supermercado es solo una parte de la alimentación. La comida a domicilio y las cenas fuera también deben entrar en el cálculo, y aquí es donde las parejas suelen llevarse la sorpresa: la app de comida que parece tan cómoda en el día a día puede suponer fácilmente de R$ 600 a R$ 900 al mes para una pareja activa.
Consejo práctico: sumad lo que gastasteis en supermercado y comida a domicilio en los dos últimos meses y dividid entre dos. La cifra real suele ser distinta de lo que cada uno imaginaba.
Facturas recurrentes
Agua, luz, gas, internet, móvil y streaming. La media nacional para esta categoría es de R$ 520 al mes, según Serasa. En pareja, la mayoría de estas facturas son comunes y se dividen a partes iguales, salvo el móvil, que suele ser individual.
Hay que prestar atención a la factura de la luz en viviendas con aire acondicionado: la variación entre meses puede ser importante, y una media mensual es más realista que tomar como referencia el mes más barato.
Transporte
El gasto mensual medio en transporte en Brasil es de R$ 350 por persona, según Serasa. Para las parejas, la gran variable es si tienen coche y cuántos.
Mantener un coche en una gran ciudad implica combustible, seguro, impuesto de circulación, mantenimiento y, a veces, aparcamiento. El coste total supera fácilmente de R$ 1.200 a R$ 2.000 al mes por vehículo. Para las parejas que se mueven en transporte público y apps de movilidad, el coste puede ser mucho menor, pero también debe entrar en el presupuesto de forma realista.
Salud
Seguro médico, consultas, pruebas y medicamentos. La media nacional es de R$ 540 por persona, según la encuesta de Serasa. Para quienes tienen un empleo formal en Brasil, el seguro muchas veces lo ofrece la empresa. Para los autónomos, un plan individual puede ser caro, y contratar un plan empresarial a través de una empresa propia registrada suele salir más a cuenta.
Ocio y gastos variables
Cine, bares, escapadas, suscripciones, gimnasio, aficiones. La media de gasto en ocio en Brasil es de R$ 340 al mes. Pero es la cifra que más varía de una pareja a otra, y donde suelen aparecer las mayores sorpresas.
Si tenéis la costumbre de cenar fuera todos los viernes e ir a un concierto o evento al mes, esa cifra puede triplicarse fácilmente. Lo ideal es mirar el historial real, no lo que creéis que gastáis.
Cómo calcular el coste de vida de la pareja en la práctica
Con las categorías claras, el cálculo es directo. Pero exige sinceridad por ambas partes.
Paso 1: reunid los gastos reales de al menos los tres últimos meses
No lo que creéis que gastáis, sino lo que muestran los extractos. Id categoría por categoría y sumad lo que salió. Los gastos anuales, como el impuesto de circulación o el seguro, entran como media mensual.
Paso 2: separad lo común de lo individual
Alquiler, facturas del hogar, supermercado y streaming compartido entran en el coste común. Ropa, cuidado personal, gimnasio individual, cursos y suscripciones propias son gastos de cada uno.
Paso 3: sumad los gastos comunes
Ese es el coste de vida de la pareja: la cifra que tenéis que cubrir juntos cada mes.
Paso 4: definid cómo va a contribuir cada uno
Aquí entran los modelos de reparto. Los vemos a continuación.
Paso 5: incluid lo que todavía no ha aparecido
Impuesto de circulación, seguro del coche, regalos de cumpleaños, consultas que no cubre el seguro, un viaje previsto para dentro de seis meses. Los gastos anuales o estacionales deben repartirse en el presupuesto mensual, no tratarse como una sorpresa cuando llegan.
Cómo repartir de forma justa: los modelos que funcionan
No existe un reparto correcto universal. Existe el reparto que es justo para vuestra realidad.
Reparto a partes iguales (50/50)
Cada uno paga la mitad de todo. Funciona bien cuando los dos tienen ingresos parecidos y no hay grandes diferencias en los gastos individuales.
El riesgo: cuando uno gana bastante más que el otro, el 50/50 se lleva una parte mucho mayor de los ingresos de quien gana menos. Una persona que gana R$ 3.000 y paga R$ 1.800 en gastos fijos tiene R$ 1.200 para todo lo demás. Quien gana R$ 7.000 y paga lo mismo se queda con R$ 5.200. Con el tiempo, esa asimetría crea tensión, aunque ninguno de los dos lo diga.
Reparto proporcional a los ingresos
Cada uno aporta el mismo porcentaje de sus propios ingresos. El esfuerzo relativo es igual para los dos, aunque el importe absoluto sea distinto.
Cómo funciona: sumad los ingresos de los dos, calculad qué porcentaje del total representa cada uno y aplicad ese porcentaje al total de gastos comunes.
Ejemplo: ella gana R$ 4.000 (el 40% de unos ingresos conjuntos de R$ 10.000) y él gana R$ 6.000 (el 60%). Si los gastos comunes suman R$ 5.000 al mes, ella paga R$ 2.000 y él R$ 3.000. Los dos destinan el mismo porcentaje de sus ingresos a las facturas del hogar.
Este modelo es el más justo para la mayoría de las parejas con ingresos distintos, y es el que recomendamos como punto de partida.
Reparto por categorías
Uno paga ciertas facturas y el otro, otras. El alquiler y la comunidad, uno; el supermercado, la luz e internet, el otro. Los importes deben estar equilibrados, pero cada uno gestiona su parte con autonomía.
Funciona cuando los importes son realmente equivalentes y la pareja revisa el acuerdo periódicamente, porque lo que cuesta cada categoría cambia con el tiempo.
Cuenta conjunta más cuentas individuales
Los dos mantienen sus cuentas individuales, pero crean una cuenta o un fondo común para los gastos del hogar. Cada uno transfiere cada mes el importe acordado y las facturas se pagan desde ahí.
Lo que sobra en cada cuenta individual es de su titular, sin necesidad de explicar cada gasto.
Es el modelo que combina responsabilidad compartida y autonomía individual, y funciona bien para la mayoría de las parejas actuales.
Los gastos que nadie se acuerda de incluir
Aquí es donde fallan la mayoría de los presupuestos en pareja: gastos invisibles que no aparecen en la planificación, pero sí en el extracto cada mes.
Regalos y fechas señaladas: Navidad, cumpleaños, Día de la Madre, Día del Padre. Si tenéis una familia grande, este gasto puede ser importante y debe estar en el presupuesto.
Mantenimiento de la vivienda: una tubería que gotea, un grifo que se rompe, pintura que se desconcha. Quienes viven de alquiler suelen subestimar lo que pagan en pequeñas reparaciones a su cargo. Quienes tienen hipoteca, todavía más.
Subidas e inflación: el alquiler se actualiza cada año. El supermercado sube. El seguro médico suele encarecerse por encima de la inflación. Un presupuesto que no prevé esas subidas empieza a apretar sin que nadie entienda por qué.
Mascotas: veterinario, comida, baño y peluquería, seguro para la mascota. El coste mensual de una mascota mediana supera fácilmente de R$ 300 a R$ 500 en una gran ciudad.
Suscripciones olvidadas: el streaming que ya nadie usa, la app que se renovó sola, el gimnasio al que alguien no va desde hace meses. Merece la pena revisar esos cargos cada seis meses.
El fondo de emergencia: el acuerdo que protege a los dos
Ningún presupuesto está completo sin un colchón para imprevistos. Se estropea el coche, hace falta una consulta urgente, llega un despido sin previo aviso.
La recomendación es tener entre tres y seis meses de gastos fijos guardados en una cuenta con liquidez inmediata. Para una pareja con R$ 5.000 de gastos mensuales, eso significa entre R$ 15.000 y R$ 30.000.
Crear ese colchón juntos es uno de los primeros objetivos financieros que tiene sentido marcarse como pareja. Además de la seguridad práctica, ahorrar con una meta común crea un hábito de gestión conjunta que va más allá del propio fondo.
La conversación que tiene que producirse
Antes de cualquier hoja de cálculo o app, hay una conversación más importante: que cada uno ponga sobre la mesa cuánto gana, cuánto debe y qué espera de la vida financiera en pareja.
No tiene que ser formal. Puede ser durante una cena en casa, a lo largo de una semana, por partes. Pero tiene que producirse.
Estas preguntas ayudan a guiarla:
¿Cuánto gana cada uno, incluidos los ingresos variables, como bonus o trabajos freelance? ¿Qué deudas individuales aporta cada uno a la relación? ¿Cómo prefiere gestionar el dinero cada uno: anotarlo todo, redondear y compensar a lo largo del mes, o tener una cuenta para cada fin? ¿Cuáles son vuestros objetivos financieros a medio plazo? Comprar una vivienda, viajar, tener un hijo, ahorrar para la jubilación.
Cuando esas respuestas están sobre la mesa, el presupuesto deja de ser un montón de facturas y se convierte en un plan. Y los planes tienen muchas más probabilidades de funcionar que las reglas que nadie dice en voz alta.
Revisad el presupuesto cada seis meses
Un presupuesto en pareja no es un documento definitivo. Es un punto de referencia que hay que actualizar cuando la vida cambia, y la vida en pareja cambia constantemente.
Un ascenso, una pérdida de empleo, un embarazo, una mudanza, una mascota nueva, un coche nuevo. Cada uno de esos cambios afecta al presupuesto y pide una conversación sobre qué cambia en el reparto.
Sentarse juntos cada seis meses para revisar las cifras, ver qué ha cambiado y qué hay que ajustar es uno de los hábitos más sencillos y eficaces para mantener sanas las finanzas de la pareja a lo largo del tiempo.
Cómo registrar los gastos sin que se convierta en un trabajo
Saber cuánto cuesta cada categoría es el primer paso. El segundo es seguir lo que pasa de verdad mes a mes, sin depender de la memoria de ninguno de los dos.
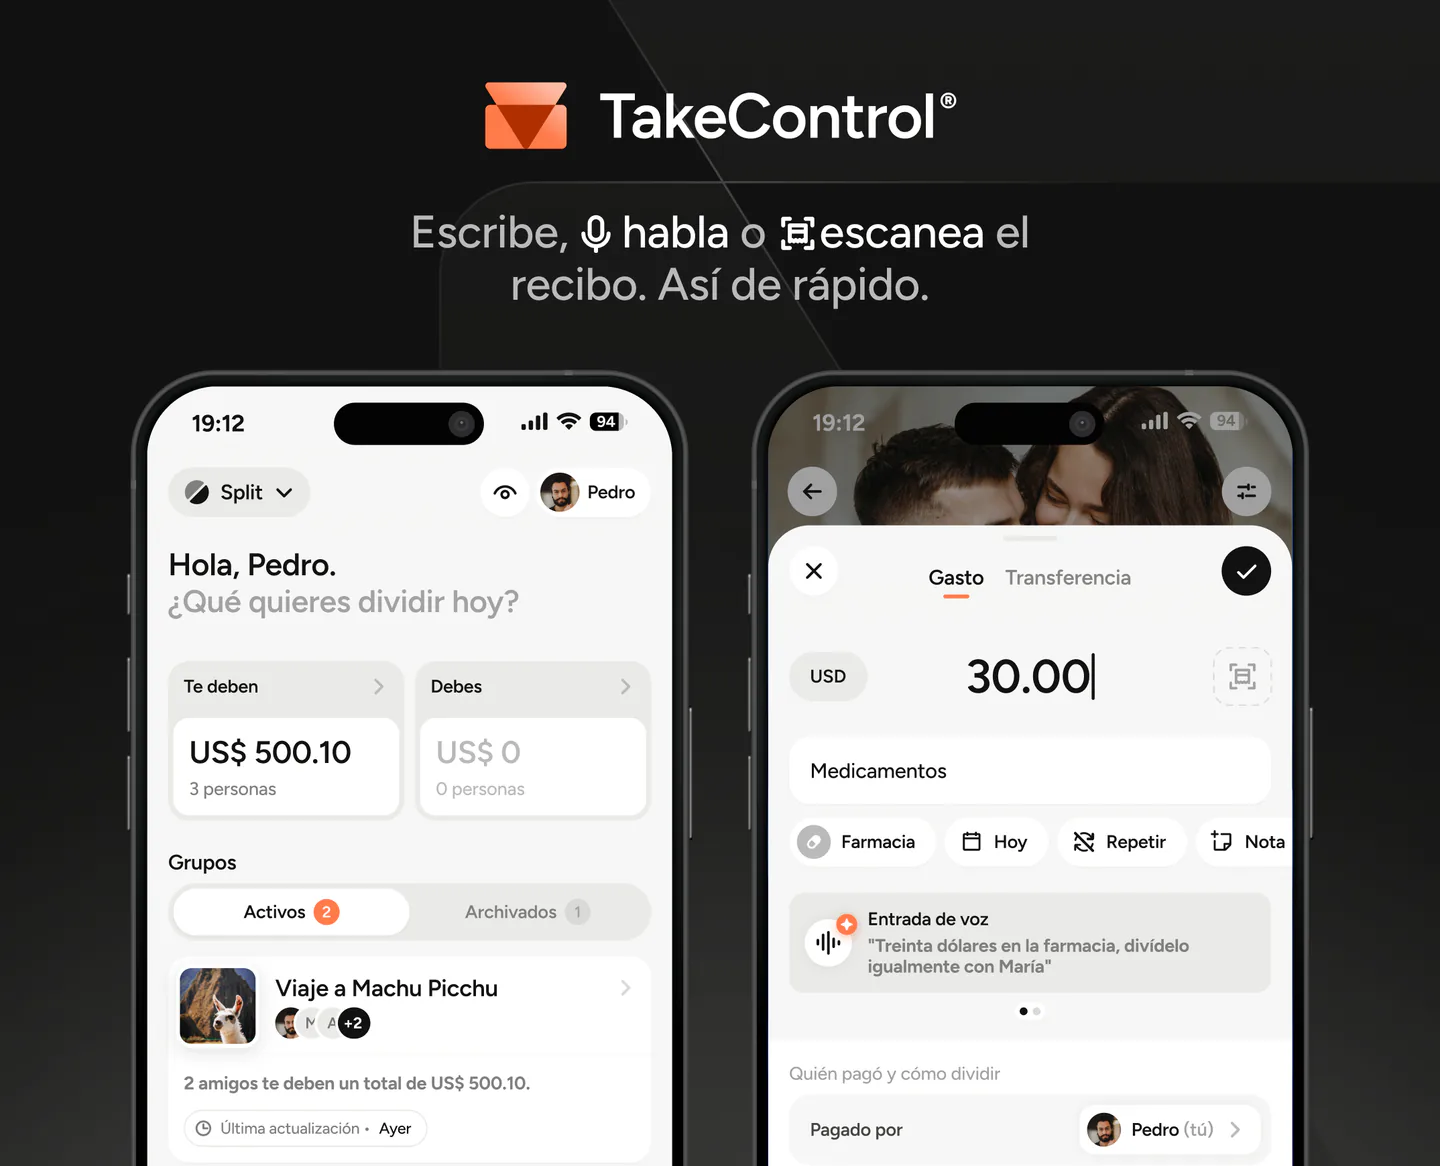
Una app como TakeControl permite que cualquiera de los dos registre un gasto compartido en el momento en que se produce: quién pagó, el importe y cómo se reparte. En tiempo real, los dos veis quién debe cuánto a quién. A final de mes, saldar cuentas es cuestión de unas pocas transferencias.
Nada de fotos de tiques en WhatsApp, hojas de cálculo que nadie actualiza o conversaciones incómodas del tipo “¿te acuerdas de cuánto pagaste en el súper la semana pasada?”. Los dos seguís el dinero al mismo tiempo y con la misma información.
Para terminar: el dinero no tiene que ser el centro de la relación
Las parejas que organizan juntas sus finanzas no discuten menos por dinero porque tengan más. Discuten menos porque tienen más claridad.
Claridad sobre cuánto cuesta de verdad vuestra vida juntos. Sobre qué es de uno, qué es del otro y qué es de los dos. Sobre lo que estáis construyendo juntos más allá de pagar las facturas del mes.
Cuando existe esa claridad, una transferencia que se retrasa es solo una transferencia que se retrasa. Una factura de la luz más cara es un dato que entender, no un motivo de discusión. Y el dinero vuelve a ser lo que debería ser: una herramienta para la vida que queréis tener juntos.
Fuentes y verificación
- Serasa — Coste medio de vida en Brasil — Serasa (Consultado el )
- Calculadora para repartir gastos de pareja — TakeControl (Consultado el )

Creé TakeControl para hacer más sencilla la división de gastos entre parejas y en viajes. Aquí comparto consejos, novedades de la app, aprendizajes y contenidos para facilitar la organización de tus gastos compartidos.
Preguntas frecuentes
Según una encuesta de Serasa (2026), el coste de vida individual medio es de R$ 3.520 al mes. En pareja, muchos gastos se comparten y salen más baratos por persona, pero aparecen otros; por eso lo ideal es calcularlo con los extractos reales de ambos, no con estimaciones.
Una referencia inicial habitual es mantener el alquiler y los gastos de comunidad cerca del 30% de los ingresos conjuntos, pero no es una regla universal. Con unos ingresos de R$ 10.000, el tope ideal para la vivienda sería de R$ 3.000.
El reparto proporcional a los ingresos suele ser el más justo: cada uno aporta el mismo porcentaje de sus propios ingresos a los gastos comunes, lo que equilibra el esfuerzo relativo aunque los importes absolutos sean distintos.
Cada seis meses, o siempre que haya un cambio relevante: un ascenso, una pérdida de empleo, un embarazo, una mudanza, una mascota nueva o un cambio de coche. El presupuesto en pareja es una referencia viva, no un documento fijo.
Entre tres y seis meses de gastos fijos compartidos. Para una pareja con R$ 5.000 de gastos mensuales, eso significa de R$ 15.000 a R$ 30.000 en una cuenta con liquidez inmediata.
