

Dividere le spese in coppia: guida completa per convivere senza litigare
Metodi di divisione, conversazioni essenziali e strumenti pratici per organizzare le finanze di coppia senza risentimento.

È giovedì sera, l’affitto scade domani e una quota non è ancora arrivata. La conversazione comincia con “ti sei dimenticato?” e finisce in un silenzio che parla meno del bonifico e più del funzionamento della relazione.
Il denaro in coppia è spesso così: discreto quando tutto va bene, esplosivo quando manca un accordo.
La differenza di reddito mai affrontata, una spesa considerata “di casa” da uno e personale dall’altro, un pagamento in ritardo o l’assenza di un luogo comune in cui controllare i saldi possono trasformare cifre piccole in problemi grandi.
Questa guida parte da zero: conversazioni, modelli, esempi e un sistema pratico senza fogli complicati né solleciti ogni settimana.
Perché è più difficile di quanto sembri
Due persone portano nella convivenza storie finanziarie diverse. Una è cresciuta in una famiglia in cui il denaro veniva discusso e registrato; l’altra ha imparato per tentativi, senza mai parlare di bollette.
Da qui nascono tre conflitti frequenti.
“Pago più di te.” Una persona sente di sostenere una parte sproporzionata. Se non esistono dati, la sensazione cresce mese dopo mese.
Spese o debiti nascosti. Omettere acquisti, rate o difficoltà crea una ferita di fiducia più seria dell’importo stesso.
“Non ci rimane mai nulla.” Entrambi guadagnano e le bollette sono pagate, ma nessuno sa dove finisca il resto. Senza visibilità cominciano le accuse.
Tutti e tre possono essere ridotti con organizzazione semplice e una conversazione onesta.
La conversazione da fare per prima
Prima del metodo, mettete i numeri sul tavolo. Non deve accadere tutto in una sera, ma deve includere quattro aree.
1. Quanto guadagna ciascuno
Considerate stipendio netto, bonus, commissioni e lavoro autonomo. Se le entrate variano, usate una media prudente degli ultimi sei mesi e decidete come trattare i mesi eccezionali.
2. Quali debiti individuali esistono
Prestiti, rate e impegni precedenti non diventano automaticamente comuni, ma riducono il denaro disponibile. Nasconderli rende qualunque divisione fragile.
3. Quali sono le spese della casa
Elencate affitto o mutuo, condominio, acqua, energia, gas, internet, streaming, alimentari, pulizie, animali e assicurazioni. Aggiungete le voci variabili che fate davvero insieme: ristoranti, acquisti e viaggi.
4. Che cosa volete costruire
Casa, viaggio, auto, figlio, studio o pensione richiedono contributi. Inserire gli obiettivi nel budget impedisce al denaro di “sparire” ogni mese senza una direzione.
La conversazione deve essere priva di giudizio e costruire regole a cui entrambi partecipano.
Quattro modelli di divisione
Modello 1: parti uguali
Ciascuno paga metà. È diretto e funziona con redditi simili e debiti individuali non troppo differenti.
Con un grande divario può diventare insostenibile. Se una persona guadagna 1.500 euro e l’altra 3.500, su 2.400 euro di costi ciascuno ne paga 1.200: alla prima restano 300 euro, alla seconda 2.300.
Con due redditi da 2.500 euro e 2.000 euro di spese comuni, invece, 1.000 euro a testa può essere una soluzione equilibrata.
Usa il calcolatore per dividere le spese di coppia con i vostri numeri.
Modello 2: proporzionale al reddito
Ciascuno contribuisce nella stessa percentuale delle proprie entrate. Chi guadagna di più paga più euro, ma lo sforzo relativo è uguale.
Calcolo:
- sommate i redditi: 3.000 + 2.000 = 5.000 euro;
- calcolate le quote: 60% e 40%;
- applicatele alle spese: su 2.500 euro, i contributi sono 1.500 e 1.000.
Ricalcolate dopo promozioni, perdita del lavoro o cambiamenti importanti. La percentuale deve rappresentare il presente.
Modello 3: per categoria
Una persona paga affitto e condominio, l’altra alimentari, elettricità, acqua e internet. Si riducono i trasferimenti, ma i totali devono rimanere simili o seguire la proporzione concordata.
L’affitto aumenta, la spesa alimentare cambia: rivedete le categorie almeno ogni sei mesi.
Modello 4: conto comune più conti personali
Ognuno conserva il proprio conto e trasferisce la quota in un conto dedicato alla casa. Da lì si pagano le voci fisse; il resto rimane personale.
È un equilibrio tra responsabilità e autonomia. Per decidere la struttura, confronta conto cointestato e conti separati.
| Modello | Funziona meglio quando | Rischio principale |
|---|---|---|
| 50/50 | I redditi sono simili | Squilibrio con grandi differenze |
| Proporzionale | Le entrate sono diverse | Richiede aggiornamenti |
| Per categoria | Si desidera autonomia operativa | Le categorie si sbilanciano |
| Conto comune + personali | Si vogliono partnership e libertà | Servono versamenti puntuali |
Registrare senza trasformarlo in un lavoro
Scegliere il metodo è metà del lavoro. Serve poi una fonte comune.
Chat dedicata: per poche spese mensili, ciascuno scrive importo e pagante. A fine mese si somma.
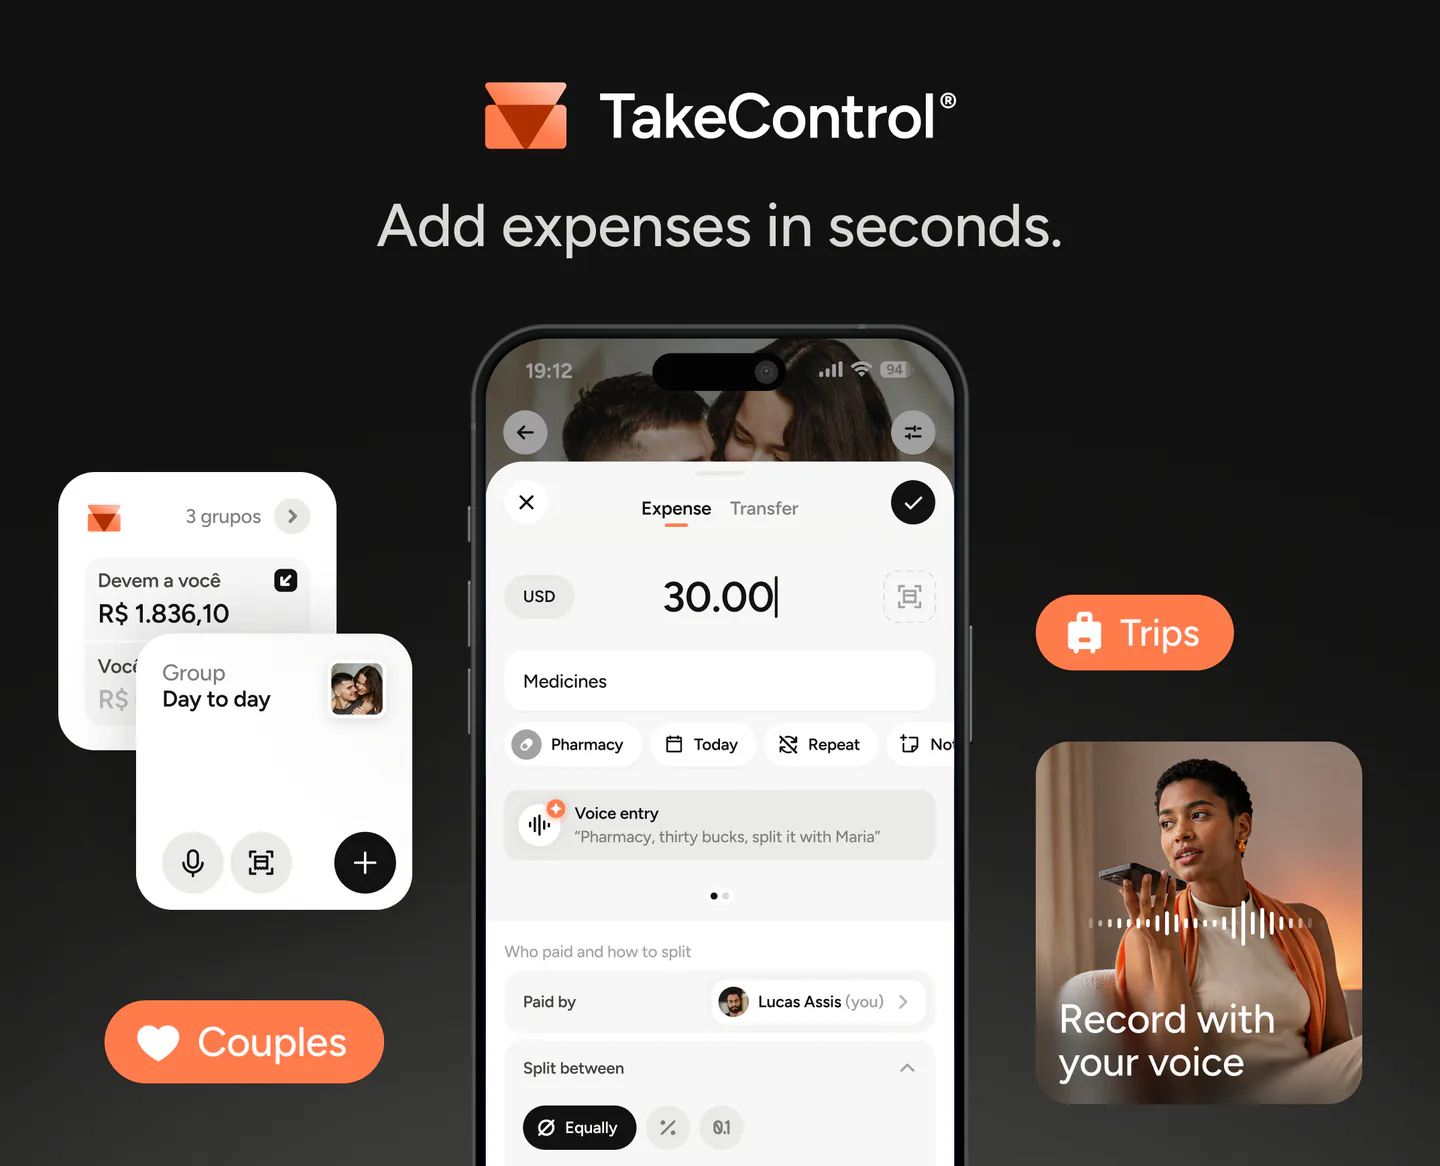
App per spese condivise: con TakeControl entrambi aggiungono le voci, scelgono pagante e divisione e vedono il saldo in tempo reale.
Conto comune: se tutte le spese domestiche escono dallo stesso conto, l’estratto conto può diventare il registro, purché entrambi lo controllino.
Lo strumento conta meno dell’accesso: quando solo una persona conosce i numeri, si crea uno squilibrio di potere e responsabilità.
Errori frequenti
Non rivedere mai l’accordo
Una formula scelta quando entrambi guadagnavano 2.000 euro può non funzionare dopo una promozione o una perdita di lavoro. Inserite un controllo semestrale nel calendario.
Ignorare le spese variabili
Affitto e bollette sono facili; supermercato, farmacia, cene e vacanze generano attrito. Create regole esplicite, per esempio: alimentari proporzionali, cene individuali, viaggi dal fondo comune.
Trattare la differenza di reddito come un tabù
La proporzione non stabilisce il valore delle persone. Costruisce una vita sostenibile per entrambi. Chi guadagna di più oggi potrebbe guadagnare meno domani.
Lasciare tutto a una persona
Chi gestisce si sente sovraccarico; chi non gestisce perde il contatto con la realtà del budget. Anche se uno esegue i pagamenti, entrambi devono vedere un riepilogo mensile.
Mescolare debiti personali e spese comuni
Rate e prestiti precedenti rimangono individuali salvo accordo esplicito. Inserirli nella cassa comune senza parlarne crea confusione e ingiustizia.
Se una persona non lavora o guadagna molto poco
Quando uno studia, è disoccupato o si occupa a tempo pieno di figli e casa, non esiste una divisione tradizionale. Serve decidere come allocare il reddito disponibile e garantire autonomia a entrambi.
Somma personale: ciascuno riceve una cifra per spese proprie senza dover chiedere autorizzazione.
Trasparenza totale: entrambi conoscono entrate, costi e disponibilità. Il denaro non deve essere uno strumento di controllo.
Riconoscimento del lavoro domestico: cura della casa e dei figli è un contributo reale, anche senza stipendio esterno. La persona che porta reddito non sta “mantenendo” da sola la relazione; i ruoli sono differenti.
Fondo di emergenza
Un guasto, una visita urgente o una perdita del lavoro può colpire il flusso mensile. Una riserva trasforma l’imprevisto in una spesa gestibile.
Un obiettivo comune è tre–sei mesi di costi essenziali. Con 2.000 euro mensili, significa 6.000–12.000 euro, costruiti gradualmente in un luogo facilmente accessibile. Il calcolatore del fondo di emergenza aiuta a definire importo e tempi.
Obiettivi: il denaro che unisce
Finora abbiamo organizzato le uscite. Serve anche decidere che cosa costruire: viaggio, anticipo per la casa, ristrutturazione, studio, matrimonio o anno sabbatico.
Scegliete due o tre obiettivi per i prossimi 12–24 mesi, calcolate il risparmio mensile e accantonatelo prima delle spese discrezionali. Un obiettivo non deve essere enorme; deve appartenere a entrambi.
Un piano di una settimana
- Oggi: proponete di organizzare insieme le finanze, senza ancora entrare nei numeri.
- Entro due giorni: raccogliete redditi, debiti e due mesi di spese.
- Nel fine settimana: classificate comune e personale e scegliete un modello.
- Prima della settimana successiva: impostate conto, app o registro e una data mensile di saldo.
- Tra un mese: fate una prima revisione e correggete ciò che non è naturale.
In conclusione
Dividere le spese non significa contare chi ama di più o trasformare la relazione in contabilità. Significa togliere ambiguità a una parte inevitabile della vita comune.
Quando redditi, regole, saldi e obiettivi sono visibili, un pagamento in ritardo rimane un problema pratico, non un giudizio sulla relazione. L’accordo giusto è quello che entrambi considerate equo e riuscite a mantenere.
Scarica gratuitamente TakeControl e organizza le spese della coppia.
 Scarica per iPhone
 Scarica per Android
Ho creato TakeControl per rendere più semplice dividere le spese in coppia e in viaggio. Qui condivido consigli, novità dell’app, lezioni imparate e contenuti utili per gestire meglio le spese condivise.
Domande frequenti
Non esiste una risposta unica. Con redditi simili il 50/50 può funzionare; con entrate diverse, la proporzione è spesso più equa. L’accordo va rivisto almeno ogni sei mesi.
Con una divisione proporzionale, ciascuno dedica la stessa percentuale del proprio reddito ai costi comuni. Chi guadagna di più versa una cifra maggiore, ma lo sforzo relativo rimane bilanciato.
No. Il modello ibrido, con un conto per la casa e conti personali, è utile ma non obbligatorio. Si possono mantenere conti separati e registrare insieme soltanto le spese comuni.
Siate chiari su redditi, debiti, spese e obiettivi. Usate un registro accessibile a entrambi e rivedete l’accordo regolarmente, non soltanto quando la situazione è critica.
Di norma rimangono individuali, salvo una decisione consapevole e condivisa di gestirli insieme. Devono però essere comunicati perché influenzano la disponibilità mensile.
