















Dividir gastos en pareja: la guía completa para vivir juntos sin discusiones
Modelos de reparto, conversaciones clave y herramientas prácticas para organizar las finanzas en pareja sin hojas de cálculo, rencores ni cobros incómodos.

Probablemente ya has pasado por esto, o lo estás viviendo ahora.
Es jueves por la noche, el alquiler vence mañana y alguien todavía no ha transferido su parte. La conversación empieza con un “¿se te ha olvidado?” y termina en un silencio pesado que no tiene nada que ver con el dinero y todo que ver con cómo está funcionando la relación.
El dinero en pareja es así: sutil cuando va bien, explosivo cuando va mal.
En una encuesta de Serasa y el Instituto Opinion Box realizada en mayo de 2026 con 1.257 personas en Brasil, el 45% mencionó el dinero entre las principales causas de conflicto en la pareja. El dato refleja la percepción de los encuestados; no mide causas de divorcio.
Pero hay algo que ese dato no cuenta: en la mayoría de los casos, el problema no es el dinero en sí. Es la falta de acuerdo.
Es la diferencia de ingresos que nadie quiso tocar. El gasto que uno consideraba “de la casa” y el otro, “tuyo”. Es la transferencia que se retrasó tres días y la sensación que dejó. Es no tener dónde mirar para saber, con claridad, quién debe cuánto a quién.
Esta guía existe para resolver eso. Desde cero. Con ejemplos concretos, modelos de reparto que funcionan de verdad y una forma práctica de organizarlo todo sin hojas de cálculo complicadas, reuniones formales ni conversaciones difíciles cada semana.
Por qué dividir gastos en pareja es más difícil de lo que parece
Antes de ver los métodos, conviene entender qué está en juego.
Cuando dos personas deciden vivir juntas, ya sea después de años de relación o al poco de empezar, llegan con historias financieras completamente distintas. Una creció en un hogar donde el dinero era un tema serio y documentado. La otra creció en un ambiente donde nadie hablaba de cuentas, y aprender a gestionarlo fue algo empírico, solitario y lleno de errores.
Un estudio de la Confederación Nacional de Dirigentes Lojistas (CNDL), que agrupa al comercio minorista de Brasil, en colaboración con SPC Brasil, señala que el 66% de las parejas brasileñas nunca ha tenido una conversación estructurada sobre finanzas. Otro 21% solo habla de dinero cuando la situación ya es crítica.
Eso crea el terreno perfecto para tres tipos de conflicto muy habituales:
El conflicto del “yo pago más que tú”, cuando uno siente, aunque no lo diga, que carga con un peso desproporcionado. Ese sentimiento corroe poco a poco, mes a mes, hasta convertirse en resentimiento.
El conflicto de la “infidelidad financiera”, cuando se ocultan compras, deudas o gastos a la pareja. Serasa encontró que el 49% de los brasileños ha ocultado alguna vez un problema financiero a su pareja. La sensación de traición cuando el secreto sale a la luz es real, y difícil de reparar.
El conflicto del “nunca nos sobra dinero”, cuando los dos ganan dinero, las facturas se pagan, pero a final de mes no queda nada. Sin saber adónde va el dinero, empiezan a circular las culpas.
La buena noticia: los tres tienen solución con una organización sencilla y una conversación sincera.
La conversación que tiene que producirse antes que nada
Antes de elegir cualquier modelo de reparto, hay una etapa que la mayoría de las parejas se salta, y de esa omisión es exactamente de donde vienen los problemas.
Sentarse y poner las cifras sobre la mesa.
Parece obvio, pero en la práctica es raro. Hablar de cuánto gana cada uno sigue teniendo un enorme estigma social en Brasil. Y cuando los dos no saben exactamente cuánto ingresa el otro, o conocen la cifra pero nunca han hablado de lo que significa para el reparto, cualquier modelo de organización se construye sobre arena.
Una buena conversación sobre finanzas en pareja cubre cuatro puntos:
1. Cuánto gana cada uno (y cómo)
Incluid el sueldo fijo, los ingresos variables (bonus, trabajos freelance, comisiones) y si hay variaciones de un mes a otro. Si los ingresos oscilan, calculad la media de los últimos seis meses.
2. Qué deudas tiene cada uno a título individual
Préstamos de estudios, préstamos personales, cuotas de antes de la relación: todo eso afecta a cuánto dinero tiene realmente disponible cada uno al mes. La deuda individual no se convierte automáticamente en deuda de la pareja, pero tiene que estar a la vista para que el reparto tenga sentido.
3. Cuáles son los gastos del hogar, uno por uno
Alquiler o hipoteca, gastos de comunidad, IBI, agua, luz, gas, internet, streaming, supermercado, ayuda con la limpieza, mascotas, seguros. Anotadlo todo. Después, sumad los gastos variables compartidos: cenas fuera, compras en el súper, viajes.
4. Qué quiere cada uno para el futuro cercano
¿Comprar un piso? ¿Viajar por Europa el año que viene? ¿Cambiar de coche? ¿Tener un hijo? Esas metas necesitan dinero, y ponerse de acuerdo antes de hacer el presupuesto evita que el dinero “desaparezca” mes a mes sin explicación.
Esta conversación no tiene que producirse en un solo encuentro. Puede ser a lo largo de una semana, poco a poco. Lo importante es que sea sincera, sin juicios y con los dos participando activamente en la construcción de las reglas.
Los 4 modelos para dividir gastos en pareja
No existe un modelo correcto. Existe el modelo que es justo para vuestra realidad y que los dos podéis sostener sin sentiros sobrecargados ni en desventaja.
Modelo 1: reparto a partes iguales (50/50)
Cada uno paga la mitad de todos los gastos del mes. Sencillo, directo, sin calcular porcentajes.
Cuándo funciona bien: cuando los dos tenéis ingresos parecidos y ninguno tiene deudas individuales que comprometan mucho el presupuesto.
Cuándo crea problemas: cuando hay una diferencia de ingresos importante. Imagina que uno gana 2.000 € y el otro 6.000 €. Si los gastos fijos suman 3.600 € al mes, cada uno pagaría 1.800 €; es decir, quien gana menos destinaría el 90% de sus ingresos solo a los gastos básicos. No le queda margen para ocio, ahorro ni emergencias. Ese desequilibrio crea resentimiento y dependencia.
Ejemplo práctico: Marcela y Pedro ganan 4.500 € cada uno. Los gastos fijos del piso suman 3.200 €. Con el modelo 50/50, cada uno paga 1.600 € al mes y aún le quedan 2.900 € para gastos personales, ahorro y ocio. Tiene sentido.
Usad la calculadora de división justa en pareja para simular este escenario con vuestras propias cifras.
Modelo 2: reparto proporcional a los ingresos
Cada uno aporta el mismo porcentaje de sus propios ingresos a los gastos compartidos. Quien gana más paga más en términos absolutos, pero el esfuerzo relativo es igual para los dos.
Cuándo funciona bien: cuando hay diferencia de ingresos entre los dos, pequeña o grande. Es el modelo más justo para la mayoría de las parejas.
Cómo calcularlo:
- Sumad los ingresos: 4.000 € (ella) + 2.000 € (él) = 6.000 € de ingresos totales.
- Calculad el porcentaje de cada uno: ella aporta el 66,7% de los ingresos de la pareja; él, el 33,3%.
- Aplicad ese porcentaje a los gastos comunes: si las facturas suman 3.000 €, ella paga 2.000 € y él, 1.000 €.
Ejemplo práctico: Ana gana 7.000 € y Bruno, 3.500 €. Los ingresos totales son 10.500 €. Ana representa el 66,7% del total; Bruno, el 33,3%. Los gastos fijos del mes suman 4.200 €. Ana cubre 2.800 € y Bruno, 1.400 €. Los dos destinan el mismo porcentaje de sus ingresos a las facturas del hogar, y los dos conservan margen para su ahorro individual.
Consejo: revisad este cálculo siempre que cambien los ingresos: un ascenso, una pérdida de empleo, un trabajo nuevo. La proporción debe reflejar la realidad actual, no la de hace seis meses.
Modelo 3: reparto por categorías (cada uno paga ciertas facturas)
En lugar de dividir cada factura a medias o calcular porcentajes, cada persona asume categorías de gasto completas.
Ejemplo: uno paga el alquiler y la comunidad; el otro, el supermercado, la luz, el agua e internet. Los importes deben estar equilibrados, pero cada uno gestiona sus categorías con autonomía.
Cuándo funciona bien: cuando los dos tenéis ingresos relativamente parecidos y hábitos de consumo distintos. Funciona muy bien para parejas que prefieren la independencia y no quieren hacerse transferencias cada semana.
Cuándo crea problemas: cuando los importes de las categorías se descompensan con el tiempo (sube el alquiler, se encarece el súper) y nadie revisa el acuerdo. También genera tensión cuando una persona siente que paga las categorías “más esenciales” y que está sosteniendo la casa sola.
Consejo: revisad los importes de cada categoría al menos cada seis meses para garantizar que el equilibrio se mantiene.
Modelo 4: cuenta conjunta más cuentas individuales (el modelo mixto)
Los dos mantienen sus cuentas individuales, pero abren una cuenta compartida para los gastos del hogar. Cada uno transfiere cada mes el importe acordado (proporcional o a partes iguales) a esa cuenta, y las facturas fijas se pagan desde ahí.
Si todavía estáis decidiendo cómo estructurar esta parte de vuestras finanzas, comparad la cuenta conjunta con las cuentas separadas.
Lo que sobra en cada cuenta individual es de su titular, sin necesidad de justificar cada café, camiseta o suscripción.
Cuándo funciona bien: para la mayoría de las parejas actuales. Concilia la colaboración (las facturas del hogar son responsabilidad de los dos) con la autonomía (cada uno gasta el resto como quiere, sin rendir cuentas de cada detalle).
Ejemplo práctico: Laura y Carlos acuerdan contribuir de forma proporcional. Laura ingresa 1.800 € y Carlos, 1.200 € en la cuenta conjunta el día 1 de cada mes. Los gastos fijos del mes suman 2.700 €. El resto se queda en la cuenta como reserva. Cada uno sigue teniendo su cuenta individual para los gastos personales. Sin fricciones ni cobros incómodos.
Tabla comparativa rápida
| Modelo | Ideal cuando... | Riesgo principal |
|---|---|---|
| 50/50 | Ingresos similares | Injusto si hay diferencia de ingresos |
| Proporcional | Ingresos distintos | Requiere actualizarlo a menudo |
| Por categorías | Hábitos de consumo distintos | Puede descompensarse con el tiempo |
| Cuenta conjunta + individuales | Queréis colaboración y autonomía | Exige disciplina con las transferencias |
Cómo registrar los gastos sin que se convierta en un trabajo
Elegir el modelo es la mitad del camino. La otra mitad es registrar lo que se gasta de forma que los dos tengáis claridad: sin hojas de cálculo que nadie abre, sin fotos de tiques perdidas en WhatsApp, sin el “¿qué pagaste tú?” del jueves siguiente.
Tres formas que funcionan de verdad:
Para parejas que prefieren la sencillez: un grupo de WhatsApp solo para gastos. Cada uno publica lo que pagó y el importe. A final de mes, lo sumáis todo y saldáis cuentas. Funciona para parejas con pocos gastos compartidos al mes y mucha confianza mutua.
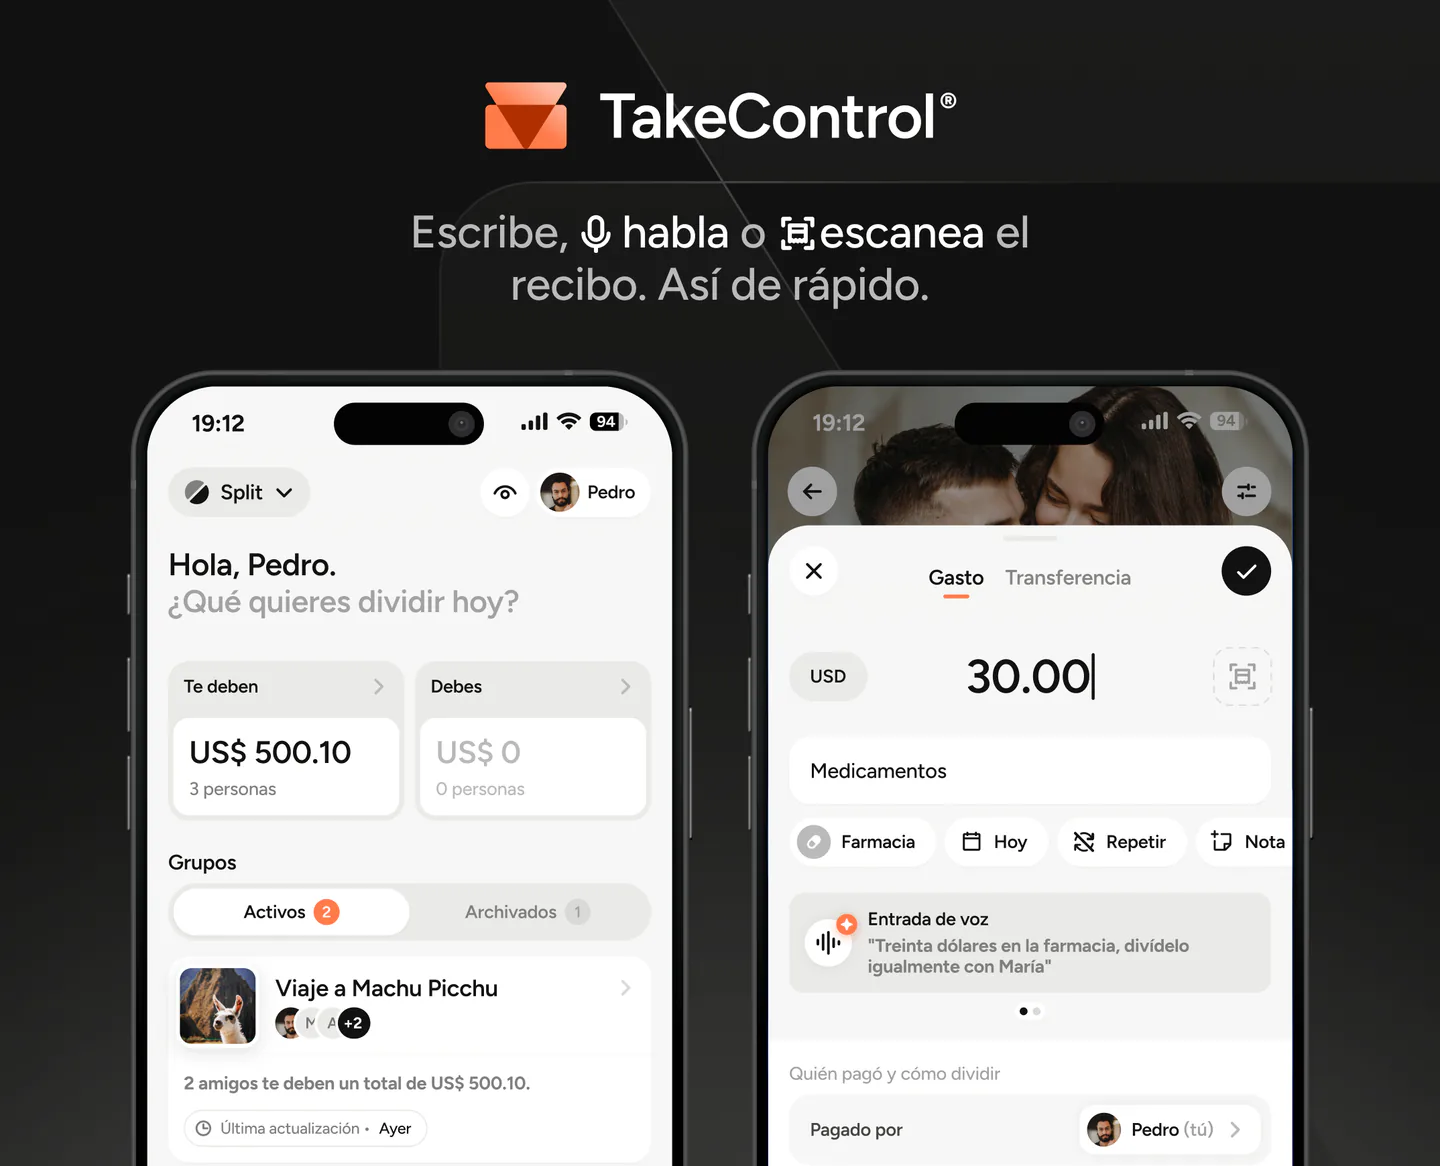
Para parejas que quieren una organización visual: una app de división de gastos, como TakeControl, en la que cualquiera de los dos puede registrar un gasto, indicar quién pagó y cómo se reparte, y la app calcula automáticamente quién debe cuánto a quién, en tiempo real. Sin cálculos mentales ni incomodidad al cobrar.
Para parejas con gastos altos y variados: una cuenta conjunta cuyo extracto siguen los dos. Todo gasto del hogar sale de esa cuenta y ambos tienen acceso al extracto. El saldo habla por sí solo.
Lo más importante no es la herramienta. Es que los dos tengáis acceso a la misma información. Cuando solo uno sigue las cuentas y el otro “confía en el proceso”, se crea un desequilibrio de poder que, con el tiempo, se convierte en resentimiento.
Errores que cometen las parejas (y cómo evitarlos)
Error 1: no revisar nunca el acuerdo
El reparto que tiene sentido cuando los dos ganáis 3.000 € no tiene por qué tenerlo cuando uno consigue un ascenso y pasa a ganar 6.500 €. Ni cuando uno pierde el empleo, tiene un hijo, asume una nueva deuda o se muda de ciudad.
Cómo evitarlo: apuntad en el calendario una “reunión financiera” cada seis meses. Puede ser informal, durante una cena en casa. Revisad el modelo, los importes y si hay algo que cambiar.
Error 2: dejar los gastos variables sin acuerdo
La mayoría de las parejas define quién paga el alquiler y las facturas fijas. ¿Pero el supermercado? ¿La farmacia? ¿La cena del viernes? ¿El viaje de fin de año? Los gastos variables son justo donde aparecen los roces, porque las expectativas son distintas y nunca se han dicho en voz alta.
Cómo evitarlo: cread una regla sencilla para los gastos variables compartidos. Por ejemplo: “el supermercado, siempre proporcional y dividido en la app; en las cenas fuera, cada uno paga lo suyo; los viajes salen del fondo común”.
Error 3: tratar la diferencia de ingresos como un tabú
En muchas parejas, quien gana menos evita el tema por vergüenza. Quien gana más lo evita por miedo a parecer arrogante. Resultado: el reparto 50/50 se mantiene durante años, desgastando a quien tiene menos margen, y la tensión nunca se nombra.
Cómo evitarlo: hablar de un reparto proporcional no va de quién vale más. Va de construir una vida sostenible para los dos. Quien gana más hoy puede ganar menos mañana. La regla debe proteger a ambos.
Error 4: que solo uno de los dos siga las cuentas
Cuando la gestión financiera recae en una sola persona, la otra pierde la noción real del presupuesto y empieza a gastar sin referencias. Con el tiempo, quien gestiona siente que carga con todo, y quien no gestiona se siente infantilizado o fuera de las decisiones.
Cómo evitarlo: los dos necesitáis conocer el estado de las finanzas, aunque solo uno haga los pagos. Una revisión mensual rápida juntos, aunque sean cinco minutos mirando la app o el extracto, lo resuelve.
Error 5: mezclar deudas individuales con las cuentas de la pareja
Cuotas de antes de la relación, préstamos que uno pidió por su cuenta, préstamos de estudios: esas deudas no son automáticamente de la pareja. Cuando entran en la cuenta común sin un acuerdo explícito, generan confusión y, a veces, injusticias.
Cómo evitarlo: las deudas individuales se quedan en las cuentas individuales, a menos que los dos decidáis, de forma consciente, que tiene sentido para la relación asumirlas juntos.
¿Y si uno de los dos no trabaja o gana muy poco?
Las situaciones de ingresos muy desiguales (uno cuida de los hijos a tiempo completo, está en paro o todavía estudia) requieren otra conversación.
En ese caso, no existe un “reparto de gastos” en el sentido tradicional. Existe una decisión de pareja sobre cómo se asigna el dinero que entra y cuánta autonomía tiene cada uno para gastar sin pedir permiso.
Algunas prácticas que funcionan bien en estos casos:
La asignación personal: aunque todos los ingresos procedan de uno de los dos, cada miembro de la pareja recibe cada mes un importe fijo para gastos personales, sin tener que justificarlo. Eso preserva la autonomía y la dignidad. El importe puede ser igual para los dos o distinto, pero debe ser suficiente para que quien no trabaja fuera de casa no sienta que necesita aprobación para cualquier compra.
La transparencia del presupuesto total: los dos sabéis cuánto entra, cuánto sale en gastos fijos y cuánto sobra. Aunque uno haga los pagos, el otro sigue el ritmo. El dinero no debe ser una herramienta de poder en una relación.
La revisión de los roles: si el reparto del trabajo doméstico es desigual (uno cuida de la casa y de los hijos mientras el otro trabaja fuera), esa contribución debe reconocerse de forma explícita en la lógica financiera de la pareja. Quien aporta el dinero no está “manteniendo” al otro: forma parte de una sociedad en la que los dos contribuyen de formas distintas.
Fondo de emergencia: el acuerdo que protege a los dos
Un aspecto que las parejas descuidan a menudo en su organización financiera: el fondo de emergencia compartido.
Los gastos inesperados ocurren: un coche que se avería, una consulta médica urgente, un despido repentino, una reparación de fontanería. Cuando no hay colchón, el imprevisto recae sobre el presupuesto del mes y lo desestabiliza todo. Cuando lo hay, el imprevisto es solo eso, un imprevisto, no una crisis.
La recomendación general es mantener de tres a seis meses de gastos fijos de la pareja en una cuenta con liquidez inmediata (sin plazo de permanencia). Para una pareja con 4.000 € de gastos fijos al mes, eso significa tener entre 12.000 € y 24.000 € ahorrados.
Crear ese colchón juntos, aunque se tarde uno o dos años, da a la pareja un objetivo financiero compartido. Y alcanzar objetivos financieros juntos es una de las formas más concretas de reforzar la confianza.
Sueños y metas: el dinero que une
Hasta aquí nos hemos centrado en organizar lo que sale. Pero hay una dimensión igual de importante: lo que los dos queréis construir.
Un gran viaje. La entrada del piso. La reforma de la cocina. El curso que uno siempre quiso hacer. El año sabático. La boda.
Cuando la pareja tiene metas financieras claras y compartidas, el presupuesto cobra sentido. El dinero que “sobra” a final de mes deja de ser “dinero perdido” y se convierte en un avance visible hacia algo que los dos queréis.
La práctica es sencilla: definid dos o tres metas para los próximos 12 a 24 meses, calculad cuánto tenéis que ahorrar al mes para alcanzarlas y apartad ese importe antes de gastar el resto. Puede ser en una cuenta aparte, en una inversión concreta o en un sobre digital en la app.
La meta no tiene que ser grandiosa. A veces es solo “queremos tener 5.000 € ahorrados para diciembre y viajar en Nochevieja”. Lo importante es que sea de los dos, no solo de uno.
Un resumen para empezar hoy
Si has llegado hasta aquí y quieres llevarte algo práctico, este es el plan para una semana:
- Hoy: habla con tu pareja sobre hacer esta organización juntos. Solo eso, sin cifras todavía ni hojas de cálculo. Solo la disposición a tener la conversación.
- En los próximos dos días: haced una lista de los gastos fijos del hogar. Poned por escrito (en papel o en una nota del móvil) todo lo que sale cada mes de forma previsible.
- Esa misma semana: decidid qué modelo de reparto tiene sentido para vuestra realidad. Si tenéis dudas, el modelo proporcional es el punto de partida más justo para la mayoría de las parejas.
- El fin de semana: elegid dónde vais a registrar los gastos compartidos. Puede ser una app (TakeControl se creó precisamente para esto), una hoja compartida o una cuenta conjunta. Sea lo que sea, tiene que ser accesible para los dos.
- Dentro de seis meses: revisad el acuerdo. ¿Qué ha cambiado? ¿Qué sigue funcionando? ¿Qué hay que ajustar?
Para terminar: el dinero no es el problema
Las parejas que organizan bien sus finanzas no discuten menos porque tengan más dinero. Discuten menos porque tienen más claridad.
Claridad sobre lo que gana cada uno. Sobre lo que gasta cada uno. Sobre lo que es de uno, lo que es del otro y lo que es de los dos. Sobre lo que queréis construir juntos.
Cuando existe esa claridad, una transferencia que se retrasa es solo una transferencia que se retrasa, no la prueba de que al otro no le importa. Un alquiler caro es una decisión conjunta, no un peso que uno carga solo. El tique del supermercado es un gasto de pareja, no la excusa para discutir sobre quién gasta más.
Organizar las finanzas en pareja es, en el fondo, una forma de cuidar la relación. Y empieza con una conversación.
TakeControl es una aplicación para dividir gastos en grupo, también en pareja. Tu pareja y tú podéis registrar gastos, ver quién debe cuánto en tiempo real y registrar la liquidación después de pagar fuera de la app. Sin hojas de cálculo, sin incomodidad, sin “¿qué pagaste tú?”.
Limitación del producto: TakeControl calcula y registra los saldos, pero no transfiere dinero ni dispone de versión web. El grupo paga con su banco o servicio habitual y después puede registrar la liquidación.
Descarga TakeControl gratis y organiza tus gastos compartidos.
 Descargar para iPhone
 Descargar para Android
Fuentes y verificación
- Calculadora para dividir gastos en pareja — TakeControl (Consultado el )
- TakeControl — planes y funciones — TakeControl (Consultado el )
- Serasa y Opinion Box — encuesta sobre finanzas y relaciones (2026) — Serasa (Consultado el )

Creé TakeControl para hacer más sencilla la división de gastos entre parejas y en viajes. Aquí comparto consejos, novedades de la app, aprendizajes y contenidos para facilitar la organización de tus gastos compartidos.
Preguntas frecuentes
No hay un modelo único. Con ingresos similares, el 50/50 puede funcionar. Con ingresos distintos, el reparto proporcional suele ser el más justo. Lo importante es acordarlo antes y revisarlo cada seis meses.
Usad el reparto proporcional a los ingresos: cada uno aporta el mismo porcentaje de sus propios ingresos a los gastos comunes. Así, quien gana más paga más en términos absolutos, pero el esfuerzo relativo queda equilibrado.
No es obligatorio, pero el modelo mixto (cuenta conjunta para los gastos del hogar más cuentas individuales) funciona muy bien para quienes quieren compartir las facturas fijas y mantener la autonomía en los gastos personales.
Tened claros los ingresos, las deudas, los gastos fijos y las metas. Registrad los gastos compartidos en un lugar accesible para los dos y revisad el acuerdo periódicamente, sin esperar a que la situación sea crítica.
Por defecto, no. Las deudas individuales deben quedarse en las cuentas de quien las contrajo, a menos que decidáis conscientemente asumirlas juntos.
