















Como juntar dinheiro para viajar em casal sem misturar as contas
Transformem a viagem em uma meta mensal, escolham aportes iguais ou proporcionais e poupem juntos sem misturar as contas da casa.
Juntar dinheiro para uma viagem a dois não exige colocar os salários na mesma conta. Exige transformar “um dia a gente vai” em um plano com valor, prazo, contribuição e regra de revisão.
O erro mais comum é escolher um destino, dividir uma estimativa por dois e começar a guardar sem considerar quando cada parte será paga. Passagens podem vencer meses antes da hospedagem; alimentação e transporte local só serão gastos no destino. Um plano útil acompanha esse calendário e respeita o orçamento individual de cada pessoa.
Comecem pelo custo completo, não pela passagem
Criem uma primeira estimativa com tudo o que precisará sair do bolso:
- transporte até o destino, bagagem e deslocamentos de ida e volta;
- hospedagem, taxas e eventuais depósitos;
- seguro, documentação, vacinas ou conectividade, quando aplicável;
- transporte local;
- alimentação;
- passeios e ingressos escolhidos pelos dois;
- uma margem para variação de preço e imprevistos da própria viagem.
Separem também compras e experiências pessoais. Se uma pessoa quer fazer um passeio que a outra não deseja, esse valor não precisa aumentar a meta comum.
Não tratem a primeira pesquisa como preço garantido. Registrem a data da consulta e as condições: bagagem incluída, política de cancelamento, impostos e moeda. Depois definam um limite total que caiba para ambos. Se o destino só funciona quando uma pessoa compromete o aluguel, a fatura futura ou a reserva de emergência, o plano ainda não cabe.
Transformem o total em uma meta mensal
Use esta conta simples:
meta mensal conjunta = (custo estimado − valor já reservado) ÷ meses disponíveis
Imagine uma viagem estimada em R$ 12.000. O casal já guardou R$ 1.200 e faltam nove meses para os principais pagamentos. Restam R$ 10.800, então a meta conjunta é R$ 1.200 por mês.
Mas não olhem apenas para a data de embarque. Se R$ 4.000 em passagens precisarão ser pagos em três meses, essa primeira etapa exige um ritmo diferente. Organizem a meta em marcos:
- passagens e sinal da hospedagem;
- saldo das reservas;
- dinheiro para o período no destino;
- margem final.
Assim vocês descobrem cedo se precisam mudar a data, o roteiro ou o padrão de viagem, em vez de cobrir a diferença no cartão perto da partida.
Escolham uma contribuição que os dois consigam sustentar
Não existe uma única divisão correta. Comparem a folga real depois das despesas essenciais e das obrigações individuais.
| Modelo | Como funciona | Quando ajuda |
|---|---|---|
| Igual | cada pessoa guarda a mesma quantia | rendas disponíveis e prioridades parecidas |
| Proporcional | cada uma assume uma porcentagem combinada | diferença relevante de renda ou obrigações |
| Valores possíveis | cada uma define um aporte sustentável | renda variável ou meses mais apertados |
| Por categorias | uma financia passagens; outra, hospedagem e parte do destino | datas de recebimento ou benefícios diferentes |
No exemplo de R$ 1.200 por mês, uma divisão 60/40 seria R$ 720 e R$ 480. A proporção não precisa copiar automaticamente a renda bruta. O casal pode considerar renda líquida, despesas pessoais necessárias e outras responsabilidades.
Se nenhum arranjo produz um aporte viável, a resposta não é pressionar quem tem menos folga. Reduzam o custo ou ampliem o prazo. O orçamento da viagem deve ser construído para os dois conseguirem chegar ao destino sem começar a viagem em desequilíbrio.
Poupem juntos sem misturar o dinheiro da casa
Há três formas práticas de separar a meta das contas correntes.
Saldos individuais com um registro comum
Cada pessoa guarda sua parte em uma conta ou espaço próprio e atualiza um registro compartilhado uma vez por mês. A autonomia é maior, mas o casal precisa ser transparente sobre o valor realmente reservado e não confundir promessa com depósito feito.
Um saldo exclusivo para a viagem
O casal transfere os aportes para um local dedicado à meta. Isso facilita enxergar o total, mas exige conferir titularidade, acesso, taxas, regras de movimentação e o que acontece se o plano mudar. Não escolham um produto financeiro apenas pela rentabilidade anunciada; prazo, risco e disponibilidade do dinheiro também importam.
Modelo híbrido
Uma parte fica em um saldo comum para reservas compartilhadas e outra permanece individual para passagens próprias ou gastos pessoais. É útil quando os dois querem coordenação sem reunir toda a vida financeira.
Se a organização cotidiana ainda estiver indefinida, o guia sobre conta conjunta ou contas separadas compara esses modelos além da viagem.
Não contem a reserva de emergência duas vezes
Dinheiro para viajar tem data e finalidade. Reserva de emergência existe para situações necessárias e inesperadas. Mesmo que os dois saldos apareçam no mesmo aplicativo bancário, registrem-nos como objetivos diferentes.
Evitem frases como “se faltar, pegamos da reserva e depois devolvemos”. Se a viagem já depende desse resgate, o custo ou o prazo precisa mudar. Também não considerem o limite do cartão como dinheiro guardado: limite permite adiar o pagamento, mas não cria renda.
O artigo sobre reserva de emergência do casal ajuda a definir o que deve ficar protegido antes de acelerar a meta de férias.
Combinem agora o que fazer quando a realidade mudar
Preço e renda podem mudar entre a primeira pesquisa e a reserva. Definam uma revisão mensal curta e gatilhos claros.
Se o custo subir, decidam nesta ordem:
- cortar ou trocar itens não essenciais;
- usar uma margem já prevista para variação;
- aumentar aportes apenas se houver folga para ambos;
- mudar datas, duração ou destino.
Se uma renda cair, suspendam novas compras e protejam moradia, alimentação, saúde, dívidas obrigatórias e reserva de emergência. A viagem pode ser redimensionada ou adiada. Não transformem a contribuição maior de uma pessoa em dívida silenciosa: registrem se ela é presente, mudança definitiva da proporção ou valor que será devolvido.
Baixem o TakeControl quando começarem as reservas e mantenham claro quem adiantou cada gasto da viagem.
Quando a poupança vira pagamento, mudem o controle
Enquanto o dinheiro está sendo acumulado, o principal registro é a meta. Quando surgem passagens, hospedagem e ingressos, passa a importar também quem pagou e como a despesa será dividida.
Criem um grupo da viagem no TakeControl e lancem cada pagamento real com pagador, participantes, valor e moeda. Isso evita que a pessoa com maior limite de cartão pareça ter contribuído mais apenas porque concentrou as reservas. O app calcula o saldo entre o casal, mas não guarda a poupança nem transfere dinheiro.
Antes de comprar, leiam o guia de como dividir despesas de viagem em casal. Ele cobre milhas, upgrades, cancelamentos e gastos no destino — a etapa seguinte ao plano de poupança.
Checklist para começar hoje
- escolher um destino ou faixa de custo que agrade aos dois;
- estimar todas as categorias e datas de pagamento;
- descontar o valor já guardado;
- calcular a meta mensal conjunta;
- escolher aportes iguais, proporcionais, possíveis ou por categoria;
- manter a reserva de emergência fora da conta da viagem;
- decidir onde o dinheiro ficará e quem poderá acessá-lo;
- revisar preço, saldo e renda uma vez por mês;
- registrar reservas pagas e reembolsos sem misturá-los com a meta futura.
Um bom plano não obriga o casal a unir todas as contas. Ele dá visibilidade suficiente para que cada pessoa saiba o que precisa guardar, o que continua sendo pessoal e como o sonho muda se a vida mudar.
Comecem a viagem no TakeControl: criem o grupo na primeira reserva e cheguem ao embarque com os pagamentos organizados.
Limitação do produto: o TakeControl registra despesas e calcula saldos entre pessoas. Ele não é conta bancária, não mantém a poupança da viagem e não realiza transferências.
Fontes e verificação
Fontes consultadas sobre metas financeiras, viagem e reserva de emergência:
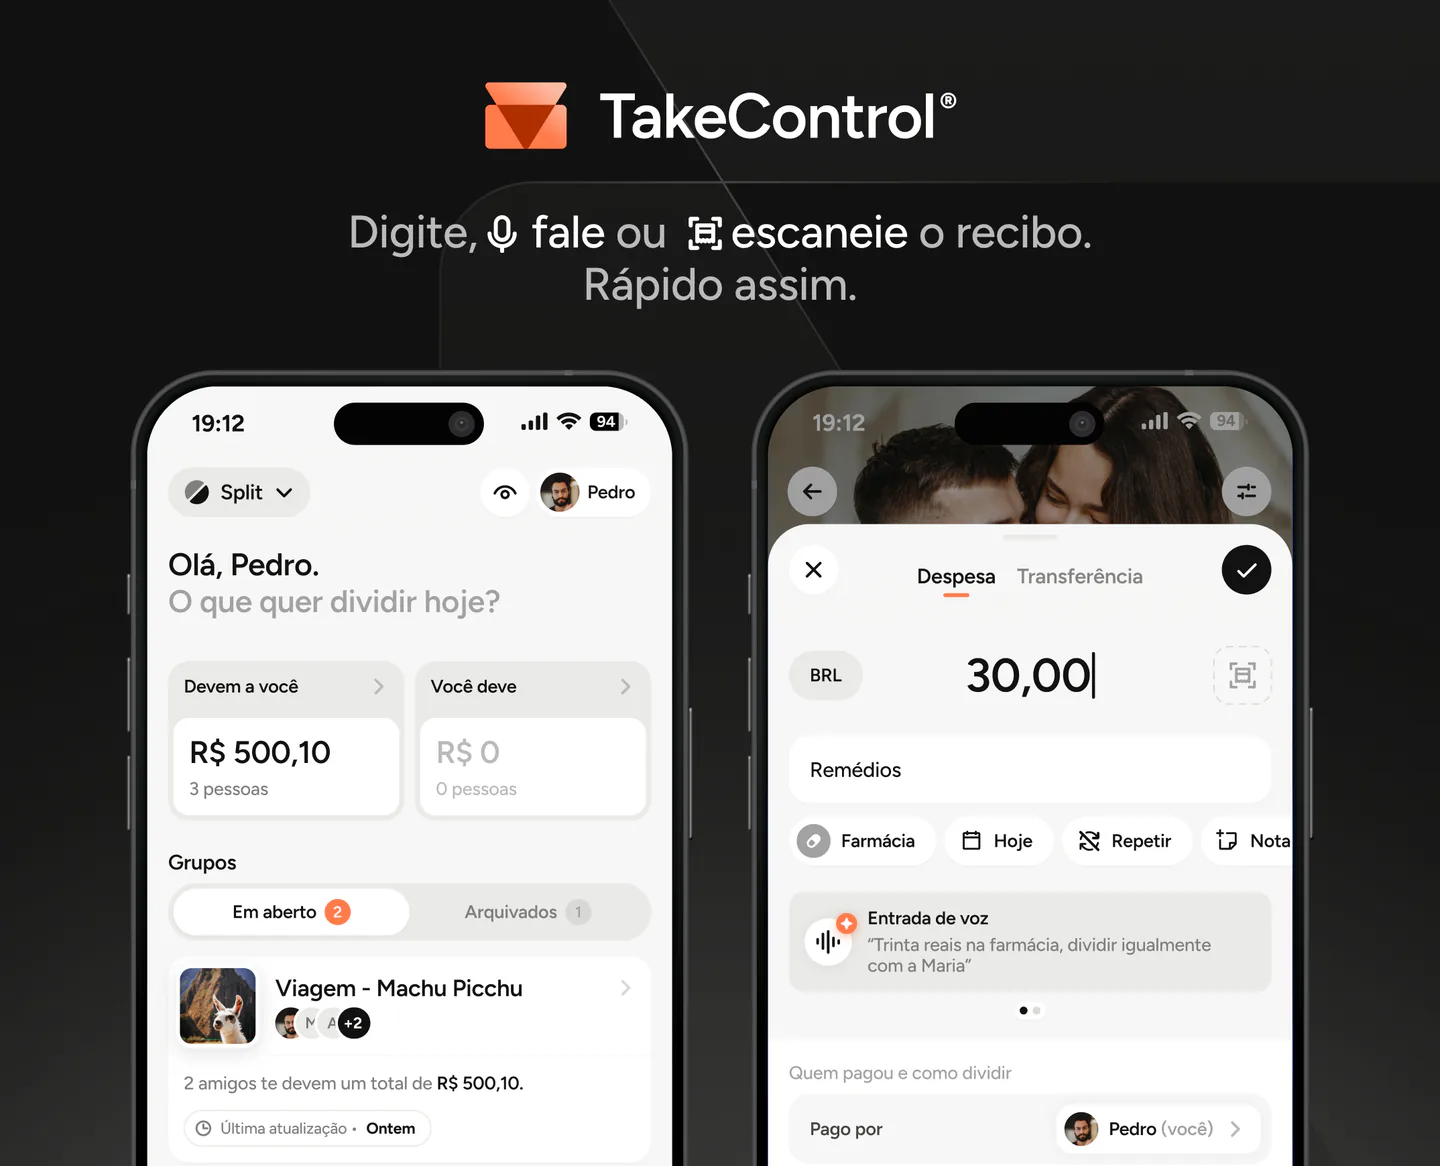

Criei o TakeControl para tornar a divisão de despesas entre casais e viagens mais simples. Por aqui, compartilho dicas, novidades do app, aprendizados e conteúdos para facilitar a organização dos seus gastos compartilhados.
Perguntas frequentes
Subtraiam do custo estimado o valor já reservado e dividam o restante pelos meses até cada pagamento. Se faltam R$ 10.800 e há nove meses, a meta conjunta é R$ 1.200 por mês. Depois apliquem a divisão escolhida pelo casal.
Não. Cada pessoa pode guardar sua parte em uma conta individual e o casal manter um registro comum. Uma conta conjunta exclusiva para a meta ou um modelo híbrido também podem funcionar. Confiram titularidade, acesso, taxas e regras diretamente com a instituição financeira.
A divisão igual é simples quando os dois têm folga mensal parecida. A proporcional pode ser mais sustentável quando as rendas ou obrigações são diferentes. Outra opção é definir um valor possível para cada pessoa e ajustar data, destino ou padrão da viagem ao total alcançável.
Em geral, não. Viagem é um gasto planejado; a reserva de emergência protege contra eventos necessários e inesperados. Se a meta não cabe sem usar a reserva, reduzam o orçamento, adiem a data ou aumentem os aportes dentro do que for seguro.
O TakeControl não é conta bancária e não guarda a poupança. Quando começarem as reservas, ele pode registrar quem pagou passagens, hospedagem e outros gastos, quem participa de cada despesa e qual divisão foi combinada. O dinheiro e as transferências continuam fora do app.
Parem novos compromissos, revisem o valor ainda necessário e protejam primeiro as despesas essenciais e a reserva de emergência. Depois decidam juntos entre reduzir a viagem, adiar, mudar temporariamente a proporção ou cancelar itens ainda reembolsáveis.
