















Dividir despesas em casal: o guia completo para viver juntos sem discussões
Modelos de divisão, conversas essenciais e ferramentas práticas para organizar as finanças a dois sem folhas de cálculo, ressentimentos ou cobranças.

É provável que já tenha passado por isto, ou que esteja a passar agora.
É quinta-feira à noite, a renda tem de ser paga amanhã e alguém ainda não transferiu a sua parte. A conversa começa com “esqueceste-te?” e acaba num silêncio pesado que não tem nada a ver com dinheiro, e tudo a ver com a forma como a relação está a funcionar.
O dinheiro entre casais é assim: subtil quando corre bem, explosivo quando corre mal.
Muitos casais reconhecem que o dinheiro é um dos temas que mais tensão gera em casa. Mas há uma coisa que essa perceção não conta: na maioria dos casos, o problema não é o dinheiro em si. É a falta de um acordo.
É a diferença de rendimentos de que ninguém quis falar. A despesa que um dos dois considerava “da casa” e o outro “dela” ou “dele”. É o MB WAY que chegou com três dias de atraso e a impressão que ficou. É não ter onde olhar para saber, com clareza, quem deve quanto a quem.
Este guia existe para resolver isso. Do zero. Com exemplos concretos, modelos de divisão que funcionam a sério e uma forma prática de organizar tudo sem precisar de uma folha de cálculo elaborada, de reuniões formais ou de uma conversa difícil todas as semanas.
Porque é que dividir despesas em casal é mais difícil do que parece
Antes dos métodos, vale a pena perceber o que está em jogo.
Quando duas pessoas decidem viver juntas, seja depois de anos de namoro, seja logo no início, trazem histórias financeiras completamente diferentes. Uma cresceu numa casa onde o dinheiro era um assunto sério e documentado. A outra cresceu num ambiente em que ninguém falava de contas, e aprender a lidar com isso foi empírico, solitário e cheio de erros.
É comum os casais nunca terem uma conversa estruturada sobre finanças, ou só falarem de dinheiro quando a situação já está crítica.
Isso cria um terreno fértil para três tipos de conflito muito comuns:
O conflito do “eu pago mais do que tu”, quando um dos dois sente, mesmo sem o dizer, que está a suportar um peso desproporcionado. Esse sentimento corrói devagar, durante meses, até se transformar em ressentimento.
O conflito da “infidelidade financeira”, quando compras, dívidas ou gastos são escondidos do parceiro. A sensação de traição quando o segredo vem à tona é real, e difícil de desfazer.
O conflito do “nunca nos sobra dinheiro”, quando os dois ganham, as contas são pagas, mas no fim do mês não sobra nada. Sem visibilidade sobre para onde vai o dinheiro, a culpa começa a circular.
A boa notícia: os três têm solução com uma organização simples e uma conversa honesta.
A conversa que tem de acontecer antes de tudo
Antes de escolher qualquer modelo de divisão, há uma etapa que a maioria dos casais salta, e essa omissão é exatamente a origem dos problemas.
Sentarem-se e porem os números em cima da mesa.
Parece óbvio, mas na prática é raro. Falar sobre quanto cada um ganha ainda é tabu para muita gente. E quando os dois não sabem exatamente o rendimento um do outro, ou conhecem o número mas nunca conversaram sobre o que isso significa para a divisão, qualquer modelo de organização fica construído sobre areia.
Uma boa conversa sobre as finanças do casal cobre quatro pontos:
1. Quanto cada um ganha (e como)
Incluam o salário fixo, o rendimento variável (prémios, trabalhos a recibos verdes, comissões) e se há variação mensal. Se o rendimento oscila, calculem a média dos últimos seis meses.
2. Que dívidas cada um tem individualmente
Crédito para estudos, crédito pessoal, compras a prestações que vieram de antes da relação: tudo isso afeta quanto a pessoa tem realmente disponível por mês. Uma dívida individual não passa automaticamente a ser do casal, mas precisa de estar visível para que a divisão faça sentido.
3. Quais são as despesas da casa, em lista
Renda ou prestação da casa, condomínio, IMI, água, luz, gás, internet, streaming, supermercado, empregada de limpeza, animal de estimação, seguros. Anotem tudo. Depois, somem as despesas variáveis que são partilhadas: jantares fora, compras extra, viagens.
4. O que cada um quer para o futuro próximo
Comprar casa? Viajar pela Europa no próximo ano? Trocar de carro? Ter um filho? Estes objetivos precisam de contribuição financeira, e chegar a acordo sobre eles antes de montar o orçamento evita que o dinheiro “desapareça” mês após mês sem explicação.
Esta conversa não tem de acontecer de uma só vez. Pode ser ao longo de uma semana, aos poucos. O que importa é que aconteça com honestidade, sem julgamentos e com os dois envolvidos na construção das regras.
Os 4 modelos de divisão de despesas para casais
Não existe um modelo certo. Existe o modelo que é justo para a vossa realidade, e que os dois conseguem manter sem se sentirem sobrecarregados ou em desvantagem.
Modelo 1: Divisão igualitária (50/50)
Cada um paga metade de todas as despesas do mês. Simples, direto, sem cálculo de percentagens.
Quando funciona bem: quando os dois têm rendimentos próximos e nenhum tem dívidas individuais que comprometam muito o orçamento.
Quando cria problemas: quando há uma diferença de rendimento significativa. Imagine que um ganha 1000 € e o outro 3000 €. Se as despesas fixas somam 1800 € por mês, cada um pagaria 900 €, ou seja, quem ganha menos comprometeria 90% do rendimento só com contas básicas. Não há espaço para lazer, poupança ou imprevistos. Esse desequilíbrio cria ressentimento e dependência.
Exemplo prático: a Inês e o Tiago ganham 1500 € cada um. As despesas fixas do apartamento somam 1400 €. No modelo 50/50, cada um paga 700 € por mês e ainda sobram 800 € por pessoa para gastos pessoais, poupança e lazer. Faz sentido.
Usem a calculadora de divisão justa do casal para simular este cenário com os vossos valores.
Modelo 2: Divisão proporcional ao rendimento
Cada um contribui com a mesma percentagem do próprio rendimento para as despesas partilhadas. Quem ganha mais paga mais em valor absoluto, mas o esforço relativo é igual para os dois.
Quando funciona bem: quando há diferença de rendimento entre os dois, seja pequena ou grande. É o modelo mais justo para a maioria dos casais.
Como calcular:
- Somem os rendimentos: 2000 € (ela) + 1000 € (ele) = 3000 € de rendimento total.
- Descubram a percentagem de cada um: ela contribui com 66,7% do rendimento do casal, ele com 33,3%.
- Apliquem essa percentagem às despesas comuns: se as contas somam 1500 €, ela paga 1000 € e ele paga 500 €.
Exemplo prático: a Rita ganha 2400 € e o Diogo ganha 1200 €. O rendimento total é de 3600 €. A Rita representa 66,7% do total; o Diogo, 33,3%. As despesas fixas do mês somam 1440 €. A Rita suporta 960 € e o Diogo 480 €. Os dois comprometem a mesma percentagem do rendimento (40%) com as contas da casa, e ambos mantêm margem para poupança individual.
Dica: revejam este cálculo sempre que houver uma mudança de rendimento: promoção, perda de emprego, novo trabalho. A proporção tem de refletir a realidade atual, não a de há seis meses.
Modelo 3: Divisão por categoria (cada um paga certas contas)
Em vez de dividir cada conta ao meio ou calcular percentagens, cada pessoa assume categorias inteiras de despesa.
Exemplo: um paga a renda e o condomínio; o outro paga o supermercado, a luz, a água e a internet. Os valores têm de estar equilibrados entre si, mas cada um tem autonomia sobre as suas categorias.
Quando funciona bem: quando os dois têm rendimentos relativamente próximos e perfis de consumo distintos. Funciona muito bem para casais que preferem independência e não querem fazer transferências todas as semanas.
Quando cria problemas: quando os valores das categorias se desequilibram com o tempo (a renda sobe, o supermercado fica mais caro) e ninguém revê o acordo. Também gera tensão quando uma pessoa percebe que está a pagar categorias “mais essenciais” do que a outra e sente que é ela que sustenta a casa.
Dica: revejam os valores das categorias pelo menos a cada seis meses para garantir que o equilíbrio se mantém.
Modelo 4: Conta conjunta + contas individuais (o modelo misto)
Os dois mantêm contas individuais, mas criam uma conta partilhada para as despesas da casa. Cada um transfere mensalmente o valor combinado (de forma proporcional ou igualitária) para essa conta, e as despesas fixas são pagas a partir dela.
Se ainda estão a decidir como estruturar esta parte da vida financeira, vejam a comparação entre conta conjunta ou contas separadas.
O que sobra em cada conta individual é do próprio titular, sem ter de justificar cada café, cada t-shirt ou cada subscrição.
Quando funciona bem: para a maioria dos casais de hoje. Concilia parceria (as contas da casa são responsabilidade dos dois) com autonomia (cada um gasta o resto como quiser, sem prestar contas de cada pormenor).
Exemplo prático: a Sofia e o Rui combinam contribuir de forma proporcional. A Sofia deposita 900 € e o Rui 600 € na conta conjunta todos os dias 1. As despesas fixas do mês somam 1350 €. O restante fica no saldo da conta como reserva. Cada um tem ainda a sua conta individual para gastos pessoais. Sem atritos, sem cobranças.
Tabela comparativa rápida
| Modelo | Ideal quando... | Risco principal |
|---|---|---|
| 50/50 | Rendimentos parecidos | Injusto com diferença de rendimento |
| Proporcional | Rendimentos diferentes | Exige atualização frequente |
| Por categoria | Perfis de consumo diferentes | Pode desequilibrar-se com o tempo |
| Conta conjunta + individuais | Querem parceria e autonomia | Exige disciplina nas transferências |
Como registar as despesas sem que isso se torne um trabalho
Escolher o modelo é metade do caminho. A outra metade é saber como registar o que foi gasto, de forma que os dois tenham clareza, sem uma folha de cálculo que ninguém abre, sem fotografias de talões que se perdem no WhatsApp, sem um “afinal o que é que pagaste?” na quinta-feira da semana seguinte.
Três formas que funcionam mesmo:
Para casais que preferem simplicidade: um grupo no WhatsApp só para despesas. Cada um publica o que pagou e o valor. No fim do mês, somam tudo e acertam contas. Funciona para casais com poucas transações partilhadas por mês e um elevado nível de confiança mútua.
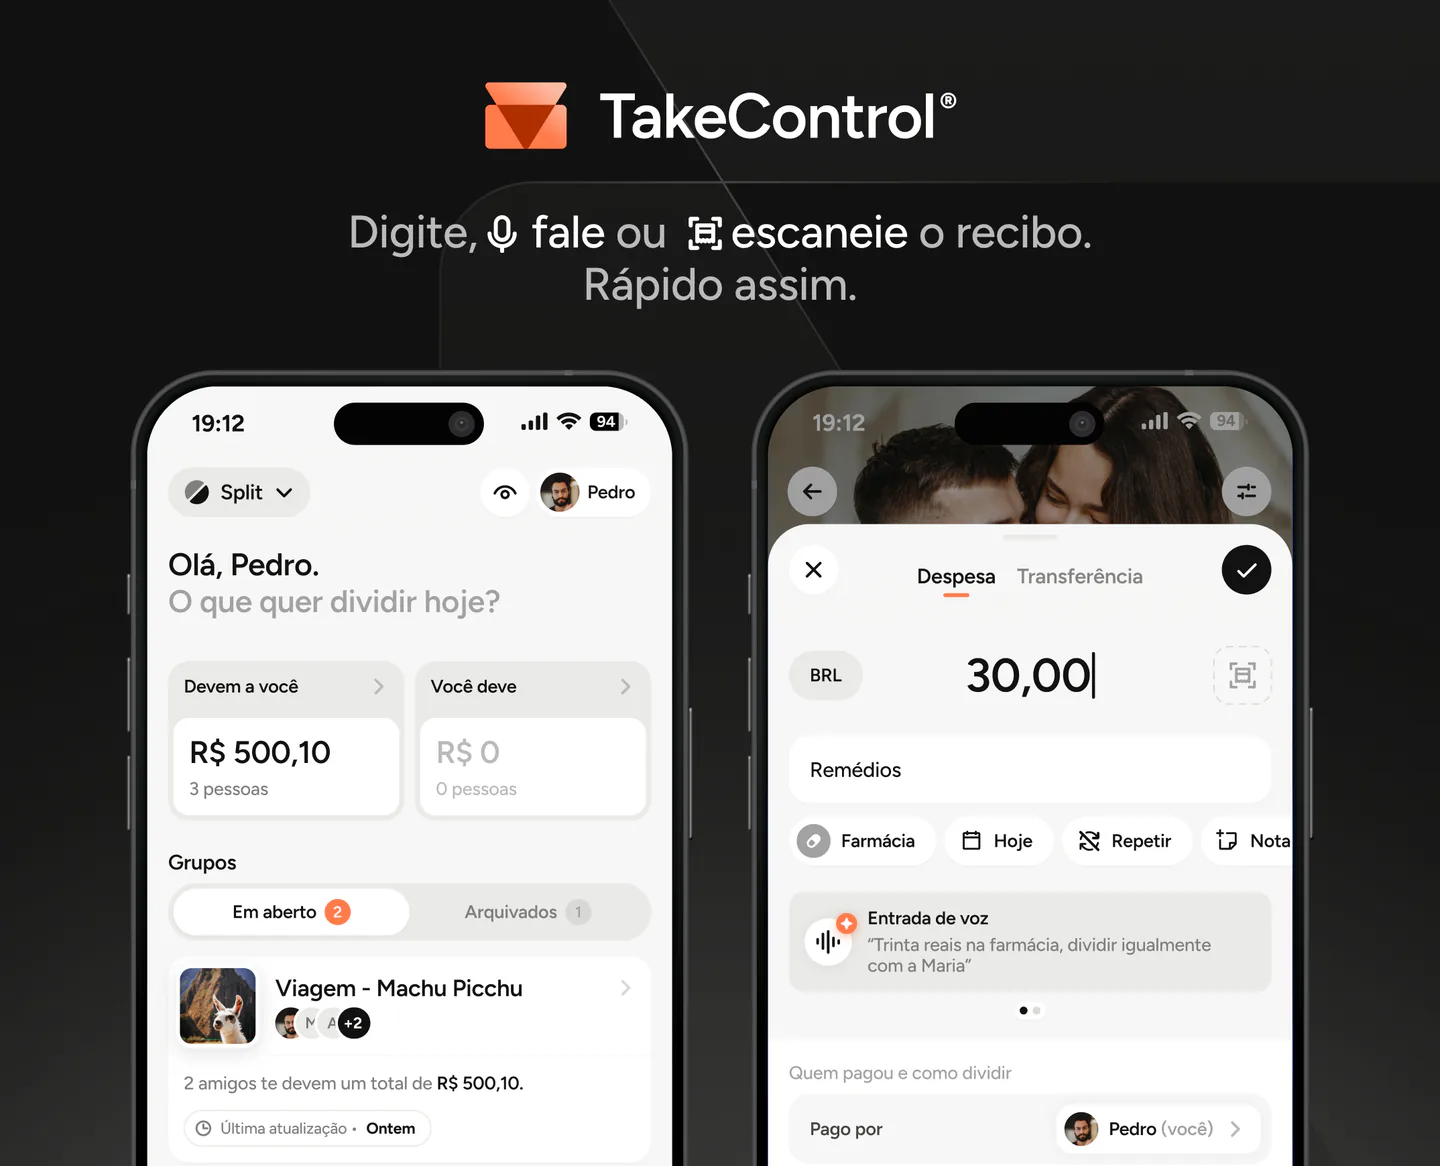
Para casais que querem uma organização visual: uma app de divisão de despesas, como o TakeControl, onde qualquer um dos dois pode registar uma despesa, escolher quem pagou e como será dividida, e a app calcula automaticamente quem deve quanto a quem, em tempo real. Sem contas de cabeça, sem o constrangimento de cobrar.
Para casais com despesas elevadas e variadas: conta conjunta com o extrato acompanhado pelos dois. Todas as despesas da casa saem dessa conta e ambos têm acesso ao extrato. O saldo fala por si.
O mais importante não é a ferramenta. É que os dois tenham acesso à mesma informação. Quando só um acompanha as contas e o outro “confia no processo”, cria-se um desequilíbrio de poder que, com o tempo, se transforma em ressentimento.
Erros que os casais cometem (e como evitá-los)
Erro 1: Nunca rever o acordo
A divisão que faz sentido quando os dois ganham 1200 € não faz necessariamente sentido quando um é promovido e passa a ganhar 2200 €. Nem quando um dos dois perde o emprego, tem um filho, assume uma nova dívida ou muda de cidade.
Como evitar: marquem no calendário uma “reunião financeira” a cada seis meses. Pode ser informal, pode ser durante um jantar em casa. Revejam o modelo, os valores e se algo tem de mudar.
Erro 2: Deixar as despesas variáveis sem regra
A maioria dos casais define quem paga a renda e as despesas fixas. Mas e o supermercado? E a farmácia? E o jantar fora à sexta-feira? E a viagem de fim de ano? As despesas variáveis são exatamente onde surgem os atritos, porque as expectativas são diferentes e nunca foram ditas em voz alta.
Como evitar: criem uma regra simples para as despesas variáveis partilhadas. Por exemplo: “supermercado sempre proporcional, dividido na app; jantares fora, cada um paga o seu; viagens saem do fundo conjunto.”
Erro 3: Tratar a diferença de rendimentos como tabu
Em muitos casais, quem ganha menos evita o assunto por vergonha. Quem ganha mais evita-o por medo de parecer arrogante. Resultado: a divisão 50/50 mantém-se durante anos, a desgastar quem tem menos margem, e a tensão nunca é nomeada.
Como evitar: a conversa sobre a divisão proporcional não é sobre quem vale mais. É sobre construir uma vida sustentável para os dois. Quem ganha mais hoje pode ganhar menos amanhã. A regra deve proteger os dois.
Erro 4: Só um dos dois acompanha as contas
Quando a gestão financeira fica concentrada numa só pessoa, a outra perde a noção real do orçamento e passa a gastar sem referência. Mais cedo ou mais tarde, quem gere sente o peso sozinho, e quem não gere sente-se infantilizado ou afastado das decisões.
Como evitar: os dois têm de conhecer o estado das finanças, mesmo que só um faça os pagamentos. Uma revisão rápida mensal em conjunto, que pode ser cinco minutos a olhar para a app ou para o extrato, resolve isso.
Erro 5: Misturar dívidas individuais nas contas do casal
Prestações que já existiam antes da relação, créditos que um dos dois contraiu individualmente, crédito para estudos: estas dívidas não são automaticamente do casal. Quando entram na conta partilhada sem um acordo explícito, geram confusão e, por vezes, injustiça.
Como evitar: as dívidas individuais ficam nas contas individuais, a menos que os dois decidam, de forma consciente, que faz sentido para a relação assumi-las em conjunto.
E quando um dos dois não trabalha, ou ganha muito pouco?
Situações de rendimento muito assimétrico (um dos dois cuida dos filhos a tempo inteiro, está desempregado ou ainda está a estudar) pedem uma conversa diferente.
Nesse caso, não existe “divisão de despesas” no sentido tradicional. Existe uma decisão do casal sobre como é distribuído o dinheiro que entra, e quanta autonomia cada um tem para gastar sem ter de pedir.
Algumas práticas que funcionam bem nestes contextos:
A “mesada” individual: mesmo que todo o rendimento venha de um dos dois, cada parceiro recebe mensalmente um valor fixo para gastos pessoais, sem ter de o justificar. Isso preserva a autonomia e a dignidade. O valor pode ser igual para os dois ou diferente, mas tem de ser suficiente para que quem não trabalha fora não sinta que depende de aprovação para qualquer compra.
A transparência do orçamento total: os dois sabem quanto entra, quanto sai para despesas fixas e quanto sobra. Mesmo que um faça os pagamentos, o outro acompanha. O dinheiro não deve ser uma ferramenta de poder numa relação.
A revisão de papéis: se a divisão do trabalho doméstico é desigual (um cuida da casa e dos filhos enquanto o outro trabalha fora), essa contribuição tem de ser reconhecida explicitamente na lógica financeira do casal. Quem sustenta materialmente a casa não está a “pagar tudo” ao outro: está numa sociedade em que os dois contribuem de formas diferentes.
Fundo de emergência: o acordo que protege os dois
Um ponto que os casais negligenciam com frequência na organização financeira: o fundo de emergência partilhado.
As despesas inesperadas acontecem: o carro que avaria, uma consulta médica urgente, um despedimento repentino, uma reparação na canalização. Quando não há fundo, o imprevisto cai sobre o orçamento do mês e desestabiliza tudo. Quando há, o imprevisto é só isso, um imprevisto, e não uma crise.
A recomendação geral é manter entre três e seis meses de despesas fixas do casal numa conta com liquidez imediata (mobilizável a qualquer momento). Para um casal com 1800 € de despesas fixas por mês, isso significa ter entre 5400 € e 10 800 € guardados.
Construir este fundo em conjunto, mesmo que demore um ou dois anos, cria um objetivo financeiro partilhado. E alcançar objetivos financeiros juntos é uma das formas mais concretas de fortalecer a confiança a dois.
Sonhos e objetivos: o dinheiro que une
Até aqui, o foco esteve em organizar o que sai. Mas há uma dimensão igualmente importante: o que os dois querem construir.
Uma grande viagem. A entrada para a casa. As obras na cozinha. O curso que um dos dois sempre quis fazer. O ano sabático. A festa de casamento.
Quando o casal tem objetivos financeiros claros e partilhados, o orçamento ganha propósito. O que “sobrou” no fim do mês deixa de ser “dinheiro perdido” e passa a ser progresso visível em direção a algo que os dois querem.
A prática é simples: definam dois ou três objetivos para os próximos 12 a 24 meses, calculem quanto têm de pôr de parte por mês para lá chegar e separem esse valor antes de gastar o resto. Pode ser numa conta à parte, num produto de poupança específico ou num envelope digital na app.
O objetivo não tem de ser grandioso. Às vezes é só “queremos ter 1500 € guardados até dezembro para viajar na passagem de ano”. O que importa é que seja dos dois, e não só de um.
Um resumo para começar hoje
Se chegou até aqui e quer sair com algo prático, eis o roteiro de uma semana:
- Hoje: fale com o seu parceiro ou parceira sobre fazerem esta organização juntos. Só isso, ainda sem números, sem folhas de cálculo. Só a disponibilidade para ter a conversa.
- Nos dois dias seguintes: listem as despesas fixas da casa. Ponham no papel (ou numa nota do telemóvel) tudo o que sai mensalmente de forma previsível.
- Na mesma semana: decidam que modelo de divisão faz sentido para a vossa realidade. Se ficarem com dúvidas, o modelo proporcional é o ponto de partida mais justo para a maioria dos casais.
- No fim de semana: escolham onde vão registar as despesas partilhadas. Pode ser uma app (o TakeControl foi criado exatamente para isso), uma folha de cálculo partilhada ou uma conta conjunta. Seja o que for, tem de ser acessível aos dois.
- Daqui a seis meses: revejam o acordo. O que mudou? O que continua a funcionar? O que precisa de ajustes?
Para terminar: o dinheiro não é o problema
Os casais que organizam bem as finanças não discutem menos porque têm mais dinheiro. Discutem menos porque têm mais clareza.
Clareza sobre o que cada um ganha. Sobre o que cada um gasta. Sobre o que é de um, o que é do outro e o que é dos dois. Sobre o que os dois querem construir juntos.
Quando essa clareza existe, o MB WAY atrasado é só um MB WAY atrasado, e não a prova de que o outro não se importa. A renda cara é uma decisão conjunta, e não um peso que um carrega sozinho. A conta do supermercado é uma despesa do casal, e não um pretexto para discutir quem gasta mais.
Organizar as finanças a dois é, no fundo, um ato de cuidado com a relação. E começa com uma conversa.
O TakeControl é uma app para dividir despesas em grupo, incluindo em casal. Os dois podem registar despesas, ver quem deve quanto em tempo real e registar o acerto depois de o pagamento ser feito fora da app. Sem folhas de cálculo, sem constrangimentos, sem “afinal o que é que pagaste?”.
Limitação do produto: o TakeControl calcula e regista os saldos, mas não transfere dinheiro e não tem versão web. O pagamento é feito fora da app, pelo meio escolhido pelo grupo, e depois pode ser marcado como liquidado.
Descarregue o TakeControl gratuitamente e organize as suas despesas partilhadas.
 Descarregar para iPhone
 Descarregar para Android
Fontes e verificação
- Calculadora para dividir as despesas do casal — TakeControl (Consultado a )
- TakeControl — planos e funcionalidades — TakeControl (Consultado a )

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
Não existe um modelo único. Com rendimentos parecidos, o 50/50 pode funcionar. Com diferença de rendimentos, a divisão proporcional costuma ser a mais justa. O importante é combinarem antes e reverem o acordo a cada seis meses.
Usem a divisão proporcional ao rendimento: cada um contribui com a mesma percentagem do próprio rendimento para as despesas comuns. Assim, quem ganha mais paga mais em valor absoluto, mas o esforço relativo fica equilibrado.
Não é obrigatório, mas o modelo misto (conta conjunta para as despesas da casa + contas individuais) funciona muito bem para quem quer parceria nas despesas fixas e autonomia nos gastos pessoais.
Tenham clareza sobre rendimentos, dívidas, despesas fixas e objetivos. Registem os gastos partilhados num sítio acessível aos dois e revejam o acordo periodicamente, sem esperar que a situação se torne crítica.
Por defeito, não. As dívidas individuais devem ficar nas contas de quem as contraiu, a menos que os dois decidam conscientemente assumi-las em conjunto.
