

¿Cuenta conjunta o cuentas separadas? Qué funciona mejor para cada pareja
¿Cuenta conjunta o cuentas separadas? Compara ventajas, desventajas y cuatro formas de organizar los gastos para elegir la mejor opción en pareja.

Cuando una pareja empieza a compartir el alquiler, el supermercado, las facturas de casa, las cenas, los viajes y otros gastos del día a día, llega un momento en el que enviarse dinero constantemente empieza a convertirse en un sistema financiero propio.
Uno paga el supermercado. El otro paga internet. Alguien compra los billetes para el próximo viaje. Y, al final del mes, aparece la misma pregunta:
¿No sería más fácil tener una cuenta conjunta?
Tal vez.
Una cuenta conjunta puede simplificar mucho la vida de algunas parejas. Para otras, mantener las cuentas separadas ofrece más libertad y funciona perfectamente, siempre que exista una forma clara de controlar los gastos compartidos.
Y todavía existe una tercera posibilidad que muchas veces se pasa por alto:
mantener el dinero separado, pero organizar los gastos juntos.
Por eso, antes de decidir entre una cuenta conjunta o cuentas separadas, conviene entender una diferencia importante:
Compartir gastos no significa necesariamente compartir todo el dinero.
Respuesta rápida: ¿cuenta conjunta o cuentas separadas?
No existe un modelo que sea mejor para todas las parejas.
Una cuenta conjunta suele funcionar bien cuando ambos quieren centralizar una parte o toda su vida financiera, pagar los gastos comunes desde un mismo lugar y saber cuánto dinero tiene disponible la pareja.
Las cuentas separadas pueden tener más sentido para quienes valoran la independencia financiera, quieren seguir utilizando sus propios bancos, tarjetas, ahorros e inversiones y prefieren compartir únicamente los gastos que realmente pertenecen a los dos.
También existe un modelo intermedio: cada persona mantiene su cuenta personal y la pareja abre una cuenta conjunta exclusivamente para los gastos del hogar.
Lo importante es no elegir un sistema porque parezca más serio, más moderno o una demostración mayor de compromiso.
Elijan el que haga más sencilla su vida financiera.
Antes de elegir la cuenta, decidan qué quieren compartir realmente
Muchas parejas empiezan esta conversación con la pregunta equivocada:
“¿Abrimos una cuenta conjunta?”
Antes conviene responder otras preguntas:
¿Los dos ingresos serán considerados dinero de la pareja?
¿Qué gastos son realmente compartidos?
¿Cuánto debería aportar cada persona?
¿Queremos que nuestros gastos personales sean visibles para el otro?
¿Qué objetivos financieros tenemos juntos y cuáles son individuales?
Dos personas pueden compartir prácticamente todos los gastos de la casa y mantener el resto de sus finanzas completamente separado.
De la misma manera, una pareja puede utilizar una cuenta conjunta para determinadas cosas y conservar cuentas personales para todo lo demás.
La cuenta bancaria es solamente una herramienta.
El acuerdo financiero viene antes.
¿Cómo funciona una cuenta conjunta?
Una cuenta conjunta es una cuenta bancaria con dos o más titulares.
Dependiendo del país, del banco y del tipo de cuenta, los titulares pueden tener distintas formas de disponer del dinero.
En España, por ejemplo, el Banco de España distingue entre cuentas de disposición conjunta o mancomunada, donde se necesita la autorización de los titulares establecidos en el contrato para disponer del dinero, y cuentas de disposición indistinta o solidaria, donde cualquiera de los titulares puede operar por sí solo.
En otros países pueden utilizarse términos diferentes o existir reglas distintas.
Por eso, si están pensando en abrir una cuenta juntos, es importante comprobar qué puede hacer cada titular, qué ocurre con las deudas o descubiertos y cómo funciona el cierre de la cuenta.
En el día a día, sin embargo, la idea suele ser sencilla.
Los dos ingresan dinero en una cuenta y utilizan ese saldo para pagar gastos como:
- alquiler o hipoteca;
- supermercado;
- electricidad;
- agua;
- internet;
- seguros;
- gastos relacionados con los hijos;
- suscripciones compartidas;
- otros gastos del hogar.
Y no es obligatorio que ambos aporten exactamente la misma cantidad.
Por ejemplo:
Lucía gana 3.000 al mes y Daniel gana 2.000.
La pareja calcula que necesita 1.500 al mes para sus gastos compartidos.
Si deciden aportar en proporción a sus ingresos, Lucía podría contribuir con 900 y Daniel con 600.
Después, las facturas comunes salen de ese fondo.
Ventajas de tener una cuenta conjunta
La principal ventaja es la centralización.
Si todos los gastos comunes salen del mismo lugar, resulta mucho más fácil saber cuánto dinero tiene disponible la pareja y cuánto ya se ha gastado.
También elimina muchos pequeños ajustes entre ambos.
Si una compra del supermercado se paga directamente con el dinero conjunto, una persona no tiene que pagarla primero y después pedirle a la otra que le transfiera su parte.
Esto puede resultar especialmente cómodo cuando existen muchos gastos recurrentes:
alquiler, hipoteca, electricidad, agua, internet, seguros, colegio, supermercado y otros compromisos mensuales.
Para algunas parejas, además, la idea de considerar una parte importante de sus ingresos como “nuestro dinero” surge de forma natural.
Y existen investigaciones interesantes sobre este tema.
Un estudio longitudinal publicado en el Journal of Consumer Research siguió durante dos años a parejas comprometidas o recién casadas. Las parejas asignadas a combinar su dinero en cuentas conjuntas mantuvieron una mayor calidad de la relación durante el periodo estudiado que aquellas asignadas a mantener las finanzas separadas o a elegir libremente su sistema. Los investigadores relacionaron parte de este resultado con una mayor armonía financiera y una mejor alineación de objetivos.
Eso no significa que abrir una cuenta conjunta vaya a mejorar automáticamente una relación.
Tampoco significa que mantener cuentas separadas sea peor.
Pero sí muestra que juntar el dinero puede funcionar muy bien para determinadas parejas y no debería considerarse un modelo anticuado o necesariamente problemático.
¿Y cuáles son las desventajas?
La centralización también implica renunciar a una parte de la independencia.
Si ambos utilizan la misma cuenta, muchas compras pueden quedar visibles para los dos.
Una comida con amigos, una compra relacionada con un hobby, ropa o incluso un regalo que debía ser una sorpresa pueden aparecer en los movimientos de la cuenta.
Para algunas parejas eso no tiene ninguna importancia.
Para otras, resulta innecesario.
Pero existe una cuestión todavía más relevante:
el dinero compartido necesita reglas compartidas.
¿Cuánto puede gastar cada persona sin hablarlo antes?
¿Hace falta consultar una compra de cierto valor?
¿Qué ocurre si el saldo no alcanza para todas las facturas del mes?
¿Quién controla la cuenta?
¿Puede existir un descubierto?
¿Se pueden utilizar tarjetas asociadas libremente?
Una cuenta conjunta simplifica los pagos, pero no elimina la necesidad de hablar sobre dinero.
En las cuentas donde cualquiera de los titulares puede disponer libremente de los fondos, la confianza se vuelve especialmente importante. En España, por ejemplo, una cuenta de disposición indistinta permite a cualquiera de los cotitulares disponer del saldo sin pedir autorización al resto.
Las condiciones pueden ser diferentes en otros países.
Por eso conviene entender bien el producto antes de utilizarlo para una parte importante de los ahorros de la pareja.
¿Qué pasa si la relación termina?
No es la parte más agradable de la conversación, pero también merece la pena considerarla.
Cuando existe una cuenta compartida, una separación sentimental puede implicar también separar una estructura financiera.
Habrá que decidir qué hacer con el saldo restante, cambiar pagos automáticos, revisar tarjetas asociadas y, dependiendo del banco, cerrar la cuenta o retirar a uno de los titulares.
Las reglas varían según el país y la entidad.
En España, por ejemplo, un cotitular puede solicitar su baja de una cuenta compartida de forma unilateral, aunque pueden existir impedimentos como un saldo deudor o productos asociados que todavía deban resolverse.
Esto no convierte a las cuentas conjuntas en una mala opción.
Simplemente significa que compartir un producto financiero crea una estructura que habrá que deshacer si algún día deja de tener sentido.
¿Cómo funcionan las cuentas separadas?
Aquí cada persona continúa utilizando su propia cuenta bancaria.
Su salario, tarjetas, ahorros, inversiones, suscripciones personales y compras individuales permanecen separados.
La pareja comparte únicamente los gastos que haya decidido considerar comunes.
Imaginemos un mes en el que:
Ana paga 450 en el supermercado.
Pablo paga 90 de internet.
Ana paga 150 en una cena.
Pablo paga 110 de electricidad.
No necesitan una cuenta bancaria conjunta para que esos gastos sean compartidos.
Solamente necesitan registrar quién pagó cada cosa y calcular el saldo final.
Si la pareja divide todo al 50/50, tampoco tiene demasiado sentido hacer una transferencia después de cada compra.
Pueden sumar los gastos compartidos y hacer un único ajuste al final de la semana o del mes.
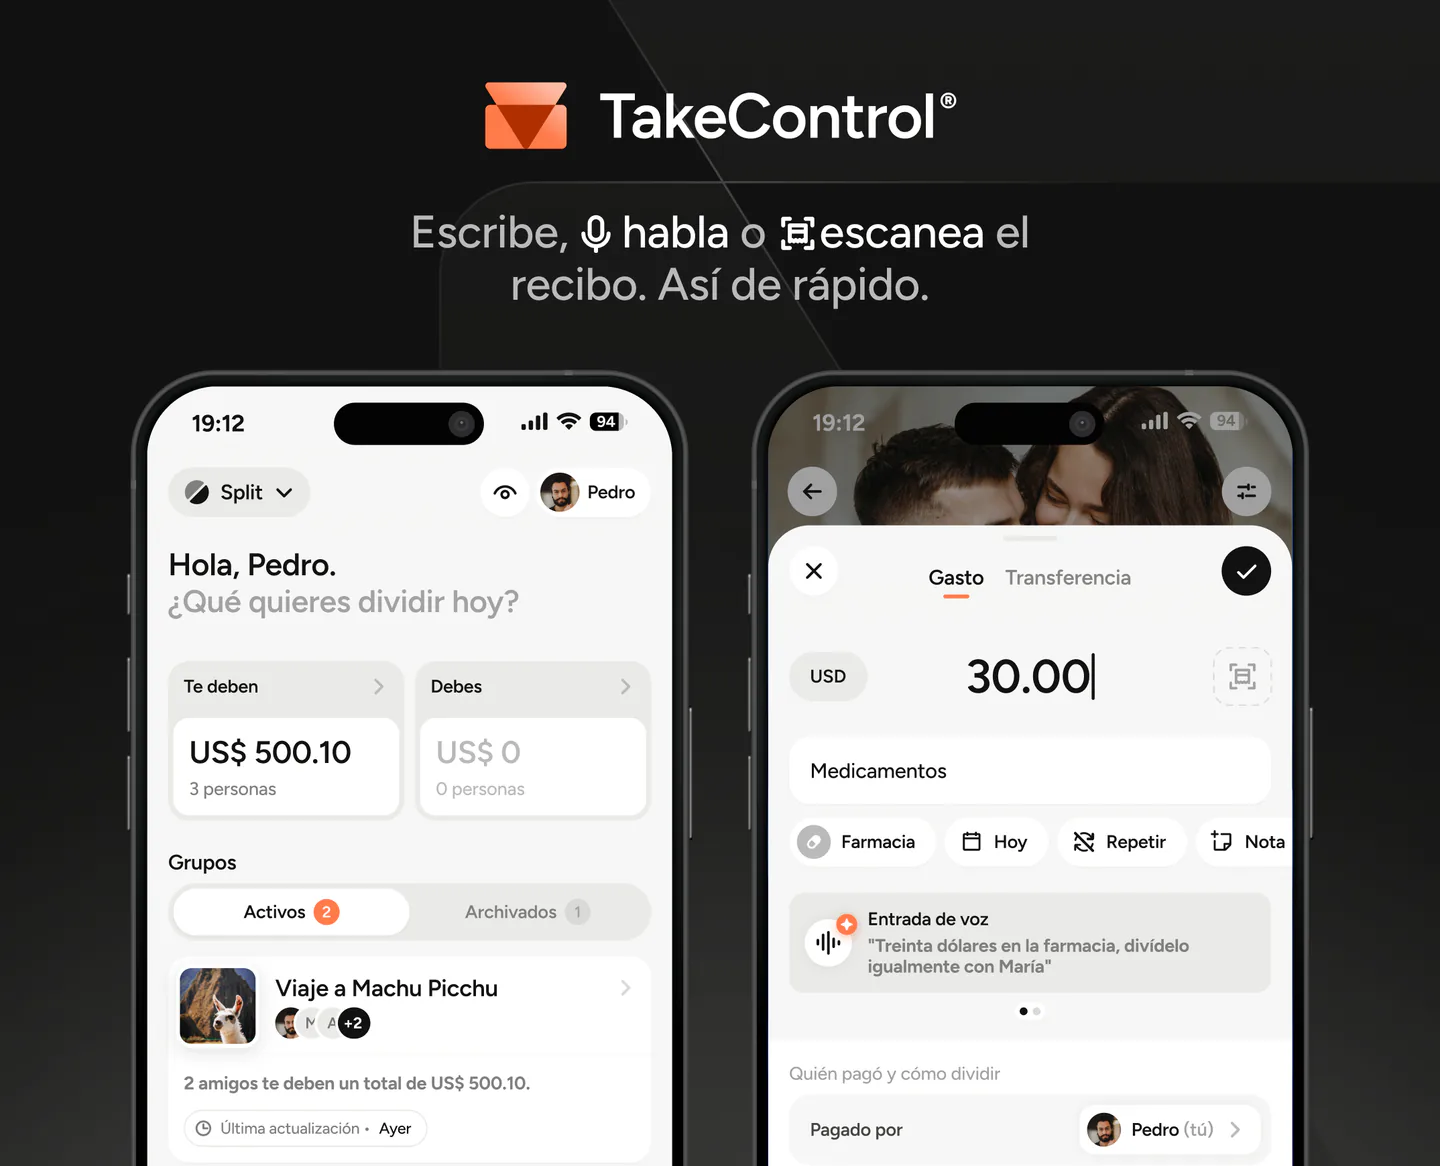
Esta es precisamente la lógica de apps de división de gastos como TakeControl: cada persona sigue pagando con su propia cuenta o tarjeta, registra los gastos compartidos y la app calcula automáticamente quién le debe a quién.
La gran ventaja de las cuentas separadas: compartir solo lo que realmente es compartido
Este probablemente sea el punto más importante del artículo.
Estar en pareja genera gastos compartidos.
Pero eso no convierte automáticamente todos los gastos personales en gastos de la pareja.
Puedes pagar tu gimnasio con tu dinero.
Tu pareja puede comprarse una consola con el suyo.
Uno puede tener inversiones en una entidad y el otro utilizar otra.
Cada persona puede seguir usando la tarjeta que prefiera para conseguir puntos, millas, cashback u otros beneficios.
Nada de eso tiene por qué entrar en las cuentas de la pareja.
En cambio:
el alquiler, el supermercado, una cena juntos, los muebles de casa o las próximas vacaciones sí pueden considerarse compartidos.
Esto crea una separación bastante sencilla:
mi dinero, tu dinero y nuestros gastos.
Para parejas que valoran la autonomía financiera, este modelo puede funcionar muy bien.
Pero las cuentas separadas también tienen un problema
La dificultad aparece cuando nadie controla los gastos que sí son compartidos.
Una persona paga el supermercado.
La otra paga la electricidad.
Después alguien compra algo para casa.
Dos semanas más tarde, ninguno recuerda exactamente quién pagó cada cosa.
La independencia puede convertirse rápidamente en desorden.
El problema no es tener cuentas separadas.
El problema es intentar gestionar gastos compartidos utilizando la memoria, recibos, capturas de pantalla y mensajes perdidos en WhatsApp.
Este sistema necesita algún tipo de organización.
Puede ser una hoja de cálculo, una app de división de gastos o cualquier otro método que permita a los dos consultar la misma información.
De lo contrario, es fácil llegar a esa sensación de:
“Estoy casi seguro de que este mes pagué mucho más.”
Y precisamente el “casi seguro” es el problema.
Existe una tercera opción: cuenta conjunta + cuentas individuales
No es necesario elegir entre dos extremos.
En el modelo híbrido, cada persona conserva su cuenta individual y la pareja abre una tercera cuenta exclusivamente para los gastos compartidos.
Por ejemplo:
Cuenta personal de Laura: salario, inversiones, gastos personales y suscripciones.
Cuenta personal de Marcos: salario, inversiones, gastos personales y suscripciones.
Cuenta conjunta: alquiler, supermercado, electricidad, internet y otros gastos del hogar.
Todos los meses, ambos transfieren a la cuenta común la cantidad que hayan acordado.
Este modelo mantiene una parte de la autonomía y, al mismo tiempo, centraliza los principales gastos del hogar.
De hecho, el Banco de España señala que no es necesario compartir completamente las finanzas de la pareja y plantea como posibilidad mantener cuentas personales y utilizar cuentas conjuntas para objetivos específicos, como los gastos cotidianos, un fondo de emergencia o proyectos en común.
El inconveniente es bastante sencillo:
ahora tienen otra cuenta que administrar.
Para algunas parejas eso aporta claridad.
Para otras, simplemente añade una capa de organización que no necesitaban.
Y existe una cuarta opción: cuentas separadas + control compartido de gastos
También es posible obtener muchas de las ventajas del modelo híbrido sin abrir otra cuenta bancaria.
Cada persona continúa pagando con el medio de pago que prefiera, pero todos los gastos que pertenecen a la pareja se registran en un mismo lugar.
Parece una diferencia pequeña.
En la práctica, cambia bastante la forma de organizarse.
En lugar de juntar el dinero antes de gastarlo, ustedes organizan los gastos después de que ocurren.
Una persona puede pagar el supermercado con su tarjeta.
La otra puede pagar la electricidad desde su banco.
Y ambos siguen sabiendo exactamente cuánto pagó cada uno y cuál es el saldo pendiente entre ellos.
Al final del periodo, solo hay que saldar la diferencia.
Este modelo funciona especialmente bien para parejas que comparten muchos gastos, pero no quieren mezclar completamente sus finanzas.
Comparando los cuatro modelos
| Modelo | Principal ventaja | Principal desventaja | Suele funcionar mejor cuando |
|---|---|---|---|
| Todo en una cuenta conjunta | Máxima centralización | Menos independencia financiera | La pareja considera prácticamente todo el dinero como compartido |
| Cuentas individuales + cuenta conjunta | Equilibrio entre autonomía y centralización | Hay otra cuenta que administrar | Existen muchos gastos fijos en común |
| Cuentas completamente separadas | Máxima independencia | Los gastos comunes pueden desorganizarse | Existen pocos gastos compartidos |
| Cuentas separadas + control compartido | Independencia sin perder el control | Hay que registrar los gastos | La pareja comparte muchas cosas, pero no quiere juntar el dinero |
Ninguna de estas opciones es automáticamente más madura, más responsable o mejor para una relación.
Simplemente resuelven el mismo problema de formas distintas.
Una cuenta conjunta puede tener más sentido si…
Vale la pena considerarla si varias de estas situaciones se parecen a la de ustedes:
- gran parte de sus ingresos ya se considera dinero de la pareja;
- tienen muchas facturas recurrentes compartidas;
- ambos se sienten cómodos viendo los movimientos de la cuenta;
- quieren que los principales pagos salgan de un solo lugar;
- no les importa modificar parte de su rutina bancaria;
- tienen objetivos financieros muy integrados;
- prefieren reservar el dinero conjunto antes de gastarlo.
En ese caso, juntar al menos una parte del dinero puede simplificar bastante la organización.
Las cuentas separadas pueden tener más sentido si…
Mantener las cuentas individuales puede funcionar mejor cuando:
- valoran la independencia financiera;
- cada persona ya tiene bancos y tarjetas que quiere seguir utilizando;
- mantienen inversiones u objetivos personales separados;
- solo quieren compartir determinados gastos;
- no quieren que cada compra personal sea visible para el otro;
- acaban de empezar a compartir gastos;
- prefieren saldar el balance periódicamente.
Esto no significa tener menos transparencia.
Una pareja puede mantener cuentas completamente separadas y hablar abiertamente sobre ingresos, deudas, ahorro, objetivos y gastos.
Transparencia financiera y cuenta conjunta no son lo mismo.
¿Qué pasa si uno gana mucho más que el otro?
Esta decisión es independiente del tipo de cuenta que tengan.
Abrir una cuenta conjunta no responde cuánto debería pagar cada persona.
Y mantener las cuentas separadas tampoco obliga a dividir todo a la mitad.
Imaginemos que una persona gana 4.000 al mes y la otra 2.000.
Los gastos compartidos son 3.000.
Con una división 50/50, cada persona pagaría 1.500.
Para quien gana 4.000, eso representa el 37,5% de sus ingresos.
Para quien gana 2.000, supone el 75%.
La pareja podría decidir hacer una división proporcional.
La primera persona genera aproximadamente el 66,7% de los ingresos totales y la segunda el 33,3%.
Los 3.000 de gastos compartidos podrían dividirse entonces aproximadamente en 2.000 y 1.000.
El importe es diferente.
El esfuerzo relativo es el mismo.
Y este criterio puede utilizarse con cualquiera de los cuatro modelos del artículo.
Si esta es una de las principales dudas que tienen, pueden utilizar la Calculadora para dividir gastos de pareja por ingresos de TakeControl para comparar una división 50/50 con una proporcional.
Prueben esto antes de abrir una cuenta conjunta
Si todavía tienen dudas, no hace falta reorganizar toda su vida financiera de un día para otro.
Pueden hacer una prueba durante 30 días.
Durante un mes:
- Definan claramente qué consideran un gasto compartido y qué sigue siendo personal.
- Decidan cómo van a dividir esos gastos.
- Registren todo lo que paga cada persona.
- Intenten evitar pequeñas transferencias después de cada compra.
- Al final del mes, revisen el saldo y hagan un único ajuste.
Después, hablen sobre la experiencia.
¿Qué fue lo más incómodo?
¿Tener que registrar los gastos?
¿Tener un saldo pendiente al final?
¿Que distintas personas pagaran distintas facturas?
¿O realmente no hubo ningún problema?
Si la conclusión es:
“Sería mucho más cómodo si todo esto simplemente saliera del mismo dinero”,
una cuenta conjunta destinada a los gastos del hogar puede mejorar bastante su rutina.
Si la respuesta es:
“Así funciona bien y preferimos seguir utilizando nuestras propias cuentas y tarjetas”,
quizá no necesiten abrir una.
El mejor sistema financiero es el que pueden mantener sin esfuerzo innecesario.
¿Dónde entra TakeControl?
TakeControl no es una cuenta bancaria conjunta y no pretende sustituirla.
La app no guarda ni mueve el dinero de la pareja.
La propuesta es diferente:
permitir que dos personas mantengan sus cuentas y medios de pago mientras comparten únicamente los gastos que quieran.
Crean un grupo, registran quién pagó cada gasto y eligen cómo dividirlo.
Puede ser:
- en partes iguales;
- por porcentaje;
- por un importe exacto para cada persona.
TakeControl actualiza el saldo automáticamente y muestra quién le debe a quién. También permite crear gastos recurrentes para cosas como alquiler o suscripciones.
Este modelo resulta especialmente útil para parejas que prefieren mantener sus finanzas separadas.
Pero también hay que decir algo importante.
Si ustedes ya ingresan todo el dinero destinado a los gastos comunes en una cuenta conjunta y absolutamente todas esas compras salen de esa cuenta, quizá no necesiten una app para dividir esos gastos.
Y no pasa nada.
La herramienta debe adaptarse a la pareja.
No al revés.
Entonces, ¿qué opción es mejor?
Probablemente la respuesta más útil sea esta:
compartan lo suficiente para hacer su vida más sencilla, pero no más de lo que realmente necesitan.
Para algunas parejas eso significa ingresar ambos salarios en una misma cuenta y gestionar todo juntos.
Para otras significa mantener dos cuentas personales y una tercera para el hogar.
Y para muchas puede signific simplemente mantener el dinero separado y tener un lugar donde todos los gastos compartidos estén organizados.
No existe un nivel de integración financiera que demuestre que una relación es más seria.
Lo importante es que ambos entiendan el sistema, consideren justa la división y puedan hablar de dinero sin depender de suposiciones.
Elegir entre una cuenta conjunta o cuentas separadas es solo la parte visible de esa decisión.
La pregunta realmente importante es:
¿Cómo queremos organizar lo que es mío, lo que es tuyo y lo que es nuestro?
Descarga TakeControl gratis y organiza los gastos compartidos de la pareja.
 Descargar para iPhone
 Descargar para Android
Creé TakeControl para hacer más sencilla la división de gastos entre parejas y en viajes. Aquí comparto consejos, novedades de la app, aprendizajes y contenidos para facilitar la organización de tus gastos compartidos.
Preguntas frecuentes
Depende de cómo prefieran gestionar el dinero. Una cuenta conjunta facilita centralizar los gastos compartidos, mientras que las cuentas separadas ofrecen mayor autonomía. También pueden mantener cuentas individuales y utilizar una cuenta común solo para determinados gastos.
No necesariamente. Muchos bancos permiten tener más de un titular sin exigir que exista un matrimonio entre ellos. Los requisitos concretos dependen de cada país, banco y producto.
Cada persona puede pagar los gastos normalmente y registrar lo que ha pagado. Después, los gastos compartidos se reparten según el criterio acordado por la pareja, como 50/50, proporcional a los ingresos o por importes específicos. Una app como TakeControl puede calcular automáticamente el saldo acumulado.
Sí. Pueden mantener sus cuentas individuales y utilizar una hoja de cálculo o una app de división de gastos para controlar únicamente aquello que pertenece a los dos.
No. Una opción habitual es mantener cuentas personales y transferir únicamente una parte de los ingresos a una cuenta compartida destinada a los gastos comunes.
Una posibilidad es utilizar una división proporcional a los ingresos. Si una persona representa el 60% de los ingresos totales de la pareja y la otra el 40%, pueden dividir los gastos comunes en esa misma proporción. No existe una regla universal que diga que este método sea siempre mejor que el 50/50. Lo importante es que la división resulte razonable para ambos.
Puede ser una buena solución cuando existen muchas facturas recurrentes y quieren pagarlas desde un mismo lugar. Si el principal objetivo es simplemente saber cuánto pagó cada persona y saldar la diferencia después, mantener cuentas separadas con un sistema compartido de control de gastos también puede resolver el problema.
Depende del país, del tipo de cuenta y del banco. Puede ser necesario retirar o repartir el saldo, modificar domiciliaciones, cancelar tarjetas y solicitar el cierre de la cuenta o la salida de uno de los titulares. Si existen deudas, descubiertos u otros productos vinculados, puede ser necesario resolverlos antes de completar el proceso. Por eso conviene conocer las condiciones de la cuenta antes de utilizarla como centro de las finanzas de la pareja.
