















Famille recomposée : comment partager les dépenses sans tout mélanger
Séparer frais du foyer, dépenses du couple et coûts des enfants dans une famille recomposée : une méthode concrète, des règles claires et un exemple mensuel.
Une famille recomposée construit un nouveau quotidien avec des finances qui, elles, ont déjà une histoire. Chaque partenaire peut arriver avec des enfants, une pension alimentaire, des frais scolaires, des dettes, un logement ou des accords conclus avec l’autre parent.
Dans ce contexte, demander « qui paie la moitié ? » ne suffit pas. Une organisation durable sépare ce qui fait fonctionner le foyer, ce que le couple choisit ensemble et ce qui reste rattaché à un enfant ou à un engagement antérieur.
Ce guide porte sur le budget courant. Il ne remplace pas un conseil concernant pension, résidence des enfants, succession ou propriété, qui dépend du pays et de chaque situation. Pour revoir d’abord les modèles classiques, consultez le guide du partage des dépenses en couple et le calculateur de répartition équitable en couple.
Commencez par la situation réelle de chacun
Avant de fixer une contribution commune, rendez visibles les engagements déjà présents. Chacun indique :
- son revenu net réellement disponible ;
- les pensions versées ou reçues et les accords en cours ;
- les frais récurrents de scolarité, santé, transport, vêtements et activités ;
- les dettes et engagements pris avant la relation ;
- le coût prévisible du nouveau foyer ;
- les projets individuels, du couple et de la famille.
Ne transformez pas sans discussion une somme destinée à un enfant en revenu libre du ménage. Enregistrez-la selon sa finalité et l’accord qui l’encadre. Si une obligation, un remboursement ou un droit sur un bien n’est pas clair, faites-le préciser en dehors de la réunion budgétaire par un professionnel compétent.
L’Agence de la consommation en matière financière du Canada présente plusieurs façons de gérer son argent en couple, du compte commun aux finances séparées, et invite à définir les contributions aux charges partagées. Pour une famille recomposée, il faut ajouter à cette discussion les engagements envers d’autres foyers.
Classez les dépenses en trois ensembles
Une classification stable évite de renégocier la relation à chaque facture.
| Ensemble | Exemples | Question utile |
|---|---|---|
| Foyer commun | loyer, énergie, internet, entretien, courses habituelles | qu’est-ce qui fait fonctionner le logement familial ? |
| Couple | sorties à deux, abonnement commun, projet ou voyage du couple | qu’est-ce qui résulte d’un choix des deux partenaires ? |
| Engagements liés aux enfants | pension, école, santé, activité, vêtements, accord antérieur | qu’est-ce qui concerne un enfant ou une obligation précise ? |
Certaines dépenses sont à la frontière. Les courses ordinaires servent au foyer ; les fournitures demandées par une école concernent un enfant. Un repas de famille peut être commun, une classe découverte reste spécifique. L’essentiel est d’appliquer le même raisonnement d’un mois à l’autre.
Vous pouvez ajouter une enveloppe pour les moments de toute la famille : sorties, fêtes et vacances décidées ensemble. Ce sont des choix communs, mais les séparer des charges essentielles du foyer permet de fixer des limites sans que les enfants aient l’impression d’être des lignes de budget.
Choisissez une règle adaptée à chaque ensemble
Une seule formule n’est pas nécessaire. Quatre méthodes suffisent généralement :
- Moitié-moitié : simple lorsque revenus et engagements personnels sont proches.
- Au prorata du revenu disponible : chaque partenaire contribue selon sa part dans la base convenue.
- Versements fixes : chacun alimente le budget du foyer d’une somme régulière.
- Selon la participation : utile pour une activité, un achat ou un voyage qui ne concerne pas tout le monde.
Pour le foyer, un prorata ou des versements fixes sont souvent plus faciles qu’un calcul par tête. Si un enfant vit là en permanence et que d’autres viennent deux week-ends par mois, vous pouvez intégrer cette différence importante dans une estimation mensuelle. Compter chaque nuit ou chaque repas rend le système lourd sans le rendre forcément plus juste.
Pour les coûts propres aux enfants, le point de départ peut être que chaque parent assume ses engagements existants. L’autre partenaire reste libre de participer à une activité ou à un besoin précis, mais ce choix doit être explicite. Une aide spontanée ne doit pas devenir une obligation silencieuse.
Testez l’accord avec un exemple mensuel
Nora dispose de 3 000 € par mois et sa fille vit au foyer la majeure partie de la semaine. Malik dispose de 2 000 € et accueille ses deux fils un week-end sur deux. Après avoir isolé pensions et engagements déjà définis, ils retiennent ces revenus disponibles comme base.
Nora représente 60 % du total et Malik 40 %.
| Poste mensuel | Règle choisie | Nora | Malik |
|---|---|---|---|
| Foyer commun : 2 000 € | prorata 60/40 | 1 200 € | 800 € |
| Loisirs du couple : 300 € | moitié-moitié | 150 € | 150 € |
| École, santé et activités | chaque parent garde ses engagements | individuel | individuel |
| Sortie avec tous les enfants : 250 € | 60/40 pour ce mois | 150 € | 100 € |
Cet exemple n’est pas une règle universelle. Il illustre l’intérêt de plusieurs clés : le foyer suit les revenus, le temps du couple est partagé également et les coûts spécifiques des enfants restent identifiables.
Si un revenu varie fortement, choisissez une moyenne glissante ou une base prudente avec une date de révision. Le guide consacré aux dépenses du couple avec des revenus variables détaille cette méthode.
Séparez le coût d’habiter et la propriété
Participer aux frais d’un logement ne donne pas automatiquement une part du bien. Une mensualité de crédit peut à la fois financer l’usage du logement et constituer un patrimoine pour son propriétaire. Si le bien appartient à une personne, précisez ce que couvre l’autre contribution : charges, montant convenu pour se loger, entretien ou autre poste.
Un tableau mensuel ne règle ni propriété, ni remboursement de travaux, ni succession. Lorsque les enjeux le justifient, formalisez l’accord avec des conseils indépendants adaptés à votre pays. Le budget exécute une décision ; il ne remplace pas les documents nécessaires.
Les comptes bancaires constituent encore un autre choix. Certains couples gardent deux comptes individuels et alimentent un compte de foyer ; d’autres paient séparément et régularisent un solde. Comparez les options dans notre article sur le compte joint et les comptes séparés.
Parlez des exceptions avant de devoir payer
Les factures ordinaires sont prévisibles ; les tensions viennent souvent du reste. Décidez à l’avance comment aborder :
- cadeaux et anniversaires de chaque enfant ;
- vacances avec tous, à deux ou d’un parent avec ses enfants ;
- ordinateur, orthodontie, séjour scolaire et autre dépense importante ;
- aide à des enfants devenus adultes ;
- changement du rythme de résidence ;
- urgence et justificatifs nécessaires ;
- arrivée d’un enfant commun.
Inutile de chiffrer tous les scénarios. Il suffit de savoir qui participe à la décision, quelle enveloppe paie et si la somme constitue un cadeau, une dépense commune ou une avance à rembourser.
Gardez ces négociations entre adultes. Les enfants peuvent comprendre des règles adaptées à leur âge, mais ils ne devraient ni transmettre des demandes de paiement entre foyers ni entendre leur « coût » comparé à celui des autres. Le système doit soutenir la vie de famille, pas transformer l’appartenance au foyer en facture.
Organisez un point mensuel de vingt minutes
Choisissez une date fixe et suivez la même liste :
- vérifier les dépenses communes et leur payeur ;
- reclasser un éventuel frais propre à un enfant ;
- régulariser le solde du foyer ;
- anticiper les dépenses inhabituelles du mois suivant ;
- noter un changement de revenu, de résidence ou d’accord ;
- écrire les exceptions limitées à la prochaine période.
Ce rendez-vous court empêche les petites avances de devenir un grand ressentiment. Pour le loyer, les factures et les abonnements, reprenez la méthode des dépenses récurrentes du couple.
Appliquez les règles dans TakeControl
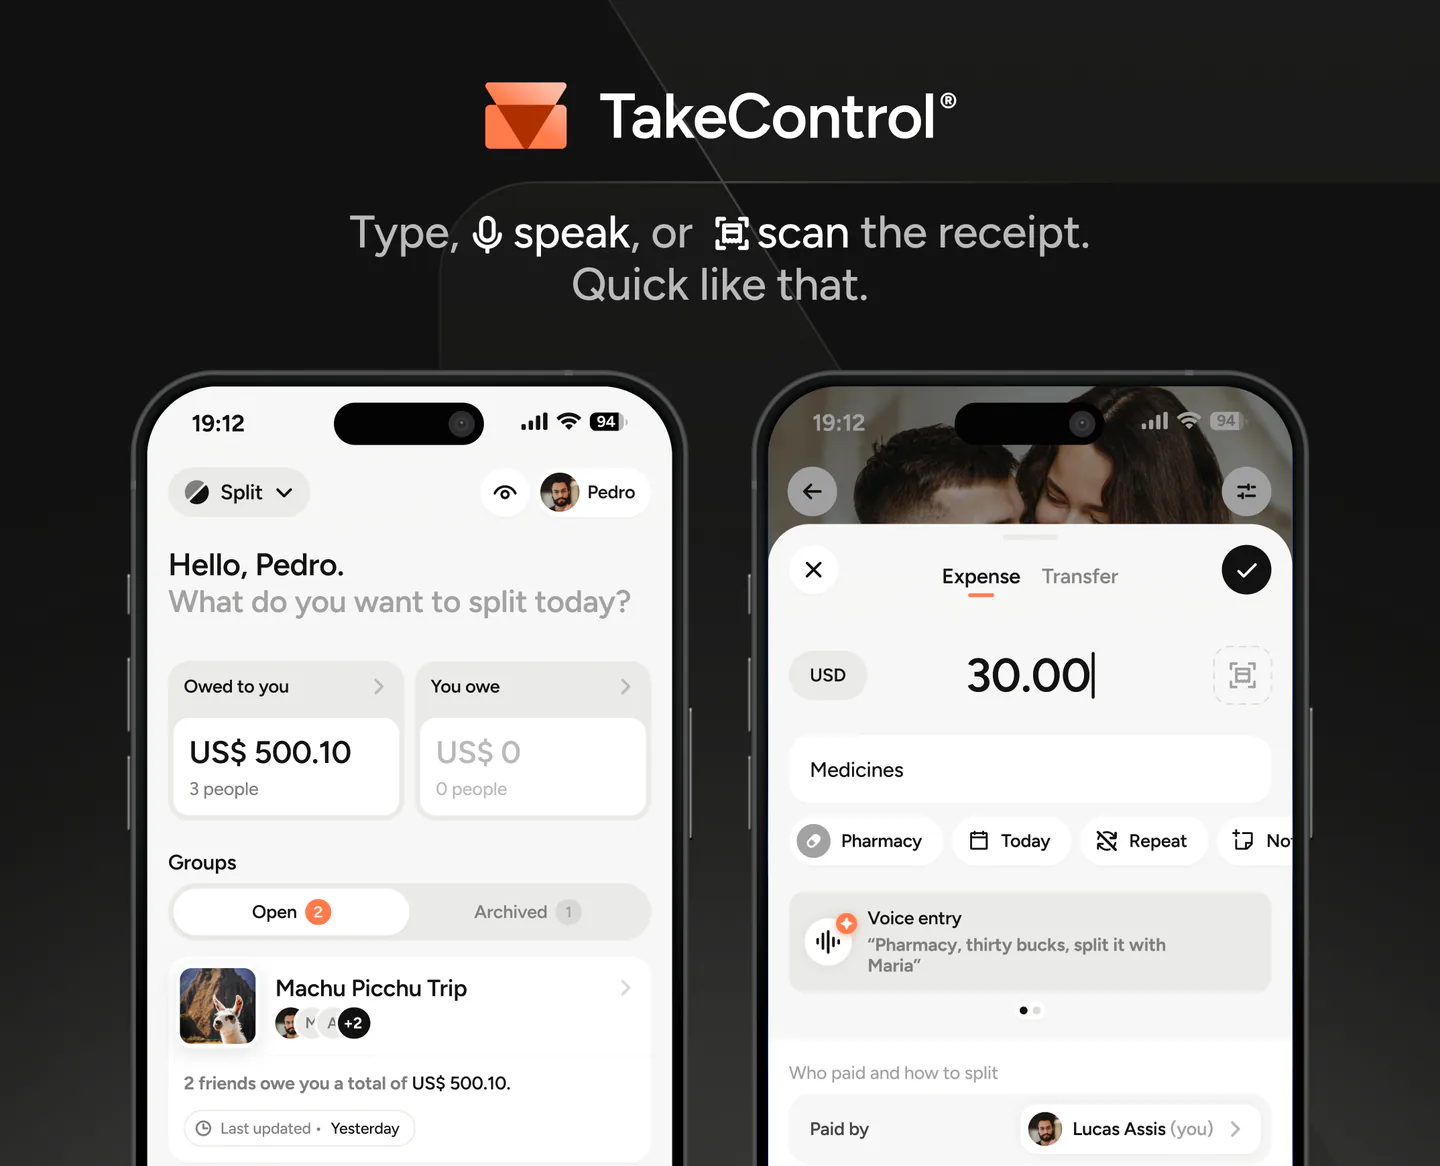
Créez un groupe pour le foyer dans TakeControl, indiquez qui a payé et répartissez chaque dépense à parts égales, en pourcentage ou avec des montants précis. Le solde cumulé montre ce que chacun a déjà avancé et permet une seule régularisation au lieu de virements permanents.
Les dépenses personnelles et propres aux enfants peuvent rester hors de ce groupe. Un voyage familial peut disposer de son groupe, de ses participants et de sa règle temporaire. TakeControl conserve l’historique ; le couple décide toujours de son périmètre.
Téléchargez TakeControl une fois les catégories définies, puis vérifiez au point mensuel que les opérations correspondent bien à l’accord.
Être équitable ne signifie pas tout rendre identique
Une famille recomposée n’a pas à faire comme si toutes ses obligations étaient nées en même temps. Elle n’a pas non plus besoin de maintenir deux vies financières sans aucun lien. Un vrai foyer commun peut coexister avec des responsabilités antérieures clairement délimitées.
Commencez avec les trois ensembles, donnez une règle à chacun et testez le système pendant deux ou trois mois. Si les deux partenaires peuvent l’expliquer sans relire d’anciens messages, la famille dispose déjà d’une base solide.

J’ai créé TakeControl pour simplifier le partage des dépenses en couple et en voyage. Je partage ici des conseils, les nouveautés de l’application, des retours d’expérience et des ressources pour mieux gérer les dépenses communes.
Questions fréquentes
Commencez par distinguer les charges du foyer, les dépenses décidées par le couple et celles liées à un enfant ou à un engagement antérieur. Chaque ensemble peut suivre une règle différente ; tout partager à 50/50 n’est pas une obligation.
Cela dépend de l’accord du couple, des engagements existants et du droit applicable. Au quotidien, les frais propres aux enfants peuvent rester avec leur parent tandis que le foyer et les activités familiales sont partagés. Vérifiez toute obligation juridique auprès d’un professionnel local.
Pas nécessairement. Beaucoup de couples regroupent logement, énergie et courses courantes, puis les répartissent entre adultes selon les revenus ou des versements fixes. Une forte différence de temps de résidence peut être estimée au mois sans compter chaque repas.
Avant de réserver, précisez s’il s’agit de vacances de toute la famille ou d’un séjour organisé par un parent avec ses enfants. Fixez budget, participants, partage et extras pour ce voyage au lieu d’appliquer automatiquement la règle mensuelle.
Non. Il peut simplifier les charges communes, mais des comptes séparés avec un suivi partagé fonctionnent aussi. Distinguez toujours les versements du quotidien, la propriété des biens et les engagements antérieurs.
Créez un groupe pour le foyer, indiquez qui a payé et répartissez chaque dépense à parts égales, en pourcentage ou avec des montants précis. Les frais personnels ou propres aux enfants peuvent rester hors du groupe ; un voyage peut avoir le sien.
