















Família recomposta: como dividir despesas quando há filhos de outra relação
Um método prático para separar custos da casa, do casal e dos filhos em uma família recomposta, com regras claras e um exemplo mensal.
Quando um casal forma uma nova família, o orçamento não começa do zero. Cada pessoa pode chegar com filhos, pensão, escola, plano de saúde, dívidas, patrimônio e um acordo já existente com o outro responsável. Ao mesmo tempo, surge uma casa que precisa funcionar para todos.
Por isso, a pergunta “quem paga o quê?” raramente se resolve com uma única porcentagem. Uma divisão justa precisa distinguir o que pertence à casa, o que pertence ao casal e o que continua sendo uma responsabilidade específica ligada aos filhos.
Este guia trata da organização prática do mês, não de guarda, pensão, herança ou propriedade. Esses temas dependem da situação e da legislação local. Para comparar 50/50 e divisão proporcional antes de adaptar o método, veja o guia completo para dividir despesas em casal e a calculadora de contas do casal.
Comecem pelo mapa que já existe
Antes de decidir uma nova regra, cada pessoa precisa mostrar o orçamento que traz para a relação. Façam uma lista sem julgar as escolhas anteriores:
- renda líquida disponível;
- pensão paga ou recebida e outros acordos em vigor;
- escola, saúde, transporte, atividades e despesas recorrentes dos filhos;
- dívidas e compromissos assumidos antes da união;
- custos da nova casa;
- metas pessoais, do casal e da família.
Não usem pensão ou outro valor destinado à criança como uma sobra genérica do orçamento. Registrem a entrada e a finalidade de acordo com o que foi estabelecido. Se houver dúvida sobre obrigação, reembolso ou titularidade, procurem orientação profissional no local onde vivem.
A orientação de educação financeira da CAIXA sobre finanças do casal também começa por conhecer a realidade financeira de ambos e definir juntos como as despesas serão divididas. Numa família recomposta, esse inventário apenas precisa de mais uma camada: os compromissos que já existiam antes do novo lar.
Separem o orçamento em três blocos
Uma classificação simples evita que toda compra ligada a uma criança vire uma negociação sobre o relacionamento.
| Bloco | Exemplos | Pergunta que decide |
|---|---|---|
| Casa compartilhada | aluguel, contas básicas, internet, manutenção, compras comuns | o que mantém o lar onde a família vive? |
| Casal | encontros, viagem a dois, objetivo conjunto, assinatura usada pelos dois | o que existe por decisão do casal? |
| Responsabilidades específicas com os filhos | pensão, escola, uniforme, tratamento, atividade, roupa e acordo com o outro responsável | o que está ligado a uma criança ou compromisso anterior específico? |
Alguns gastos ficam na fronteira. O supermercado atende a casa inteira; um material escolar atende uma criança. Um jantar de domingo pode ser programa familiar; uma viagem escolar continua específica. O objetivo não é encontrar uma categoria perfeita, mas usar a mesma lógica todos os meses.
Também vale criar uma linha para programas da família: passeios, comemorações e férias com todos. Assim, um gasto escolhido em conjunto não se mistura nem com as contas básicas nem com as obrigações individuais.
Escolham uma regra para cada bloco
O casal não precisa dividir tudo da mesma maneira. Quatro métodos costumam cobrir a maior parte do orçamento:
- Meio a meio: simples quando as rendas e os compromissos pessoais são parecidos.
- Proporcional à renda disponível: considera quanto sobra depois de obrigações inevitáveis claramente definidas.
- Contribuição fixa: cada pessoa deposita um valor combinado para a casa e mantém o restante sob sua responsabilidade.
- Por uso ou participação: útil em uma viagem, atividade ou compra que não inclui todos.
Na casa compartilhada, a proporção da renda ou uma contribuição fixa costuma ser mais administrável do que calcular quantos dias cada criança dormiu ali. Se um filho mora na casa em tempo integral e os outros passam poucos dias por mês, o casal pode considerar essa diferença no valor-base. Façam isso com uma estimativa mensal, não cobrando refeição por refeição.
Nas despesas específicas dos filhos, uma regra inicial possível é cada responsável cuidar dos compromissos de seus filhos, respeitando os acordos já existentes. O novo parceiro pode escolher contribuir para certas experiências ou necessidades, mas a contribuição deve ser conversada: generosidade silenciosa não pode virar obrigação presumida.
Vejam um exemplo com números
Helena tem renda líquida de R$ 7.800 e uma filha que mora com ela na maior parte da semana. Marcos recebe R$ 5.200 e tem dois filhos que ficam na casa em fins de semana alternados. Depois de listar pensão e outros compromissos, o casal decide usar as rendas disponíveis acima como base.
A renda conjunta é de R$ 13.000. Helena representa 60% e Marcos, 40%.
| Despesa mensal | Regra escolhida | Helena | Marcos |
|---|---|---|---|
| Casa compartilhada: R$ 4.500 | proporcional, 60/40 | R$ 2.700 | R$ 1.800 |
| Meta de lazer do casal: R$ 800 | meio a meio | R$ 400 | R$ 400 |
| Escola, saúde e atividades dos filhos | cada responsável cuida dos próprios compromissos | valor individual | valor individual |
| Passeio com toda a família: R$ 600 | proporcional, decidido para aquele mês | R$ 360 | R$ 240 |
Esse modelo não é uma fórmula universal. Ele mostra por que uma única divisão produziria ruído: o casal preferiu proteger a casa de forma proporcional, manter o lazer a dois em igualdade e não misturar compromissos específicos dos filhos.
Se a renda de uma das pessoas oscila, usem uma média ou um valor conservador e combinem uma data de revisão. O artigo sobre renda variável no casal explica como fazer isso sem recalcular a divisão a cada pagamento recebido.
Tratem moradia e patrimônio como assuntos diferentes
Pagar parte das despesas de uma casa não significa necessariamente adquirir parte do imóvel. Da mesma forma, uma prestação de financiamento mistura custo de moradia e formação de patrimônio. Se o imóvel pertence a uma pessoa, registrem com clareza o que a contribuição da outra cobre: contas de uso, aluguel combinado, manutenção ou outra finalidade.
Não tentem resolver propriedade, reembolso de reforma, sucessão ou direitos dos filhos apenas numa planilha mensal. Formalizem o que for relevante com orientação jurídica independente. O orçamento deve refletir o acordo; ele não substitui documentos.
Para a rotina bancária, não existe obrigação de fundir tudo. Uma estrutura com contas individuais e uma conta comum pode funcionar, assim como pagamentos separados acompanhados por um saldo. Comparem as opções no guia de conta conjunta ou contas separadas.
Combinem as exceções antes que elas aconteçam
As discussões mais difíceis costumam nascer fora das contas normais. Falem antecipadamente sobre:
- presentes e festas de aniversário de cada criança;
- férias com todos, só com o casal ou de um responsável com seus filhos;
- computador, aparelho ortodôntico e outras compras grandes;
- ajuda a filhos adultos;
- mudanças no calendário de convivência;
- despesas urgentes e como serão comprovadas;
- nascimento de um filho do novo casal.
Não é preciso prever todos os valores. Basta definir quem participa da decisão, de qual bloco sai o dinheiro e se a contribuição é presente, despesa compartilhada ou valor a compensar.
Evitem usar os filhos como mensageiros de cobranças ou comparar quanto “cada lado custa”. A conversa financeira pertence aos adultos. Com as crianças, as regras podem ser transparentes e adequadas à idade, sem expor conflitos ou transformar afeto em contabilidade.
Façam um fechamento mensal curto
Escolham uma data e repitam uma rotina de 20 minutos:
- confiram as despesas da casa e quem pagou;
- verifiquem se algum custo específico dos filhos entrou no bloco errado;
- acertem o saldo comum;
- olhem as despesas extraordinárias do mês seguinte;
- confirmem se renda, convivência ou acordos mudaram;
- anotem qualquer exceção válida só para aquele período.
Uma revisão curta impede que pequenas compensações virem ressentimento acumulado. Para aluguel, contas e assinaturas, o sistema de despesas recorrentes do casal ajuda a manter datas e responsáveis visíveis.
Usem o TakeControl para executar o combinado
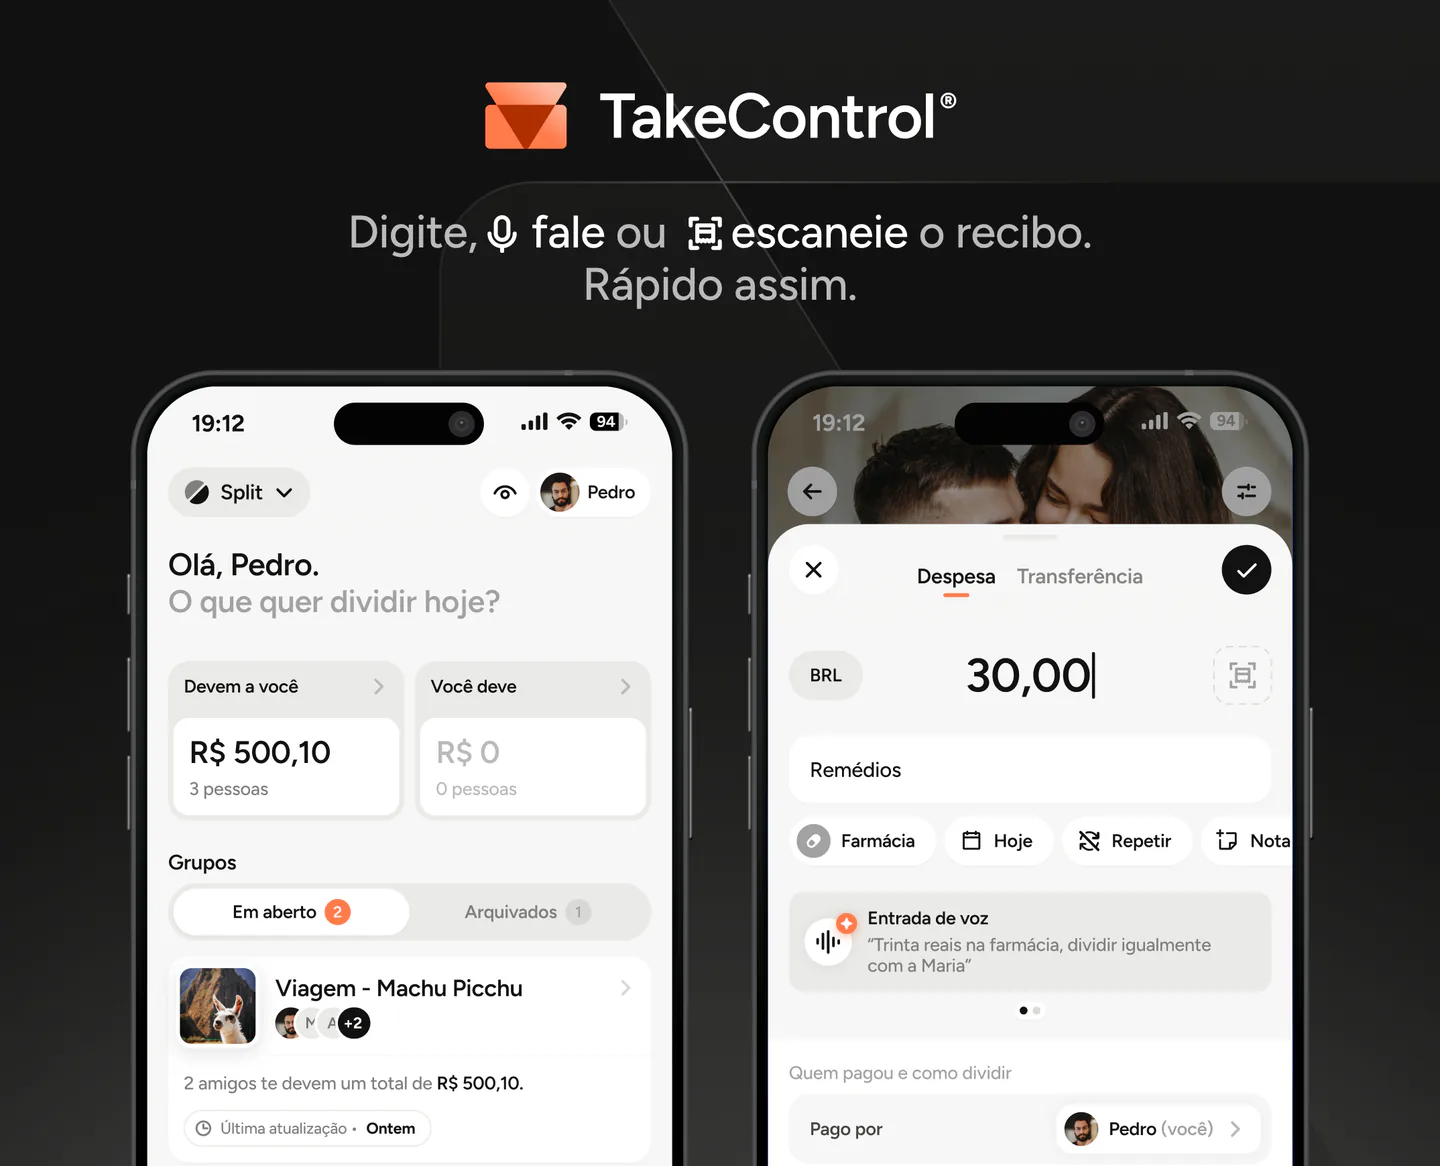
Depois de decidir as regras, criem um grupo da casa no TakeControl. Em cada lançamento, indiquem quem pagou e usem partes iguais, percentuais ou valores exatos conforme o bloco. O saldo mostra quanto cada pessoa já cobriu e reduz a necessidade de transferir dinheiro a cada conta.
Despesas pessoais e compromissos específicos dos filhos não precisam entrar no grupo comum. Uma viagem com toda a família pode ganhar um grupo separado e uma regra própria. O app organiza o histórico; quem define o que é compartilhado continua sendo o casal.
Baixem o TakeControl quando o acordo estiver claro e usem o fechamento mensal para conferir se a prática continua coerente com ele.
Justiça aqui significa clareza, não uma fórmula única
Uma família recomposta não precisa fingir que todos os compromissos começaram juntos. Também não precisa manter duas vidas financeiras que nunca se encontram. O ponto de equilíbrio está em criar uma casa compartilhada sem apagar responsabilidades, limites e histórias anteriores.
Comecem pelos três blocos, escolham uma regra para cada um e testem por dois ou três meses. Se ambos conseguem explicar o método sem consultar mensagens antigas, a organização está no caminho certo.

Criei o TakeControl para tornar a divisão de despesas entre casais e viagens mais simples. Por aqui, compartilho dicas, novidades do app, aprendizados e conteúdos para facilitar a organização dos seus gastos compartilhados.
Perguntas frequentes
Comecem separando custos da casa, gastos do casal e despesas específicas dos filhos. Apliquem uma regra clara a cada grupo, sem presumir que tudo deve ser 50/50 nem que o novo parceiro precisa assumir automaticamente compromissos anteriores.
Isso depende do acordo do casal e das regras aplicáveis onde a família vive. No orçamento cotidiano, é possível manter despesas específicas dos filhos com o responsável e compartilhar apenas casa e programas familiares. Questões legais devem ser confirmadas com um profissional local.
Não necessariamente. Muitas famílias tratam moradia, contas básicas e compras comuns como custos da casa e os dividem entre os adultos por renda ou valor fixo. Contar cada refeição ou diária das crianças costuma deixar a rotina mais difícil; usem uma estimativa apenas se a diferença de convivência for relevante.
Combinem antes o que será um programa da família e o que ficará a cargo de cada responsável. Definam orçamento, participantes, transporte, hospedagem e extras, e registrem a regra específica daquela viagem sem presumir que ela vale para todos os meses.
Uma conta conjunta pode simplificar despesas comuns, mas não é obrigatória. Contas individuais com um sistema de acompanhamento compartilhado também funcionam. O importante é distinguir contribuição para o orçamento, propriedade de bens e responsabilidades anteriores.
Criem um grupo para a casa, registrem quem pagou e dividam cada despesa em partes iguais, percentuais ou valores exatos. Custos pessoais e específicos dos filhos podem ficar fora do grupo; viagens ou projetos familiares podem ter grupos próprios.
