















Família recomposta: como dividir despesas quando há filhos de outra relação
Um método prático para separar os custos da casa, do casal e dos filhos numa família recomposta, com regras claras e um exemplo mensal em euros.
Quando um casal forma uma nova família, o orçamento não começa do zero. Cada pessoa pode chegar com filhos, pensão de alimentos, escola, seguro de saúde, dívidas, património e um acordo já existente com o outro progenitor. Ao mesmo tempo, surge uma casa que tem de funcionar para todos.
Por isso, a pergunta “quem paga o quê?” raramente se resolve com uma única percentagem. Uma divisão justa tem de distinguir o que pertence à casa, o que pertence ao casal e o que continua a ser uma responsabilidade específica ligada aos filhos.
Este guia trata da organização prática do mês, não de responsabilidades parentais, pensão de alimentos, herança ou propriedade. Esses temas dependem de cada situação e da lei aplicável. Para comparar o 50/50 e a divisão proporcional antes de adaptar o método, veja o guia completo para dividir despesas em casal e a calculadora de despesas do casal.
Comecem pelo mapa que já existe
Antes de decidirem uma nova regra, cada pessoa tem de mostrar o orçamento que traz para a relação. Façam uma lista sem julgar as escolhas anteriores:
- rendimento líquido disponível;
- pensão de alimentos paga ou recebida e outros acordos em vigor;
- escola, saúde, transportes, atividades e despesas recorrentes dos filhos;
- dívidas e compromissos assumidos antes da união;
- custos da nova casa;
- metas pessoais, do casal e da família.
Não usem a pensão de alimentos ou outro valor destinado à criança como uma sobra genérica do orçamento. Registem a entrada e a finalidade de acordo com o que foi estabelecido. Se houver dúvidas sobre obrigações, reembolsos ou titularidade, procurem aconselhamento profissional.
Qualquer boa organização financeira a dois começa por conhecer a realidade de ambos e definir em conjunto como as despesas vão ser divididas. Numa família recomposta, esse inventário só precisa de mais uma camada: os compromissos que já existiam antes do novo lar.
Separem o orçamento em três blocos
Uma classificação simples evita que cada compra ligada a uma criança se transforme numa negociação sobre a relação.
| Bloco | Exemplos | Pergunta que decide |
|---|---|---|
| Casa partilhada | renda, contas básicas, internet, manutenção, compras comuns | o que mantém o lar onde a família vive? |
| Casal | saídas a dois, viagem a dois, objetivo conjunto, subscrição usada pelos dois | o que existe por decisão do casal? |
| Responsabilidades específicas com os filhos | pensão de alimentos, escola, equipamento escolar, tratamentos, atividades, roupa e acordo com o outro progenitor | o que está ligado a uma criança ou a um compromisso anterior específico? |
Algumas despesas ficam na fronteira. O supermercado serve a casa inteira; o material escolar serve uma criança. Um almoço de domingo pode ser um programa familiar; uma visita de estudo continua a ser específica. O objetivo não é encontrar uma categoria perfeita, mas usar a mesma lógica todos os meses.
Também vale a pena criar uma linha para programas da família: passeios, celebrações e férias com todos. Assim, uma despesa escolhida em conjunto não se mistura nem com as contas básicas nem com as obrigações individuais.
Escolham uma regra para cada bloco
O casal não tem de dividir tudo da mesma maneira. Quatro métodos costumam cobrir a maior parte do orçamento:
- A meias: simples quando os rendimentos e os compromissos pessoais são parecidos.
- Proporcional ao rendimento disponível: considera quanto sobra depois de obrigações inevitáveis claramente definidas.
- Contribuição fixa: cada pessoa deposita um valor combinado para a casa e mantém o resto sob a sua responsabilidade.
- Por uso ou participação: útil numa viagem, atividade ou compra que não inclui todos.
Na casa partilhada, a proporção do rendimento ou uma contribuição fixa costuma ser mais fácil de gerir do que calcular quantas noites cada criança dormiu lá. Se um filho vive na casa a tempo inteiro e os outros passam poucos dias por mês, o casal pode refletir essa diferença no valor-base. Façam-no com uma estimativa mensal, não a cobrar refeição a refeição.
Nas despesas específicas dos filhos, uma regra inicial possível é cada progenitor tratar dos compromissos dos seus filhos, respeitando os acordos já existentes. O novo parceiro pode escolher contribuir para certas experiências ou necessidades, mas essa contribuição deve ser conversada: uma generosidade silenciosa não pode tornar-se uma obrigação presumida.
Um exemplo com números
A Sofia tem um rendimento líquido de 1800 € e uma filha que vive com ela a maior parte da semana. O Ricardo recebe 1200 € e tem dois filhos que ficam lá em casa em fins de semana alternados. Depois de listar a pensão de alimentos e outros compromissos, o casal decide usar os rendimentos disponíveis acima como base.
O rendimento conjunto é de 3000 €. A Sofia representa 60% e o Ricardo, 40%.
| Despesa mensal | Regra escolhida | Sofia | Ricardo |
|---|---|---|---|
| Casa partilhada: 1500 € | proporcional, 60/40 | 900 € | 600 € |
| Meta de lazer do casal: 200 € | a meias | 100 € | 100 € |
| Escola, saúde e atividades dos filhos | cada progenitor trata dos próprios compromissos | valor individual | valor individual |
| Passeio com toda a família: 150 € | proporcional, decidido para aquele mês | 90 € | 60 € |
Este modelo não é uma fórmula universal. Mostra porque é que uma única divisão criaria ruído: o casal preferiu proteger a casa de forma proporcional, manter o lazer a dois em igualdade e não misturar os compromissos específicos dos filhos.
Se o rendimento de uma das pessoas oscila, usem uma média ou um valor conservador e combinem uma data de revisão. O artigo sobre rendimento variável no casal explica como o fazer sem recalcular a divisão a cada pagamento recebido.
Tratem habitação e património como assuntos diferentes
Pagar parte das despesas de uma casa não significa necessariamente adquirir parte do imóvel. Da mesma forma, uma prestação do crédito à habitação mistura custo de habitação e formação de património. Se a casa pertence a uma pessoa, registem com clareza o que a contribuição da outra cobre: contas de consumo, uma renda combinada, manutenção ou outra finalidade.
Não tentem resolver propriedade, reembolso de obras, sucessão ou direitos dos filhos apenas numa folha de cálculo mensal. Formalizem o que for relevante com aconselhamento jurídico independente. O orçamento deve refletir o acordo; não substitui documentos.
No dia a dia bancário, não existe obrigação de fundir tudo. Uma estrutura com contas individuais e uma conta comum pode funcionar, assim como pagamentos separados acompanhados por um saldo. Comparem as opções no guia sobre conta conjunta ou contas separadas.
Combinem as exceções antes de acontecerem
As discussões mais difíceis costumam nascer fora das contas normais. Falem antecipadamente sobre:
- prendas e festas de aniversário de cada criança;
- férias com todos, só com o casal ou de um progenitor com os seus filhos;
- computador, aparelho dentário e outras compras grandes;
- ajuda a filhos adultos;
- mudanças no regime de convívio;
- despesas urgentes e como vão ser comprovadas;
- o nascimento de um filho do novo casal.
Não é preciso prever todos os valores. Basta definir quem participa na decisão, de que bloco sai o dinheiro e se a contribuição é uma prenda, uma despesa partilhada ou um valor a compensar.
Evitem usar os filhos como mensageiros de cobranças ou comparar quanto “custa cada lado”. A conversa financeira pertence aos adultos. Com as crianças, as regras podem ser transparentes e adequadas à idade, sem expor conflitos nem transformar afeto em contabilidade.
Façam um fecho mensal curto
Escolham uma data e repitam uma rotina de 20 minutos:
- confirmem as despesas da casa e quem pagou;
- verifiquem se algum custo específico dos filhos entrou no bloco errado;
- acertem o saldo comum;
- vejam as despesas extraordinárias do mês seguinte;
- confirmem se o rendimento, o regime de convívio ou os acordos mudaram;
- anotem qualquer exceção válida só para aquele período.
Uma revisão curta impede que pequenas compensações se transformem em ressentimento acumulado. Para a renda, as contas e as subscrições, o sistema de despesas recorrentes do casal ajuda a manter datas e responsáveis visíveis.
Usem o TakeControl para pôr o acordo em prática
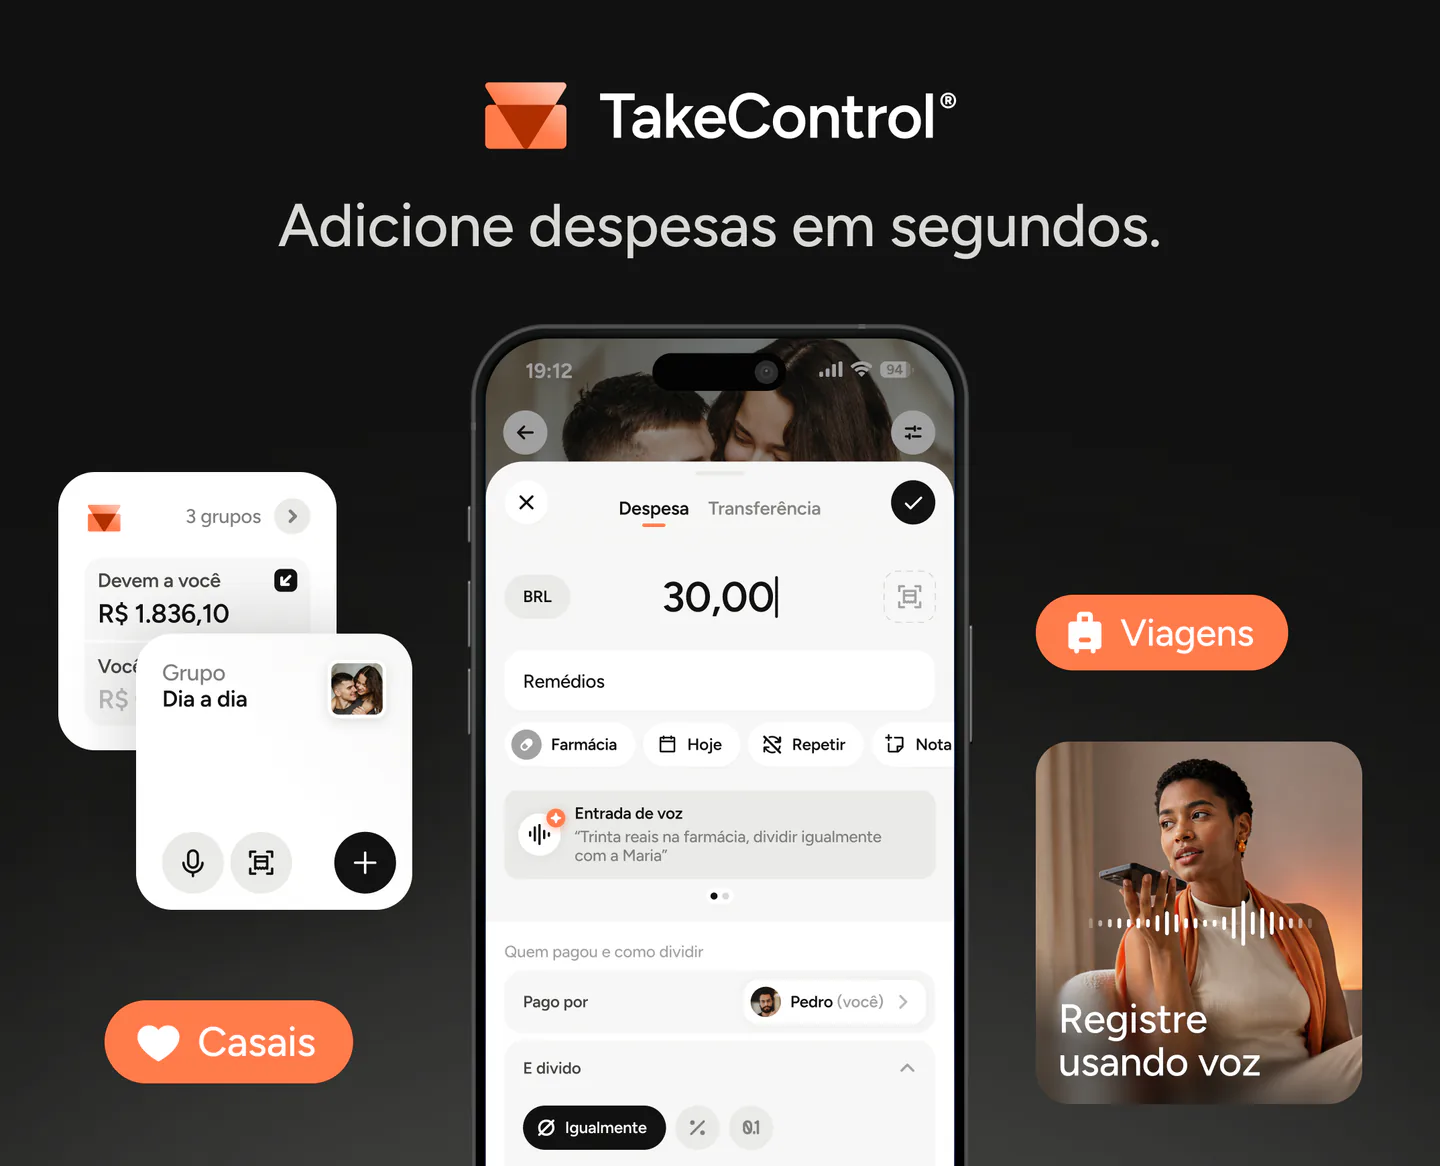
Depois de decidirem as regras, criem um grupo da casa no TakeControl. Em cada registo, indiquem quem pagou e usem partes iguais, percentagens ou valores exatos conforme o bloco. O saldo mostra quanto cada pessoa já cobriu e reduz a necessidade de transferir dinheiro a cada conta.
As despesas pessoais e os compromissos específicos dos filhos não precisam de entrar no grupo comum. Uma viagem com toda a família pode ter um grupo separado e uma regra própria. A app organiza o histórico; quem define o que é partilhado continua a ser o casal.
Descarreguem o TakeControl quando o acordo estiver claro e usem o fecho mensal para confirmar se a prática continua coerente com ele.
Aqui, justiça significa clareza, não uma fórmula única
Uma família recomposta não precisa de fingir que todos os compromissos começaram ao mesmo tempo. Também não precisa de manter duas vidas financeiras que nunca se cruzam. O ponto de equilíbrio está em criar uma casa partilhada sem apagar responsabilidades, limites e histórias anteriores.
Comecem pelos três blocos, escolham uma regra para cada um e testem durante dois ou três meses. Se ambos conseguirem explicar o método sem consultar mensagens antigas, a organização está no bom caminho.

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
Comecem por separar os custos da casa, as despesas do casal e as despesas específicas dos filhos. Apliquem uma regra clara a cada grupo, sem presumir que tudo deve ser 50/50 nem que o novo parceiro tem de assumir automaticamente compromissos anteriores.
Isso depende do acordo do casal e das regras aplicáveis no país onde a família vive. No orçamento do dia a dia, é possível manter as despesas específicas dos filhos com o respetivo progenitor e partilhar apenas a casa e os programas em família. As questões legais devem ser confirmadas com um profissional.
Não necessariamente. Muitas famílias tratam a habitação, as contas básicas e as compras comuns como custos da casa e dividem-nos entre os adultos por rendimento ou valor fixo. Contar cada refeição ou cada dia das crianças costuma complicar a rotina; usem uma estimativa apenas se a diferença no tempo de convívio for relevante.
Combinem antes o que vai ser um programa da família e o que fica a cargo de cada progenitor. Definam orçamento, participantes, transporte, alojamento e extras, e registem a regra específica daquela viagem sem presumir que vale para todos os meses.
Uma conta conjunta pode simplificar as despesas comuns, mas não é obrigatória. Contas individuais com um sistema de acompanhamento partilhado também funcionam. O importante é distinguir a contribuição para o orçamento, a propriedade dos bens e as responsabilidades anteriores.
Criem um grupo para a casa, registem quem pagou e dividam cada despesa em partes iguais, percentagens ou valores exatos. Os custos pessoais e os específicos dos filhos podem ficar fora do grupo; viagens ou projetos familiares podem ter grupos próprios.
