

Revenus variables : comment répartir les dépenses dans le couple
Une méthode concrète pour répartir les dépenses avec des revenus irréguliers : moyenne glissante, budget minimum, réserve et révisions.
Quand une personne touche un salaire fixe et que l’autre vit de missions, de commissions ou d’une activité saisonnière, une répartition équitable peut vite devenir intenable. Le prorata 60/40 paraît raisonnable après un bon mois. Si un client paie en retard, le même taux peut absorber presque tout l’argent disponible de l’indépendant.
La vraie question n’est donc pas seulement « moitié-moitié ou au prorata ? ». Le couple doit aussi décider quel revenu retenir, combien de temps la clé reste valable et que faire pendant un mois faible.
La méthode consiste à stabiliser la base avant de répartir les charges. Si vous comparez encore les grands modèles, commencez par le guide du partage des dépenses en couple ou testez des montants dans le calculateur de dépenses du couple.
Partez du revenu disponible, pas du chiffre d’affaires
Le revenu net d’un salarié est généralement facile à identifier. Pour une personne à son compte, le montant facturé n’est pas nécessairement disponible pour le loyer et les courses.
Fixez la même frontière pour les deux partenaires :
- comptez les revenus nets déjà encaissés ;
- retirez les frais directement liés à l’activité ;
- mettez de côté les impôts et autres obligations avant le calcul ;
- excluez les factures impayées et commissions à venir ;
- donnez une règle distincte aux primes et recettes exceptionnelles.
Vous évitez ainsi de comparer le salaire net de l’un au chiffre d’affaires brut de l’autre. Le prorata n’a de sens que si les deux chiffres représentent la même chose.
Choisissez une base qui ne bouge pas à chaque virement
La bonne période dépend du rythme de l’activité. Elle doit refléter les variations sans vous obliger à renégocier chaque semaine.
| Base de calcul | Adaptée à | Point de vigilance |
|---|---|---|
| Revenu net du mois précédent | commissions ou vacations payées régulièrement | le taux change souvent et avec un mois de décalage |
| Moyenne glissante sur 3 mois | missions avec variation modérée | un mois exceptionnel pèse encore beaucoup |
| Moyenne glissante sur 6 mois | activité indépendante irrégulière | une vraie baisse apparaît moins vite |
| Moyenne sur 12 mois | activité saisonnière ou prime annuelle | demande un historique complet et à jour |
| Montant prudent | activité récente ou très instable | les excédents doivent avoir une règle séparée |
Une moyenne glissante conserve toujours la même fenêtre. Pour octobre, vous pouvez prendre juillet, août et septembre ; en novembre, juillet sort et octobre entre. Ne sélectionnez pas uniquement les meilleurs mois.
Sans historique suffisant, partez d’un montant prudent déjà encaissé plusieurs fois. Vous passerez à une moyenne lorsque les données seront plus représentatives.
Calculez les deux parts à partir du même total
Imaginons que le revenu net disponible moyen de Camille soit de 2 800 € et celui de Noa de 4 200 €. La base commune atteint 7 000 €.
Le calcul donne :
- part de Camille : 2 800 ÷ 7 000 = 40 % ;
- part de Noa : 4 200 ÷ 7 000 = 60 % ;
- dépenses communes : 3 500 € ;
- Camille contribue à hauteur de 1 400 € et Noa de 2 100 €.
Le prorata ne s’applique qu’aux dépenses que vous avez définies comme communes. Les dettes antérieures, achats personnels et frais professionnels restent séparés, sauf accord explicite.
Vous pouvez aussi combiner les règles : logement et alimentation au prorata, internet à parts égales et loisir individuel payé par la personne concernée.
Donnez un socle au foyer, pas une obligation impossible à chacun
Additionnez les coûts qui restent dus lorsque les revenus baissent : logement, énergie, alimentation essentielle, transports nécessaires, assurances et autres engagements incompressibles. Ce total constitue le budget socle du foyer.
Créez ensuite deux niveaux :
- socle : uniquement les charges essentielles ;
- objectif : le socle, les dépenses modulables et les projets communs.
Pendant un mois normal, chacun finance l’objectif selon le prorata. Si le revenu commun descend sous la base, réduisez d’abord la partie modulable. Le minimum appartient au budget du foyer ; il ne doit pas devenir une contribution individuelle rigide qui ignore une vraie chute de revenu.
Si les revenus ne couvrent même plus le socle, changer le pourcentage ne suffit pas. Il faut mobiliser la réserve, réduire ou renégocier certaines charges, ou convenir que l’un contribue davantage temporairement. Écrivez s’il s’agit d’un soutien commun ou d’une avance à régulariser.
Transformez les bons mois en stabilité
Un excellent mois ne devrait pas augmenter aussitôt le train de vie permanent. Décidez à l’avance de l’ordre d’affectation des excédents :
- provisions fiscales et frais professionnels ;
- réserve personnelle pour lisser le revenu ;
- matelas destiné aux factures communes ;
- projets du couple ;
- dépenses facultatives ensuite.
La réserve peut être personnelle, commune ou mixte. Précisez sa propriété, son usage et les conditions d’accès. L’argent mis de côté entre deux missions n’est pas automatiquement disponible pour n’importe quelle dépense du foyer.
Pour garder les échéances visibles, utilisez le système présenté dans l’article sur les dépenses récurrentes du couple. Les revenus varient ; les prélèvements, eux, continuent.
Répétez le même point de contrôle
Choisissez une date fixe, par exemple le premier jour ouvré après la fin du mois, puis suivez cinq étapes :
- chacun indique son revenu net disponible selon votre définition ;
- vous mettez à jour la moyenne ou le montant de référence ;
- vous calculez la clé du nouveau cycle ;
- vous vérifiez si le budget objectif tient ou si vous passez au socle ;
- vous consignez la règle et la prochaine date de révision.
Ne recalculez pas après chaque paiement. Une facture du début du mois ne devrait pas être répartie 45/55 et une autre 38/62 uniquement parce qu’un client a réglé entre les deux.
Deux rythmes sont cohérents : calculer tous les mois et conserver la clé jusqu’à la clôture suivante, ou fixer la moyenne et le prorata pour un trimestre. Le premier réagit plus vite ; le second réduit la gestion.
Prévoyez des déclencheurs de révision
La date fixe limite les discussions permanentes, mais certains événements justifient une révision anticipée :
- perte ou arrivée d’un client important ;
- congé, arrêt ou interruption planifiée ;
- changement d’emploi ou de rémunération ;
- revenu sous la base pendant plusieurs cycles ;
- utilisation répétée de la réserve pour les charges normales ;
- hausse ou baisse importante du coût du foyer.
Vous pouvez choisir un seuil, par exemple revoir la règle après une variation de 15 % ou 20 %. Ce chiffre n’est pas une norme : il sert à rendre le déclenchement objectif avant une période tendue.
Si les dépenses ont elles aussi changé, reprenez l’ensemble du coût de la vie en couple. Un prorata précis ne corrige pas un budget commun devenu trop élevé.
Décidez à l’avance des situations délicates
Un mois sans revenu : précisez si la contribution est suspendue, financée par la réserve ou régularisée plus tard. Une dette personnelle ne doit pas naître par défaut.
Une activité saisonnière : utilisez le cycle complet ou douze mois. Une moyenne limitée à la haute saison surestime le reste de l’année.
Une grosse prime ponctuelle : répartissez-la entre provisions, réserve, projet commun et usage personnel. N’en faites pas une nouvelle charge permanente.
Le travail domestique et les soins : l’argent n’est pas la seule contribution au couple. La formule organise les flux, mais l’accord doit reconnaître le temps, la charge de soin et l’impact professionnel.
Des dates de paiement différentes : gardez le prorata du cycle, puis programmez les virements selon les encaissements réels. Une facture du 5 ne doit pas attendre le revenu du 20.
Appliquez le pourcentage sans perdre l’historique
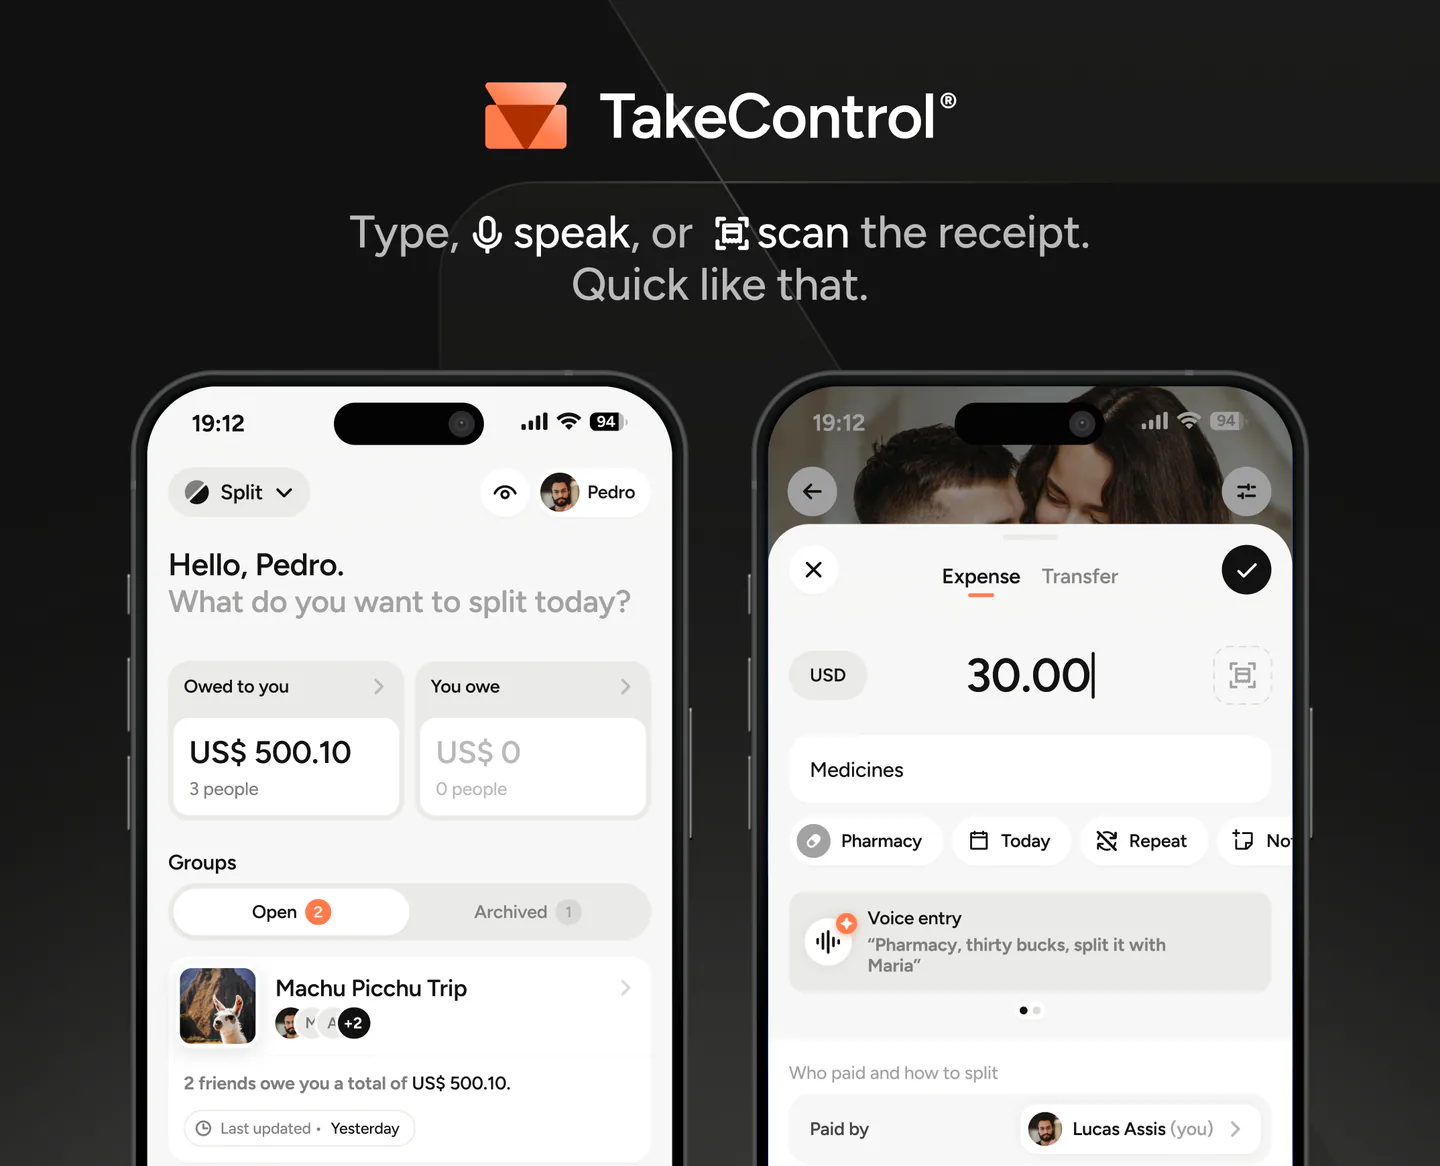
Dans TakeControl, créez un groupe pour le couple, indiquez qui a payé et utilisez le partage en pourcentage du cycle. Le solde montre ce que chacun a déjà pris en charge, même si les paiements proviennent de cartes et comptes différents.
Lorsque la clé change, clôturez le solde précédent et appliquez la nouvelle règle uniquement aux dépenses suivantes. Chaque opération reste ainsi liée à l’accord qui était en vigueur.
L’application gère les écritures ; la moyenne, le budget socle, la réserve et les déclencheurs restent vos décisions. Téléchargez TakeControl une fois la règle posée et utilisez le groupe pour l’appliquer sans refaire les comptes à chaque facture.
Une règle stable vaut mieux qu’un pourcentage parfait
Des revenus irréguliers ne produiront jamais un partage totalement prévisible. Le bon système absorbe la variation grâce à une définition commune du net, une fenêtre constante, un budget socle, une réserve et une date de révision connue.
Commencez avec trois ou six mois réels et vérifiez que chacun peut contribuer au foyer tout en conservant une marge personnelle. Si la règle ne fonctionne que pendant les bons mois, elle doit encore évoluer.
Vous pouvez la tester dès maintenant dans le calculateur de partage des dépenses du couple avec une base réaliste, pas optimiste.
J’ai créé TakeControl pour simplifier le partage des dépenses en couple et en voyage. Je partage ici des conseils, les nouveautés de l’application, des retours d’expérience et des ressources pour mieux gérer les dépenses communes.
Questions fréquentes
Choisissez une base comparable pour chaque personne, par exemple la moyenne des revenus nets des trois ou six derniers mois. Divisez chaque base par le total du couple et appliquez ces pourcentages aux dépenses communes jusqu’à la prochaine révision.
Le revenu réel du mois convient lorsque les encaissements suivent un calendrier prévisible. Une moyenne glissante lisse les missions, commissions ou horaires irréguliers. Pour une activité très saisonnière, douze mois sont souvent plus représentatifs.
Non. Il faut retenir l’argent net réellement disponible après les frais professionnels et les provisions nécessaires, notamment fiscales. Une facture non encaissée ne constitue pas encore un revenu personnel disponible.
Appliquez le plan prévu pour un mois faible : payez d’abord l’essentiel, utilisez la réserve dédiée et reportez les dépenses facultatives. Précisez si la contribution supplémentaire de l’autre personne est un soutien ou une somme à rembourser.
Une révision mensuelle ou trimestrielle est généralement plus simple qu’un changement après chaque paiement. Révisez plus tôt après la perte d’un client, un congé, un changement d’emploi ou une baisse durable sous la base choisie.
Oui. Calculez la clé du nouveau cycle, utilisez le partage en pourcentage pour les nouvelles dépenses et suivez le solde du groupe. Clôturez le cycle précédent avant de changer de règle.
