















Despesas com pais idosos: como dividir entre irmãos
Saiba como os irmãos podem dividir as despesas com os pais idosos por rendimento, tempo de cuidado e disponibilidade, com um acordo claro para a família.

São 22h e o grupo de WhatsApp “Família” está em silêncio há três dias, desde que perguntou quem ia adiantar o dinheiro da consulta de cardiologia da sua mãe. Pagou. Outra vez. Não porque os outros dois irmãos não se importem, mas porque ninguém se sentou para decidir como isto ia funcionar. Cada mês é uma nova negociação, um novo constrangimento, um “depois devolvo-te” que às vezes demora meses a acontecer.
Este cenário repete-se em muitas famílias portuguesas à medida que os pais envelhecem e passam a precisar de mais cuidados, sejam medicamentos de toma contínua, consultas frequentes, apoio domiciliário algumas horas por semana ou simplesmente mais atenção. E, ao contrário de dividir a conta de um restaurante, aqui o assunto está carregado de emoção, culpa e história familiar. Ninguém quer parecer “o irmão que só pensa em dinheiro” quando o assunto é a saúde da mãe ou do pai.
Como dividir as despesas com os pais idosos na prática
Não existe uma única divisão correta. O melhor critério é aquele que a família consegue explicar, registar e rever quando o rendimento ou as necessidades de cuidados mudarem.
| Critério | Quando pode funcionar |
|---|---|
| Partes iguais | Quando os irmãos têm disponibilidade financeira e participação semelhantes |
| Proporcional ao rendimento | Quando a capacidade de pagamento é muito diferente entre os irmãos |
| Dinheiro e tempo de cuidado | Quando uma pessoa assume consultas, compras ou acompanhamento presencial |
Depois de escolher o critério, centralizem os registos e os recibos. O guia sobre como dividir despesas em grupo ajuda a transformar o acordo numa rotina transparente.
Porque é que dividir despesas com os pais é diferente de qualquer outra divisão
Quando amigos dividem uma viagem, existe um limite claro: o passeio acaba, a conta resolve-se e cada um segue a sua vida. Já os cuidados com pais idosos não têm prazo definido e tendem a aumentar com o tempo. Isso cria três problemas que não aparecem noutros tipos de divisão de despesas:
Primeiro, a assimetria de esforço. Um irmão pode viver a cinco minutos e assumir as consultas, as compras e as visitas diárias, enquanto outro vive noutra cidade, ou até no estrangeiro, e só pode contribuir financeiramente. Dividir tudo em partes iguais em dinheiro ignora o valor do tempo que o primeiro está a dar.
Segundo, a assimetria de rendimentos. É comum os filhos estarem em fases de vida muito diferentes: um já estabilizado na carreira, outro ainda a pagar a universidade dos próprios filhos. Uma divisão igualitária pode ser tecnicamente justa e, na prática, impossível de sustentar para quem tem menos.
Terceiro, o peso emocional. Cobrar dinheiro a um irmão neste contexto parece, para muita gente, quebrar um tabu. O resultado é que a pessoa que mais cuida é, muitas vezes, a que menos cobra, e acaba por absorver o rombo financeiro em silêncio, o que desgasta a relação aos poucos.
A boa notícia é que existe uma forma de equilibrar isto sem transformar cada consulta médica numa negociação.
Os erros mais comuns na hora de dividir estas despesas
Antes de chegar às soluções, vale a pena reconhecer os erros que praticamente todas as famílias cometem pelo menos uma vez.
O primeiro é deixar tudo implícito. A família assume que “cada um ajuda quando pode”, uma frase que soa simpática mas que, na prática, significa que ninguém sabe exatamente o que se espera de si. Sem um acordo explícito, é comum um filho pagar durante meses seguidos sem perceber que os outros também poderiam contribuir, simplesmente porque nunca lhes foi pedido diretamente.
O segundo erro é confundir ajuda com favor. Quando o irmão que vive perto trata cada despesa como um favor pessoal em vez de uma responsabilidade partilhada, tende a evitar cobrar aos outros por vergonha, mesmo estando a perder dinheiro. Isso é insustentável a médio prazo e costuma rebentar precisamente num momento de stress, como um internamento.
O terceiro é não considerar o custo do tempo. Muitas famílias só veem o dinheiro que sai do bolso e esquecem-se de que conduzir até casa dos pais três vezes por semana, faltar ao trabalho para acompanhar uma consulta ou passar a noite a cuidar também tem um custo real, ainda que não apareça em nenhuma fatura.
Como organizar a divisão de despesas entre irmãos
Façam uma reunião de família só para o tema financeiro
Separem a conversa sobre dinheiro da conversa sobre cuidados médicos ou emocionais. Marquem um momento específico, mesmo que por videochamada com quem vive longe, só para tratar de como as despesas vão ser organizadas. Isso tira o peso de “falar de dinheiro” a meio de uma conversa sobre a saúde do pai ou da mãe, que já é difícil por si só.
Façam o levantamento de todas as despesas recorrentes e pontuais
Antes de decidirem a divisão, listem tudo: seguro de saúde ou medicamentos de toma contínua, apoio domiciliário, empregada de limpeza ou a mensalidade de um lar (ERPI), consultas e exames, transporte para as consultas, adaptações na casa (barras de apoio, cama articulada) e uma reserva para emergências. Ter esta lista visível evita que só quem vive perto perceba a dimensão real das despesas.
Decidam o critério de divisão antes de surgir a primeira despesa
Os critérios mais usados pelas famílias que conseguem manter isto saudável durante anos são: divisão proporcional ao rendimento, divisão igual em dinheiro com compensação em tempo para quem cuida presencialmente, ou um valor fixo mensal por irmão para um fundo comum, ajustado uma vez por ano à medida que as necessidades mudam. Não existe uma fórmula certa; existe a fórmula que a família consegue sustentar sem ressentimentos.
Usem uma ferramenta neutra para registar tudo
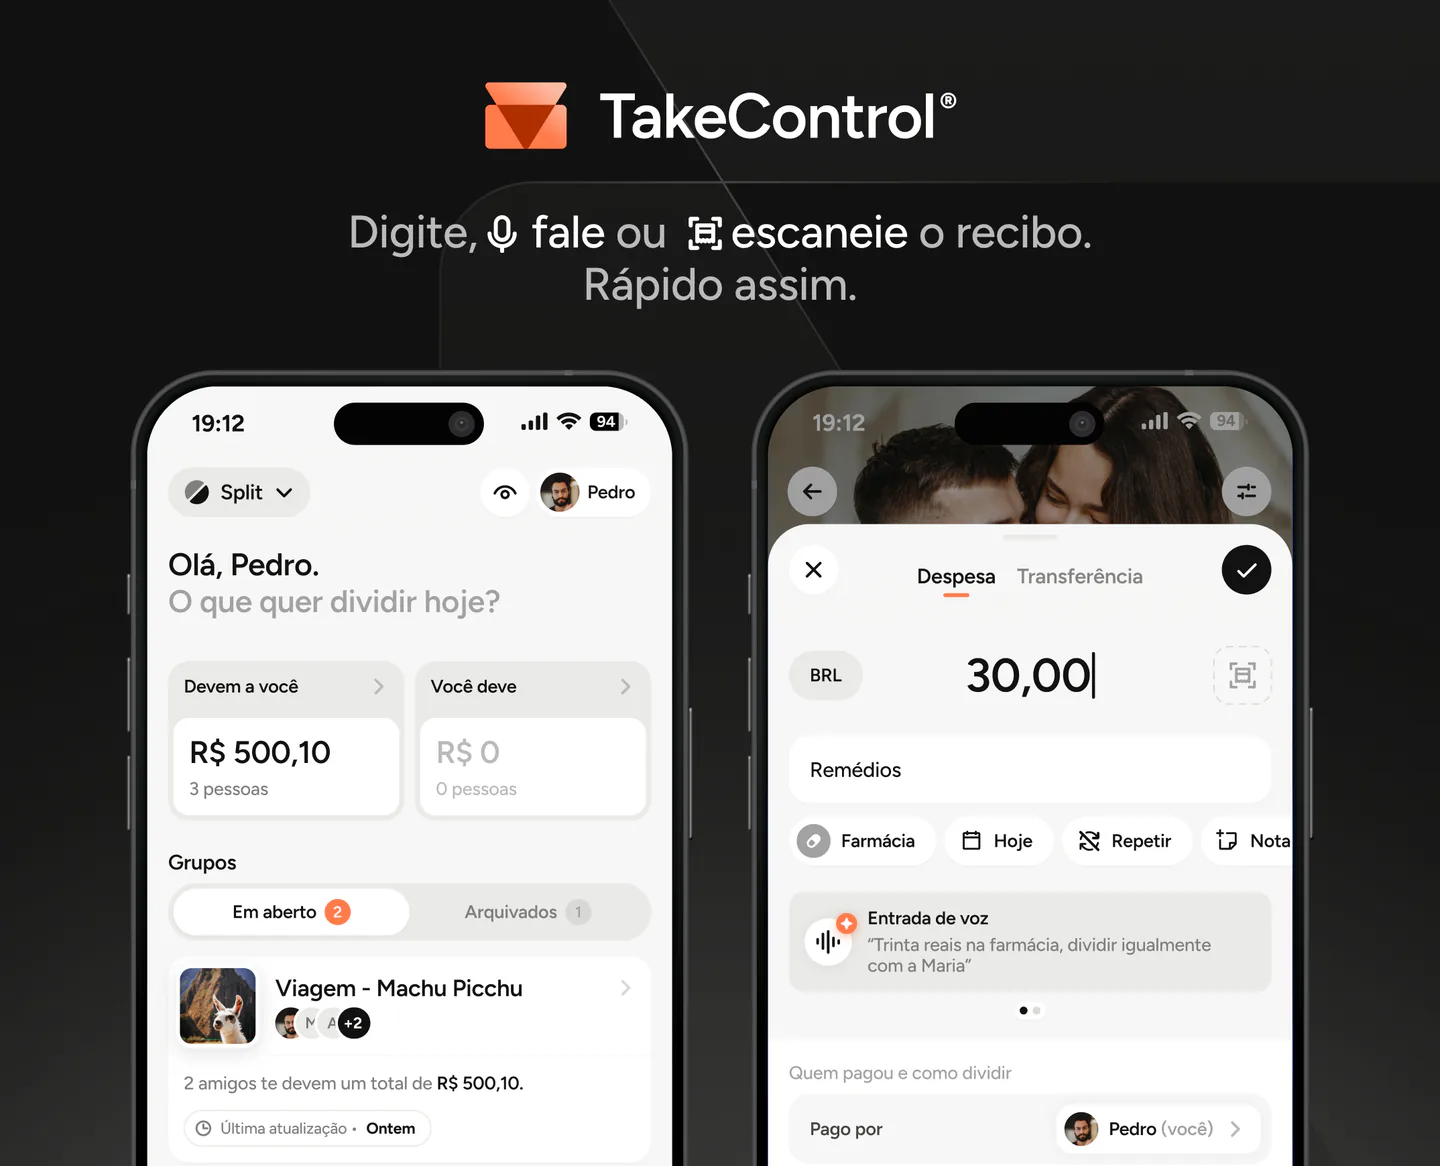
A maior fonte de desconfiança entre irmãos não é o valor gasto, é a falta de visibilidade sobre ele. Quando cada despesa é registada num grupo partilhado, com quem pagou e o motivo, ninguém precisa de “confiar na palavra” do outro. O TakeControl, por exemplo, permite criar um grupo só para as despesas dos pais, registar cada despesa no momento em que acontece e ver automaticamente quanto cada irmão deve para fechar as contas no fim do mês, sem folhas de cálculo nem cobranças por mensagem.
Revejam o acordo periodicamente
As necessidades dos pais mudam, e a situação financeira dos irmãos também. O que era justo há um ano pode já não o ser hoje. Marquem uma revisão de seis em seis meses ou sempre que surgir uma despesa grande e nova, como um internamento, a entrada num lar ou a contratação de um cuidador a tempo inteiro.
Deem um valor formal ao tempo de quem cuida presencialmente
Se um irmão assume a maior parte das idas ao médico, dos telefonemas para a farmácia e das visitas semanais, isso tem de entrar nas contas de alguma forma, mesmo que não seja em dinheiro direto. Uma opção é reduzir a parte financeira desse irmão proporcionalmente ao tempo dedicado; outra é formalizar uma compensação simbólica paga pelos restantes irmãos, como já acontece em algumas famílias que tratam o cuidado como um trabalho a sério, porque é isso que ele é.
Tenham uma reserva para emergências
As despesas de saúde raramente seguem um calendário previsível. Uma queda, uma infeção ou um internamento urgente podem gerar uma despesa alta e inesperada em poucas horas. As famílias que já passaram por isso recomendam manter uma reserva comum, alimentada todos os meses por todos os irmãos, precisamente para que ninguém tenha de decidir à pressa quem vai adiantar o dinheiro enquanto o pai ou a mãe está no hospital.
O que fazer quando um irmão simplesmente não contribui
Nem todos os desequilíbrios vêm da má vontade. Às vezes um irmão está a passar por uma dificuldade financeira real e tem vergonha de o admitir abertamente perante os outros. Nestes casos, uma conversa individual, sem julgamentos, costuma resolver mais do que uma cobrança feita no grupo da família à frente de todos.
Quando a falha é por desorganização, um lembrete amigável antes da data de pagamento e um canal único para registar as despesas já resolvem boa parte do problema, porque tiram ao irmão cuidador o papel de “cobrador” permanente.
Quando, mesmo assim, um irmão se recusa a contribuir, documente as despesas, as propostas e os acordos já tentados. Um mediador pode ajudar a separar o conflito familiar da decisão financeira; para avaliar os direitos e as obrigações aplicáveis ao caso, procure aconselhamento jurídico qualificado.
Conclusão
Cuidar dos pais idosos já exige energia emocional suficiente sem que a parte financeira se torne mais um motivo de desgaste entre irmãos. O problema quase nunca é falta de amor ou de vontade de ajudar; é falta de estrutura. Definir critérios claros, dar visibilidade às despesas e rever o acordo com frequência transforma uma fonte recorrente de mágoa num processo tranquilo, que permite a cada um concentrar-se no que realmente importa: o bem-estar de quem cuidou de vocês a vida inteira.

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
A divisão igual nem sempre é a mais justa. O mais comum é combinar uma divisão proporcional ao rendimento de cada irmão, considerando também quem contribui mais com tempo e cuidados diretos. Registar tudo numa app evita que esta conversa se transforme numa disputa de memória.
Primeiro, perceba o motivo: pode ser dificuldade financeira, falta de tempo ou desorganização. Registe as despesas, proponha uma contribuição compatível com a realidade de cada irmão e marque uma revisão do acordo. Se o impasse continuar, procure mediação ou aconselhamento profissional adequado ao caso.
Pode ajudar quando há despesas recorrentes grandes, como a mensalidade de um lar, o apoio domiciliário ou um seguro de saúde. Mas para as despesas do dia a dia, como medicamentos, supermercado e transportes, uma app de divisão costuma ser mais prática, porque não obriga a movimentar dinheiro antes de saber quanto cada um deve.
Use uma ferramenta em que todos os irmãos possam ver os registos em tempo real, com o recibo ou a descrição de cada despesa. A transparência constante evita que alguém sinta que está a pagar mais do que devia ou que os valores estão a ser inflacionados.
É uma prática comum e considerada justa: quem não pode ajudar com presença física costuma compensar com uma contribuição financeira maior, enquanto quem vive perto contribui com mais tempo e cuidados diretos. O importante é que esse acordo seja explícito, não presumido.
