















Baby unterwegs: So ordnet ihr eure Finanzen schon vor der Geburt neu
Ein praktischer Plan für Einkommen, Babykosten und eine faire Aufteilung, bevor sich euer Alltag verändert.
Mit einem Baby verändern sich zwei Seiten des Haushaltsbudgets gleichzeitig: Neue Ausgaben beginnen, während das Einkommen gerade in einer ohnehin unvorhersehbaren Phase sinken oder sich verschieben kann. Wenn ihr erst nach der Geburt über Geld sprecht, wird jeder Windelkauf, Arzttermin oder dringende Einkauf schnell zur zusätzlichen Verhandlung.
Finanzielle Vorbereitung bedeutet nicht, die Kosten eines Kindes bis zum Studium vorauszusagen. Es geht darum, vor dem Übergang zu klären, welches Geld verfügbar sein wird, was zum Familienbudget gehört und wie beide dazu beitragen.
Dieser Ratgeber konzentriert sich auf diese Übergangsphase. Wenn ihr zunächst grundlegende Modelle vergleichen möchtet, lest den Ratgeber zum Teilen von Ausgaben als Paar oder testet verschiedene Quoten im Rechner „Faire Aufteilung für Paare“.
Beginnt mit dem Einkommen, das wirklich verfügbar ist
Bevor ihr Kinderwagen und Babybett auflistet, erstellt eine Zeitleiste für die kommenden Monate. Notiert für jede Person:
- das übliche Nettoeinkommen;
- geplanten Beginn und Ende von Elternzeit oder Auszeit;
- das erwartete Nettoeinkommen in jeder Phase;
- bereits bestätigte Leistungen oder Zahlungen des Arbeitgebers;
- voraussichtliche Auszahlungstermine;
- wegfallende Arbeitskosten und mögliche neue Ausgaben.
Nehmt nicht den günstigsten Fall als Grundlage. Wenn ein Einkommen schwankt oder eine Leistung noch nicht bestätigt ist, rechnet zusätzlich mit einem vorsichtigen Monat. Ansprüche, Beträge und Fristen unterscheiden sich je nach Arbeitsverhältnis und Land. Prüft sie bei den zuständigen offiziellen Stellen, bevor ihr das Geld fest einplant.
Wenn ein Einkommen schon heute schwankt, zeigt unser Beitrag über Paarkosten bei unregelmäßigem Einkommen, wie ihr eine belastbare Basis statt eines außergewöhnlich guten Monats verwendet.
Trennt Erstausstattung und laufende Babykosten
Eine lange Liste für die Erstausstattung kann teuer wirken, ist aber kein Monatsbudget. Umgekehrt fallen kleine wiederkehrende Käufe leicht unter den Tisch. Führt deshalb von Anfang an zwei getrennte Listen.
| Kostenart | Beispiele | Praktische Entscheidung |
|---|---|---|
| Anschaffung vor der Geburt | Babybett, Babyschale, Kinderwagen, Zubehör für die Ernährung, Anpassungen im Zimmer | Priorität, Obergrenze und Kaufzeitpunkt festlegen |
| Laufend ab der ersten Zeit | Windeln, Pflege, Kleidung in neuen Größen | Monatskategorie anlegen und nach echtem Verbrauch anpassen |
| Schwankend oder gelegentlich | verschriebene Medikamente, Termine, Ersatz, Fahrten | Puffer lassen und bei Anfall erfassen |
| Später mit grobem Starttermin | Kita, Tagespflege, Rückkehr in den Beruf | früh recherchieren und getrennt schätzen |
Markiert jeden Anfangskauf als vor der Geburt nötig, kann warten oder nur bei tatsächlichem Bedarf kaufen. So vermeidet ihr Käufe aus Unsicherheit und behaltet Geld für Dinge, die sich erst nach der Geburt zeigen.
Legt nicht vorsorglich viele Größen, Ernährungsprodukte oder Medikamente auf Lager, nur weil sie auf einer allgemeinen Checkliste stehen. Wachstum, Vorlieben und gesundheitliche Bedürfnisse sind verschieden. Plant die Kategorie, kauft aber für euren wirklichen Alltag und holt bei Gesundheitsthemen fachlichen Rat ein.
Legt für jeden Kostenblock eine eigene Regel fest
Ein Kind zwingt euch weder zu einem gemeinsamen Konto noch macht es 50/50 grundsätzlich fair oder unfair. Vier Modelle sind verbreitet:
- Halbe-halbe: einfach, wenn Einkommen und persönlicher Spielraum ähnlich sind.
- Nach Einkommen: beide übernehmen einen Anteil passend zum verfügbaren Einkommen.
- Feste Beiträge: jede Person zahlt einen vereinbarten Betrag in das Familienbudget ein.
- Nach Kategorie: Haushalt, Kind und persönliche Ausgaben folgen unterschiedlichen Regeln.
Das vierte Modell ist praktisch, wenn eure bisherige Haushaltsregel bleiben soll, für das Kind aber eine andere Quote passt. Die verwendete Karte entscheidet nicht, wem die Ausgabe zugerechnet wird: Ein Apothekenkauf kann gemeinsam sein, auch wenn eine Person ihn bezahlt hat.
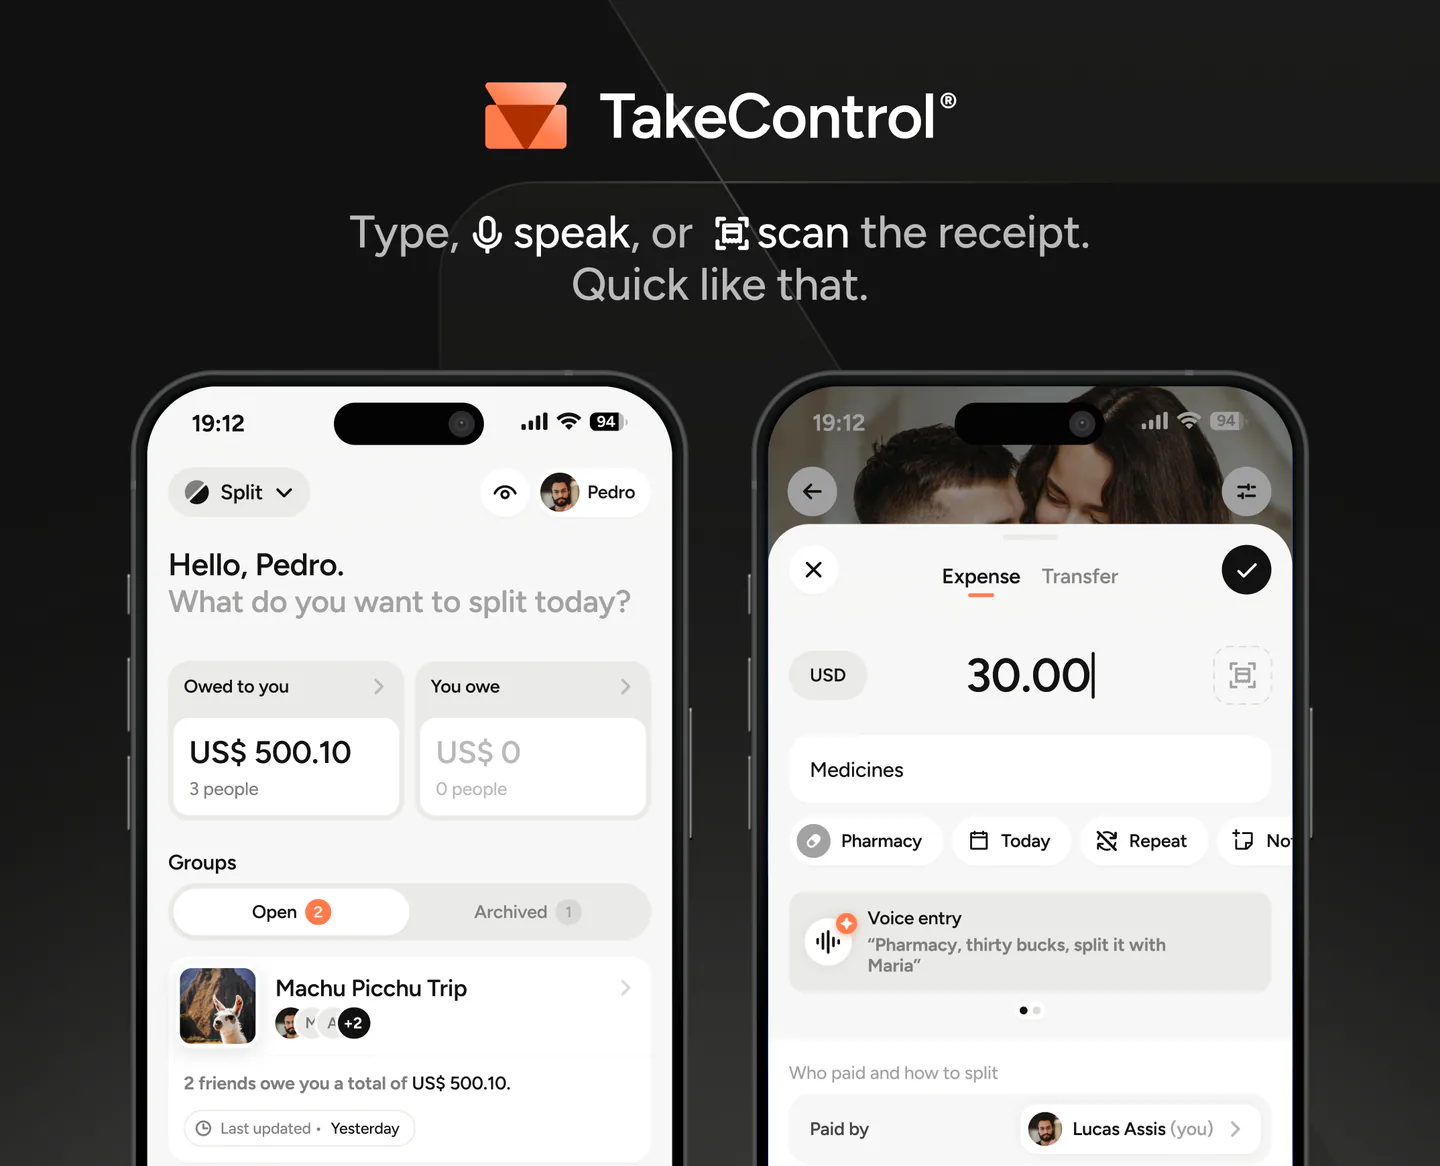
In TakeControl könnt ihr getrennte Gruppen anlegen, die zahlende Person erfassen und Ausgaben gleich, prozentual oder mit genauen Beträgen teilen. Ladet TakeControl herunter und testet eure Regeln für Haushalt und Baby, bevor der neue Alltag beginnt.
Testet das neue Budget schon vor der Geburt
Wenn möglich, probiert das geplante Budget einen Monat lang während der Schwangerschaft aus. Lebt vom erwarteten Einkommen während der Auszeit und legt die Differenz zum heutigen Einkommen zurück. Gleichzeitig nehmt ihr die geschätzten laufenden Babykosten in den Monat auf.
Der Test beantwortet Fragen, die eine reine Kalkulation leicht verdeckt:
- Geht der Monat ohne Dispokredit oder Kreditkarte auf?
- Verliert eine Person mit der neuen Aufteilung deutlich mehr eigenen Spielraum?
- Welche Abos oder optionalen Käufe sollten pausieren?
- Passen die Fälligkeiten zum neuen Zahlungskalender?
- Was bleibt für Unvorhergesehenes, ohne Überstunden oder Bonus einzuplanen?
Wenn es nicht aufgeht, ändert den Plan vor der Geburt: kürzt die Anschaffungsliste, verschiebt nicht notwendige Käufe, passt die Quote an oder verlängert die Sparphase. Der Test soll nicht beweisen, dass der erste Plan richtig war. Er soll früh zeigen, was noch nicht funktioniert.
Gebt jeder Rücklage einen klaren Zweck
„Für das Baby sparen“ ist für Entscheidungen zu ungenau. Trennt mindestens drei Ziele:
- Anschaffungen vor der Geburt mit Liste und Obergrenze;
- Einkommenslücke während der Auszeit, Monat für Monat berechnet;
- Notgroschen der Familie, der nicht für vorhersehbare Käufe verbraucht wird.
Der passende Betrag hängt von Arbeitsplatzsicherheit, Unterstützungsnetz, Gesundheitsversorgung und den Kosten vor Ort ab. Statt eine pauschale Zahl zu übernehmen, nutzt den Notgroschen-Rechner als Ausgangspunkt und legt fest, welche unverzichtbaren Ausgaben eure Rücklage tragen müsste.
Beide sollten außerdem wissen, wo das Geld liegt und wann es genutzt werden darf. Eine Notfallreserve, die nur eine Person kennt oder erreicht, macht das System unnötig verletzlich.
Baut eine Routine für müde Wochen
Nach der Geburt muss die Organisation auch mit wenig Zeit und unterbrochenem Schlaf funktionieren. Bereitet deshalb Folgendes vor:
- eine Gruppe oder Liste nur für die Ausgaben des Kindes;
- einfache Kategorien wie Pflege, Gesundheit, Kleidung und Betreuung;
- eine Standardaufteilung mit dokumentierten Ausnahmen;
- bereits eingerichtete wiederkehrende Haushaltskosten;
- in den ersten Wochen einen zehnminütigen Termin pro Woche;
- eine größere Prüfung nach dem ersten vollständigen Monat.
Das Ausgabenprotokoll soll keine kleinen Entscheidungen kontrollieren. Es soll beantworten: „Wie viel geben wir aus und wie teilen wir es?“ Es ist kein Bewertungsbogen für einen Windelkauf mitten in der Nacht.
Die häufigen Fragen zu TakeControl erklären Aufteilungsarten und wiederkehrende Ausgaben. Mit dem Ratgeber zu laufenden Kosten als Paar könnt ihr Miete, Energie und Abos vor dem neuen Alltag ordnen.
Passt die Vereinbarung an eure Familie an
Das Budget in der Schwangerschaft ist eine gut begründete Schätzung. Nach der Geburt kennt ihr den echten Verbrauch, das Wachstum, gesundheitliche Bedürfnisse, den Ablauf der Rückkehr in den Beruf und die tatsächlichen Betreuungskosten. Eine Regel zu ändern ist kein Planungsfehler, sondern eine Entscheidung mit besseren Informationen.
Mit einer Einkommensübersicht, getrennten Kostenarten, klaren Quoten und festen Prüfterminen müsst ihr nicht jede Geldfrage in den anstrengendsten Wochen neu lösen. Beginnt vor der Geburt und entwickelt das System mit eurer Familie weiter.

Ich habe TakeControl erstellt, um die Aufteilung der Ausgaben zwischen Paaren und auf Reisen einfacher zu machen. Hier teile ich Tipps, App-Updates, gewonnene Erkenntnisse und Inhalte, um die Verwaltung geteilter Ausgaben zu erleichtern.
Häufig gestellte Fragen
Beginnt mit dem voraussichtlichen Nettoeinkommen nach der Geburt. Trennt Erstausstattung von laufenden Kosten, legt gemeinsame Ausgaben fest, wählt für jede Kategorie eine Aufteilung und testet das neue Budget noch vor der Geburt.
Berücksichtigt notwendige Erstausstattung sowie laufende Posten wie Windeln, Ernährung je nach Bedarf, verschriebene Medikamente, Kleidung, Gesundheitsversorgung und Kinderbetreuung. Die tatsächlichen Beträge hängen von Wohnort und Familienalltag ab.
Nicht unbedingt. 50/50 kann bei ähnlichem Einkommen und Spielraum passen. Eine einkommensabhängige Quote, feste Beiträge oder ein eigener Prozentsatz für das Kind können nachhaltiger sein. Wichtig sind eine klare Regel und regelmäßige Prüfung.
Schätzt für jeden Monat, wie viel Geld jede Person tatsächlich erhält und wann es eingeht. Plant zusätzlich ein vorsichtiges Szenario für Verzögerungen oder weniger Einkommen und prüft Ansprüche und Fristen bei den zuständigen offiziellen Stellen.
Das kann sehr hilfreich sein. Eine eigene Gruppe hält Windeln, Kleidung, Gesundheit und Betreuung sichtbar, statt sie mit Miete und Lebensmitteln zu vermischen. Dafür lässt sich auch eine eigene Aufteilung verwenden.
Prüft es nach dem ersten vollständigen Monat und immer dann, wenn sich Einkommen, Auszeit, Ernährung, Gesundheit oder Betreuung ändern. Anfangs hilft ein kurzes wöchentliches Gespräch, Schätzungen ohne ständige Einzelverhandlungen zu korrigieren.
