

Gemeinschaftskonto oder getrennte Konten: Was passt zu euch?
Vergleicht Vor- und Nachteile verschiedener Kontomodelle und findet heraus, wie ihr gemeinsame Ausgaben als Paar am besten organisiert.

Wenn Paare anfangen, Miete, Lebensmittel, Nebenkosten, Abendessen, Ausflüge und alltägliche Einkäufe zu teilen, kommt es normalerweise zu einem Punkt, an dem sich das Hin- und Herschicken von Geld wie ein eigenes Finanzsystem anfühlt.
Eine Person bezahlt die Lebensmittel. Der andere deckt die Internetrechnung ab. Jemand bucht die Flüge für die nächste Reise. Dann, am Ende des Monats, stellt sich die gleiche Frage:
Wäre es nicht einfacher, einfach ein gemeinsames Bankkonto zu haben?
Vielleicht.
Ein gemeinsames Konto kann manchen Paaren das Leben deutlich erleichtern. Für andere bietet die Führung getrennter Konten mehr Freiheit und funktioniert einwandfrei, solange es eine zuverlässige Möglichkeit gibt, die gemeinsamen Ausgaben zu verfolgen.
Und es gibt noch eine dritte Option, die oft übersehen wird: hältst du dein Geld getrennt, aber Verwalte deine gemeinsamen Ausgaben gemeinsam.
Bevor ihr euch zwischen einem Gemeinschaftskonto und separaten Konten entscheidet, ist ein wichtiger Unterschied hilfreich:
Ausgaben zu teilen bedeutet nicht unbedingt, dass du dein gesamtes Geld teilst.
Kurze Antwort: Gemeinschaftskonto oder getrennte Konten?
Es gibt keine finanzielle Regelung, die für jedes Paar am besten funktioniert.
Ein Gemeinschaftskonto funktioniert in der Regel gut, wenn beide Partner ihre Finanzen teilweise oder vollständig zentralisieren, gemeinsame Rechnungen von einem Ort aus bezahlen und gemeinsam sehen möchten, wie viel Geld dem Haushalt zur Verfügung steht.
Getrennte Konten können für Paare sinnvoller sein, die Wert auf finanzielle Unabhängigkeit legen, weiterhin ihre eigenen Banken, Kreditkarten, Sparkonten und Investitionen nutzen möchten und sich nur die Ausgaben teilen möchten, die tatsächlich zur Beziehung gehören.
Es gibt auch einen hybriden Ansatz: Jede Person führt ein Einzelkonto, während das Paar ein gemeinsames Konto speziell für Haushaltsausgaben eröffnet.
Tatsächlich präsentiert die kanadische Financial Consumer Agency alle drei Regelungen als gültige Möglichkeiten für Paare, mit Geld umzugehen: alles zusammenlegen, ein gemeinsames Konto nur für Haushaltsausgaben verwenden oder Konten getrennt führen und gemeinsame Kosten aufteilen.
Das Wichtigste ist, sich nicht für ein System zu entscheiden, weil es sich seriöser, moderner oder engagierter anfühlt.
Wähle die Option, die dein finanzielles Leben einfacher macht.
Bevor du ein Konto auswählen, entscheidest du, was du tatsächlich teilen möchten
Viele Paare beginnen mit der falschen Frage:
„Sollen wir ein Gemeinschaftskonto eröffnen?“
Es gibt noch wichtigere Fragen, die du zuerst beantworten musst:
Werden beide Einkünfte als gemeinsames Geld behandelt?
Welche Ausgaben gehören eigentlich uns beiden?
Wie viel sollte jede Person beitragen?
Möchten wir, dass persönliche Einkäufe füreinander sichtbar sind?
Welche finanziellen Ziele sind individuell und welche werden geteilt?
Zwei Personen können fast alle Haushaltsausgaben aufteilen und gleichzeitig den Rest ihres finanziellen Lebens völlig getrennt halten.
Und ein Paar kann ein gemeinsames Konto haben und dennoch individuelle Konten für persönliche Ausgaben führen.
Das Bankkonto ist nur ein Werkzeug.
Die finanzielle Vereinbarung steht an erster Stelle.
Wie funktioniert ein gemeinsames Bankkonto?
Ein gemeinsames Bankkonto ist ein Konto, das mehr als einer Person gehört oder von mehreren Personen geführt wird.
Je nach Bank und Land können in der Regel beide Kontoinhaber mit demselben Guthaben Geld einzahlen, abheben, Zahlungen tätigen, Debitkarten nutzen, Geld überweisen und Rechnungen verwalten.
In den Vereinigten Staaten erklärt das Consumer Financial Protection Bureau beispielsweise, dass Personen, die auf einem Gemeinschaftskonto aufgeführt sind, im Allgemeinen Transaktionen durchführen, Geld abheben oder überweisen und in vielen Fällen das Konto schließen können.
In Großbritannien ermöglichen gemeinsame Girokonten beiden Kontoinhabern ebenfalls, Geld zu verwalten, Zahlungen zu tätigen, Rechnungen zu bezahlen und das Konto für alltägliche Ausgaben zu nutzen.
Die genauen gesetzlichen Rechte, Einlagensicherung, Überziehungsregeln und Kontoschließungsverfahren hängen davon ab, wo du wohnst und welches Finanzinstitut du nutzt. Es lohnt sich also, die Bedingungen deiner Bank zu lesen, bevor du ein Konto eröffnest.
Für ein Paar ist die alltägliche Vorstellung jedoch unkompliziert.
Beide zahlen Geld auf das Konto ein und verwenden den Restbetrag für Miet- oder Hypothekenzahlungen, Lebensmittel, Nebenkosten, Abonnements und andere gemeinsame Ausgaben.
Der Beitrag muss nicht gleich sein.
Zum Beispiel:
Taylor verdient 6.000 Dollar pro Monat und Jordan verdient 4.000 Dollar.
Du schätzt, dass ihre gemeinsamen Haushaltsausgaben 3.000 US-Dollar pro Monat betragen.
Wenn sie sich entscheiden, einkommensabhängig einen Beitrag zu leisten, könnte Taylor 1.800 $ und Jordan 1.200 $ einzahlen.
Die Haushaltsrechnungen würden dann aus diesem gemeinsamen Guthaben bezahlt.
Die Vorteile eines Gemeinschaftskontos
Der größte Vorteil ist die Zentralisierung.
Wenn die meisten gemeinsamen Ausgaben vom selben Konto kommen, können beide Partner leicht erkennen, wie viel Geld für den Haushalt zur Verfügung steht und wie viel bereits ausgegeben wurde.
Es kann auch viele kleine Erstattungen einsparen.
Anstatt dass eine Person Lebensmittel im Wert von 180 US-Dollar kauft und die andere Person bittet, später 90 US-Dollar zu schicken, werden die Lebensmittel einfach von Geldern bezahlt, die bereits zum Haushaltsbudget gehören.
Gemeinschaftskonten können besonders praktisch sein, wenn ein Paar viele wiederkehrende Ausgaben hat:
Miet- oder Hypothekenzahlungen, Nebenkosten, Versicherungen, Kinderbetreuung, Lebensmittel, Abonnements und andere Haushaltskosten können alle vom selben Ort aus bezahlt werden.
Für Paare, die bereits den Großteil ihres Einkommens als „unser Geld“ betrachten, kann sich die Zusammenlegung von Finanzen auch völlig natürlich anfühlen.
Es gibt sogar Untersuchungen, die darauf hinweisen, dass das Teilen von Finanzen Vorteile haben kann, die über die Bequemlichkeit hinausgehen.
In einer im Journal of Consumer Research veröffentlichten zweijährigen Studie wurden verlobte und frisch verheiratete Paare nach dem Zufallsprinzip dazu aufgefordert, ihre Finanzen zusammenzulegen, getrennte Konten zu führen oder ihre Konten nach Belieben zu verwalten. Paare, denen die Zusammenführung ihres Geldes zugewiesen wurde, behielten im Studienzeitraum eine bessere Beziehungsqualität bei als die anderen Gruppen. Die Forscher verknüpften einen Teil des Effekts mit einer größeren finanziellen Harmonie und Ausrichtung rund ums Geld.
Das bedeutet nicht, dass die Eröffnung eines gemeinsamen Kontos automatisch eine Beziehung verbessert, und das Studium sollte nicht als Regel für jedes Paar angesehen werden.
Aber es ist ein nützlicher Beweis gegen die Vorstellung, dass die Kombination von Finanzen von Natur aus veraltet oder ungesund ist.
Für manche Paare funktioniert es tatsächlich, in Begriffen wie „unser Geld“ zu denken.
Welche Nachteile hat ein Gemeinschaftskonto?
Zentralisierung bedeutet auch, etwas Unabhängigkeit aufzugeben.
Wenn beide Personen dasselbe Konto verwenden, können persönliche Einkäufe füreinander sichtbar werden.
Ein Mittagessen mit Freunden, ein Hobbykauf, ein neues Paar Schuhe oder sogar ein Geschenk, das eine Überraschung sein sollte, können in derselben Transaktionshistorie auftauchen.
Für ein Paar ist das vielleicht überhaupt nicht wichtig.
Zum anderen kann es sich unnötig aufdringlich anfühlen.
Es gibt noch ein wichtigeres Thema:
Gemeinsames Geld braucht gemeinsame Regeln.
Wie viel kann eine der beiden Personen ausgeben, ohne es vorher zu besprechen?
Kann eine Person über das Gemeinschaftskonto einen größeren Einkauf tätigen?
Was passiert, wenn das Geld für die Rechnungen des Monats nicht ausreicht?
Wer ist für die Überwachung des Guthabens verantwortlich?
Kann das Konto überzogen werden?
Ein Gemeinschaftskonto vereinfacht Zahlungen, macht aber finanzielle Vereinbarungen nicht überflüssig.
Es gibt auch praktische Risiken.
In den Vereinigten Staaten haben Personen, die auf einem Gemeinschaftskonto aufgeführt sind, im Allgemeinen weitreichenden Zugang zu den Geldern, und Gläubiger können manchmal versuchen, auf einem Gemeinschaftskonto gehaltene Gelder einzutreiben, wenn ein Kontoinhaber eine Schuld schuldet, abhängig von den Umständen und dem geltenden Recht.
Im Vereinigten Königreich kann die Eröffnung eines Gemeinschaftskontos zu Kreditzwecken eine finanzielle Verbindung zwischen den beiden Kontoinhabern herstellen. Wenn das Konto überzogen ist, kann auch jede Person für die Rückzahlung der Schulden verantwortlich gemacht werden.
Deshalb sollte man ein Gemeinschaftskonto grundsätzlich mit jemandem eröffnen, dem man vertraut, und nachdem beide Personen die Funktionsweise des Kontos verstanden haben.
Wie sieht es mit der Einlagensicherung aus?
Auch hier gelten je nach Land unterschiedliche Regeln.
In den Vereinigten Staaten fallen zulässige gemeinsame Einlagen bei einer FDIC-versicherten Bank unter eine separate Kategorie von Miteigentumskonten. Die gemeinsamen Anteile jedes Miteigentümers an Gemeinschaftskonten bei derselben versicherten Bank können im Allgemeinen bis zu 250.000 US-Dollar versichert werden, vorausgesetzt, das Konto erfüllt die FDIC-Anforderungen.
Im Vereinigten Königreich gelten im Rahmen des Financial Services Compensation Scheme ein anderes System und andere Grenzwerte.
Andere Länder haben ihre eigenen Einlagensicherungssysteme.
Für die meisten Paare, die normale monatliche Haushaltsausgaben verwalten, haben diese Obergrenzen keinen Einfluss auf die Entscheidung zwischen gemeinsamen und getrennten Konten. Doch Paare, die über große Ersparnisse verfügen, sollten den Schutz kennen, den ihr Land bietet.
Wie funktionieren getrennte Konten für Paare?
Bei diesem Ansatz nutzt jede Person weiterhin ihr eigenes Bankkonto.
Einkommen, Kreditkarten, Ersparnisse, Investitionen, persönliche Abonnements und Einzelkäufe bleiben getrennt.
Das Paar teilt nur die Ausgaben, von denen sie beschlossen haben, dass sie beiden gehören.
Stell dir vor, dass in einem Monat:
Alex zahlt 450 $ für Lebensmittel.
Sam zahlt 90 $ für das Internet.
Alex zahlt 150 $ für das Abendessen.
Sam zahlt 110 $ für Strom.
Du benötigst kein gemeinsames Bankkonto, um diese Ausgaben zu teilen.
Du musst lediglich nachverfolgen, wer was bezahlt hat, und den Endsaldo berechnen.
Wenn alles 50/50 aufgeteilt wird, gibt es keinen Grund, nach jedem Einkauf Geld zu schicken.
Du kannst die gemeinsamen Ausgaben addieren und am Ende des Monats eine Abrechnung vornehmen.
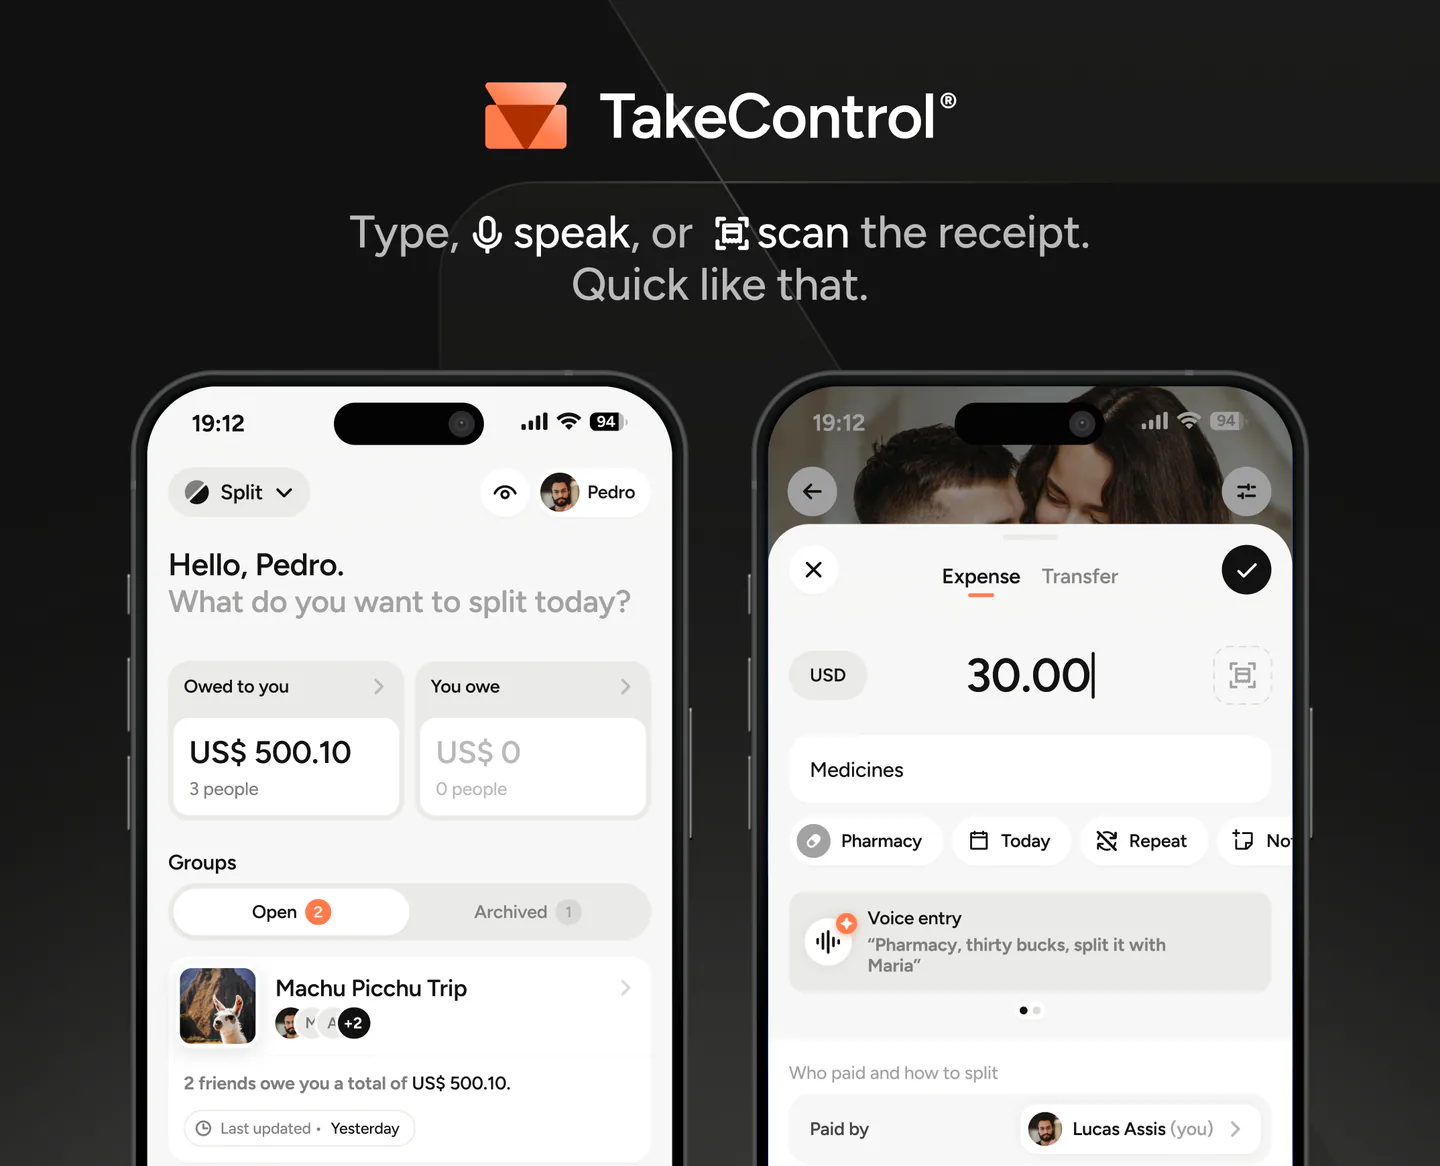
Das ist das Modell, das von Spesenteilungs-Apps wie TakeControl verwendet wird: Jede Person zahlt weiterhin mit ihrem eigenen Bankkonto oder ihrer eigenen Karte, protokolliert die geteilten Ausgaben und die App berechnet automatisch, wer wem etwas schuldet.
Der größte Vorteil getrennter Konten: teilst du nur das, was tatsächlich geteilt wird
Das ist vielleicht der wichtigste Punkt in diesem Artikel.
In einer Beziehung zu sein führt zu geteilten Ausgaben.
Es wird nicht automatisch jede Ausgabe in eine gemeinsame Ausgabe umgewandelt.
Du kannst deine Mitgliedschaft im Fitnessstudio mit deinem eigenen Geld bezahlen.
Dein Partner kann eine Spielekonsole dazukaufen.
Eine Person kann über einen Broker investieren, während die andere einen anderen bevorzugt.
Jede Person kann weiterhin die Kreditkarte verwenden, die für ihre eigenen Prämien, Cashbacks, Flugmeilen oder andere Vorteile sinnvoll ist.
Keine dieser Ausgaben muss in das gemeinsame Budget des Paares aufgenommen werden.
Aber Miete, Lebensmittel, gemeinsames Abendessen, Möbel, Haushaltsrechnungen und dein nächster Urlaub vielleicht.
Das schafft eine einfache Grenze:
mein Geld, dein Geld und unsere Ausgaben.
Für Paare, die Wert auf finanzielle Unabhängigkeit legen, kann diese Unterscheidung sehr gut funktionieren.
Aber getrennte Konten haben auch ein Problem
Getrennte Finanzen werden schwierig, wenn niemand die Ausgaben verfolgt, die tatsächlich geteilt werden.
Eine Person kauft Lebensmittel.
Der andere bezahlt die Stromrechnung.
Jemand bestellt etwas für die Wohnung.
Zwei Wochen später kann sich keiner mehr genau daran erinnern, wer wofür bezahlt hat.
An diesem Punkt kann die Unabhängigkeit schnell in Verwirrung umschlagen.
Das Problem ist, dass es keine separaten Bankkonten gibt.
Das Problem besteht darin, gemeinsame Ausgaben mithilfe von Erinnerungen, Screenshots, Quittungen, Textnachrichten und vagen Kostenvoranschlägen zu verwalten.
Dieses Setup benötigt eine Art System.
Es kann eine Tabellenkalkulation, eine Kostenteilungs-App oder eine andere Methode sein, die beiden Personen Zugriff auf dieselben Informationen ermöglicht.
Ohne eins fällt es jemandem leicht, irgendwann zu denken:
„Ich bin mir ziemlich sicher, dass ich in letzter Zeit mehr bezahlt habe als du.“
Die Worte „ziemlich sicher“ sind das Problem.
Eine dritte Option: Gemeinschaftskonto + Einzelkonten
Du musst dich nicht zwischen zwei Extremen entscheiden.
Bei einem Hybrid-Setup behält jeder Partner sein eigenes Konto, während das Paar ein drittes Konto ausschließlich für gemeinsame Ausgaben eröffnet.
Zum Beispiel:
Taylors persönliches Konto Einkommen, Investitionen, persönliche Abonnements, Hobbys und individuelle Ausgaben.
Jordans persönliches Konto: Einkommen, Investitionen, persönliche Abonnements, Hobbys und individuelle Ausgaben.
Gemeinschaftskonto: Miete, Lebensmittel, Nebenkosten, Internet und andere Haushaltsrechnungen.
Jeden Monat überweisen beide Partner einen vereinbarten Betrag auf das gemeinsame Konto.
Dieser Ansatz bewahrt ein gewisses Maß an individueller Unabhängigkeit und erleichtert gleichzeitig die Zentralisierung der Haushaltsausgaben.
Es ist eine weit verbreitete Vereinbarung, dass in den Finanzrichtlinien Kanadas, des Vereinigten Königreichs und Australiens ausdrücklich die Führung persönlicher Konten und die Verwendung gemeinsamer Gelder für gemeinsame Ausgaben erörtert wird.
Der Nachteil ist einfach:
Du musst ein weiteres Bankkonto verwalten.
Für manche Paare schafft das Klarheit.
Für andere entsteht dadurch eine zusätzliche Ebene der Finanzverwaltung, die sie nie brauchten.
Es gibt auch eine vierte Option: separate Konten + gemeinsame Ausgabenverfolgung
Du kannst viele Vorteile des Hybridmodells nutzen, ohne ein weiteres Bankkonto zu eröffnen.
Jede Person zahlt weiterhin ihre Ausgaben mit ihrer bevorzugten Zahlungsmethode, während alles, was dem Paar gehört, an einem gemeinsamen Ort gespeichert wird.
Es hört sich nach einem kleinen Unterschied an.
In der Praxis verändert es das gesamte System.
Anstatt Geld zu bündeln, bevor du es ausgibst, organisierst du gemeinsame Ausgaben, nachdem es passiert ist.
Eine Person kann mit ihrer Lieblingskreditkarte Lebensmittel kaufen.
Die anderen können die Stromrechnung über ihre eigene Bank bezahlen.
Beide können immer noch genau sehen, wie viel jeder Einzelne beigetragen hat und wie die Balance zwischen ihnen ist.
Am Ende der Woche oder des Monats begleichen sie nur die Differenz.
Das funktioniert besonders gut für Paare, die viele wiederkehrende Ausgaben teilen, aber dennoch finanzielle Unabhängigkeit bewahren möchten.
Vergleich der vier Ansätze
| Setup | Größter Vorteil | Größter Nachteil | Normalerweise funktioniert es am besten, wenn |
|---|---|---|---|
| Völlig gemeinsame Finanzen | Maximale Einfachheit und Zentralisierung | Weniger individuelle finanzielle Unabhängigkeit | Das Paar geht bereits davon aus, dass die meisten Einnahmen und Ausgaben geteilt werden |
| Einzelkonten + gemeinsames Haushaltskonto | Balance zwischen Unabhängigkeit und Zentralisierung | Noch ein Konto zum Verwalten | Es gibt viele vorhersehbare Haushaltsrechnungen |
| Völlig getrennte Konten | Maximale Unabhängigkeit | Geteilte Kosten können schwierig zu verfolgen sein | Das Paar hat relativ wenige gemeinsame Ausgaben |
| Separate Konten + gemeinsame Ausgabenverfolgung | Unabhängigkeit, ohne die Sichtbarkeit zu verlieren | Ausgaben müssen protokolliert werden | Das Paar teilt sich viele Kosten, möchte aber kein Geld bündeln |
Keiner dieser Ansätze ist automatisch ausgereifter, verantwortungsvoller oder engagierter als die anderen.
Du löst einfach das gleiche Problem auf unterschiedliche Weise.
Ein Gemeinschaftskonto könnte sinnvoller sein, wenn…
Denk über ein Gemeinschaftskonto nach, wenn dir mehrere dieser Aussagen bekannt vorkommen:
- Der Großteil deines Einkommens wird bereits als Haushaltsgeld behandelt.
- Du hast viele wiederkehrende gemeinsame Rechnungen.
- Du kannst beide problemlos Transaktionen vom gemeinsamen Konto aus sehen.
- Du möchtest, dass Rechnungen von einem zentralen Ort kommen.
- Es macht dir nichts aus, einen Teil deiner Bankroutine zu ändern.
- Deine finanziellen Ziele sind eng miteinander verbunden.
- Du legst lieber gemeinsames Geld beiseite, bevor du es ausgibst.
In dieser Situation kann die Zusammenlegung zumindest eines Teils deiner Finanzen die tägliche Geldverwaltung erheblich erleichtern.
Getrennte Konten könnten sinnvoller sein, wenn…
Die Führung einzelner Konten funktioniert möglicherweise besser, wenn:
- Du schätzt finanzielle Unabhängigkeit.
- Jeder Mensch hat bereits Banken und Kreditkarten, die er gerne nutzt.
- Du hast separate Investitionen oder individuelle finanzielle Ziele.
- Du möchtest nur bestimmte Ausgaben teilen.
- Du möchtest nicht, dass jeder persönliche Einkauf für deinen Partner sichtbar ist.
- Du hast erst seit Kurzem damit begonnen, Ausgaben zu teilen.
- Du bevorzugst es, den Ausgleich regelmäßig zwischen euch auszugleichen.
Das bedeutet nicht, dass wir weniger Transparenz haben.
Zwei Personen können getrennte Bankkonten führen und dabei völlig offen über Einkommen, Schulden, Ersparnisse, finanzielle Ziele und Haushaltsausgaben sprechen.
Finanzielle Transparenz und ein gemeinsames Bankkonto sind nicht dasselbe.
Was ist, wenn eine Person viel mehr verdient?
Dies ist eine andere Entscheidung als die Art des Bankkontos, das du verwendest.
Bei der Eröffnung eines Gemeinschaftskontos geht es nicht darum, wie viel jeder einzahlen sollte.
Getrennte Konten zu führen bedeutet auch nicht, dass alles gleichmäßig aufgeteilt werden muss.
Stellt euch vor, ein Partner verdient 8.000 US-Dollar pro Monat und der andere 4.000 US-Dollar.
deine gesamten gemeinsamen Ausgaben belaufen sich auf 6.000 $.
Bei einer 50/50-Aufteilung würde jede Person 3.000 $ zahlen.
Für den ersten Partner sind das 37,5 % seines Einkommens.
Beim zweiten sind es 75 %.
Das Paar könnte sich stattdessen für Teile die Ausgaben proportional auf entscheiden.
Eine Person verdient ungefähr 66,7 % des Haushaltseinkommens und die andere 33,3 %.
deine gemeinsamen Ausgaben in Höhe von 6.000 US-Dollar könnten daher in etwa 4.000 US-Dollar und 2.000 US-Dollar aufgeteilt werden.
Dieser Ansatz funktioniert mit allen Kontostrukturen in diesem Artikel.
Wenn Einkommensunterschiede die größte Herausforderung in deiner Beziehung darstellen, kannst du auch TakeControls Paarkostenaufteilungsrechner nach Einkommen verwenden, um eine gleiche 50/50-Aufteilung mit einem proportionalen Beitrag zu vergleichen.
Probiere das aus, bevor du ein Gemeinschaftskonto eröffnest
Wenn du unsicher bist, musst du nicht sofort dein gesamtes Finanzleben neu organisieren.
Probierst du ein 30-Tage-Experiment aus.
Für einen Monat:
- Definierst du klar, was als gemeinsame Ausgabe gilt und was persönlich bleibt.
- Entscheide, wie die geteilten Ausgaben aufgeteilt werden.
- Verfolge alles, was jede Person bezahlt.
- Vermeide es, sich ständig gegenseitig kleine Beträge zu erstatten.
- Schaut euch am Monatsende den Saldo an und rechnet miteinander ab.
Dann sprich darüber, wie es sich angefühlt hat.
Was hat dich geärgert?
Musstest du Ausgaben protokollieren?
Musste am Ende noch eine Rechnung geklärt werden?
War es für verschiedene Leute unbequem, unterschiedliche Rechnungen zu bezahlen?
Oder hat das System einwandfrei funktioniert?
Wenn deine Schlussfolgerung lautet:
„Es wäre viel einfacher, wenn alle diese Ausgaben einfach aus demselben Geldpool stammen würden“
Dann kann ein gemeinsames Haushaltskonto deine Routine wirklich verbessern.
Wenn deine Schlussfolgerung lautet:
„Das hat gut funktioniert und wir nutzen gerne weiterhin unsere eigenen Karten und Konten“
Vielleicht brauchst du keinen.
Das beste Finanzsystem ist das, das du realistisch aufrechterhalten können.
Wo passt TakeControl da hinein?
TakeControl ist kein gemeinsames Bankkonto und es ist auch nicht dazu gedacht, eines zu ersetzen.
Das Geld des Paares wird nicht aufbewahrt oder verschoben.
Die Idee ist anders: Zwei Personen können ihre eigenen Konten und Zahlungsmethoden behalten und sich nur die von ihnen gewählten Ausgaben teilen.
Du erstellst eine Gruppe, protokollierst, wer für jeden Einkauf bezahlt hat, und entscheidest, wie die Ausgaben aufgeteilt werden sollen.
Ausgaben können gleichmäßig, prozentual oder nach genauen Beträgen aufgeteilt werden, und der Saldo wird automatisch aktualisiert, um zu zeigen, wer wem etwas schuldet.
Wiederkehrende Ausgaben wie Miete und Abonnements können ebenfalls erstellt werden, sodass sie in jedem Zeitraum automatisch hinzugefügt werden.
Das macht TakeControl besonders nützlich für Paare, die getrennte Finanzen bevorzugen.
Aber es gibt einen wichtigen Punkt, über den man sich im Klaren sein sollte.
Wenn du bereits das gesamte Geld, das für gemeinsame Ausgaben verwendet wird, auf einem gemeinsamen Konto zusammenfassen und jeder Haushaltseinkauf direkt von diesem Konto erfolgt, benötigst du für diese Einkäufe möglicherweise überhaupt keine Kostenteilungs-App.
Und das ist völlig in Ordnung.
Das Werkzeug sollte zum Paar passen, nicht umgekehrt.
Welche Option ist besser?
Die nützlichste Antwort könnte diese sein:
teilst du genug, um dir das Leben leichter zu machen, aber teilst du nicht mehr, als du tatsächlich brauchen.
Für manche Paare bedeutet das, beide Einkünfte auf dasselbe Konto einzuzahlen und alles gemeinsam zu verwalten.
Für andere bedeutet es, zwei Einzelkonten und ein gemeinsames Haushaltskonto zu führen.
Und für viele Paare bedeutet es möglicherweise einfach, ihr Geld getrennt zu halten und gleichzeitig einen Ort zu haben, an dem die gemeinsamen Ausgaben klar organisiert sind.
Es gibt kein Maß an finanzieller Integration, das beweist, dass eine Beziehung ernster ist als eine andere.
Wichtig ist, dass beide das System verstehen, glauben, dass die Vereinbarung fair ist, und über Geld sprechen können, ohne sich auf Annahmen zu verlassen.
Gemeinschaftskonto oder getrennte Konten sind nur der sichtbare Teil dieser Entscheidung.
Die wichtigere Frage ist:
Wie wollen wir organisieren, was mir, was dir und was uns gehört?
Lade TakeControl kostenlos herunter und organisiere deine gemeinsamen Ausgaben als Paar.
 Für iPhone herunterladen
 Für Android herunterladen
Ich habe TakeControl erstellt, um die Aufteilung der Ausgaben zwischen Paaren und auf Reisen einfacher zu machen. Hier teile ich Tipps, App-Updates, gewonnene Erkenntnisse und Inhalte, um die Verwaltung geteilter Ausgaben zu erleichtern.
Häufig gestellte Fragen
Es kommt darauf an, wie du am liebsten mit Geld umgehst. Ein gemeinsames Konto erleichtert die Zentralisierung gemeinsamer Ausgaben, während separate Konten für mehr finanzielle Unabhängigkeit sorgen. Du kannst auch einzelne Konten mit einem gemeinsamen Haushaltskonto kombinieren oder die Finanzen getrennt halten und gleichzeitig gemeinsame Ausgaben verfolgen.
Normalerweise nein. Bei vielen Finanzinstituten können zwei Erwachsene ein gemeinsames Konto eröffnen, ohne verheiratet zu sein. Die Berechtigungs- und Kontoregeln variieren jedoch je nach Anbieter und Land. Prüfe die Anforderungen der Bank oder Kreditgenossenschaft, die du nutzt möchten.
Jede Person kann ihre Ausgaben ganz normal bezahlen und Aufzeichnungen darüber führen, was sie bezahlt hat. Die geteilten Ausgaben werden dann gemäß der vom Paar vereinbarten Regel aufgeteilt, beispielsweise 50/50 oder proportional zum Einkommen. Eine Spesenbeteiligungs-App wie TakeControl kann den laufenden Saldo automatisch berechnen.
Ja. Du kannst einzelne Bankkonten verwalten und mithilfe einer Tabellenkalkulation oder einer Spesenteilungs-App nur die Einkäufe und Rechnungen verfolgen, die beiden Personen gehören.
Nein. Ein Paar kann ein persönliches Konto führen und nur einen Teil seines Einkommens auf ein gemeinsames Konto überweisen, das für gemeinsame Ausgaben verwendet wird.
Eine Möglichkeit besteht darin, die Ausgaben proportional zu den Einnahmen aufzuteilen. Wenn eine Person 60 % des gemeinsamen Einkommens des Paares verdient und die andere 40 %, können die gemeinsamen Ausgaben auch im Verhältnis 60/40 aufgeteilt werden. Es gibt keine Regel, die besagt, dass dies immer angemessener ist als 50/50, aber es kann verhindern, dass geteilte Ausgaben einen viel größeren Prozentsatz des Einkommens des Geringverdieners ausmachen.
Es kann nützlich sein, wenn du viele vorhersehbare wiederkehrende Ausgaben haben und alles von einem Ort aus bezahlen möchten. Wenn dein Hauptziel lediglich darin besteht, zu wissen, wie viel jede Person bezahlt hat, und die Differenz regelmäßig auszugleichen, können separate Konten in Kombination mit gemeinsamer Ausgabenverfolgung das gleiche Ziel mit weniger Bankinfrastruktur erreichen.
Der Vorgang hängt von der Bank, dem Kontotyp und dem Land ab. Möglicherweise musst du den Restbetrag verschieben, automatische Zahlungen ändern, Überziehungskredite oder geteilte Schulden bearbeiten und das Konto schließen oder umwandeln. Wenn mit der Beziehung eine gemeinsame Kreditaufnahme verbunden ist, bedeutet die Trennung nicht zwangsläufig, dass beide Personen sofort von der Verantwortung entbunden werden. In den Leitlinien des Vereinigten Königreichs wird beispielsweise gewarnt, dass jeder Kontoinhaber für die gemeinsame Überziehungsschuld haftbar bleiben kann, bis diese beglichen ist. In den Vereinigten Staaten kann das Eigentum und was mit Geldern geschieht, auch von der Bezeichnung des Kontos, der Kontovereinbarung und dem geltenden Landesrecht abhängen. Aus diesem Grund lohnt es sich, die Regeln zu verstehen, bevor du größere Geldbeträge zusammenlegen oder gemeinsame Schulden aufnehmen.
