















Rendimento variável no casal: como dividir as despesas quando o salário muda
Método prático para casais com rendimento variável dividirem as despesas com média, mínimo de segurança, fundo de reserva e datas claras de revisão.
Quando uma pessoa recebe um salário fixo e a outra vive de projetos, comissões ou trabalho sazonal, uma regra aparentemente justa pode deixar de servir num instante. O casal combina 60/40 num mês ótimo; no mês seguinte, um cliente atrasa-se a pagar e a mesma percentagem passa a consumir quase todo o dinheiro disponível de quem teve a quebra.
O problema não é apenas escolher entre 50/50 e divisão proporcional. É decidir que rendimento entra nas contas, durante quanto tempo vale a percentagem e o que acontece num mês fraco.
Este guia parte de uma regra prática: estabilizar a base antes de dividir as despesas. Se ainda estão a comparar modelos, leiam primeiro o guia completo para dividir despesas em casal ou simulem uma divisão na calculadora de despesas do casal.
Separem rendimento variável de dinheiro disponível
Para quem trabalha por conta de outrem, o rendimento líquido mensal costuma ser claro. Para um trabalhador independente, o valor que aparece nas faturas-recibo ou nas vendas não é necessariamente o que pode ir para as despesas da casa.
Antes de calcular qualquer proporção, definam a mesma fronteira para os dois:
- usem valores líquidos já recebidos;
- retirem os custos diretamente ligados ao trabalho;
- reservem o IRS, as contribuições para a Segurança Social e outras obrigações antes de declarar o rendimento disponível;
- não contem contratos assinados, prestações futuras ou comissões ainda não pagas;
- tratem prémios e receitas excecionais com uma regra à parte.
Um orçamento é, no essencial, o registo do que se ganha e do que se gasta. Com rendimento irregular, esta ordem importa: primeiro descubram o valor que realmente chegou às finanças pessoais; depois decidam que parte dele pertence ao orçamento partilhado.
Escolham uma base que não mude a cada transferência
Não existe um único período correto. O melhor método é o que representa o ciclo de trabalho sem obrigar o casal a renegociar a divisão todas as semanas.
| Base de cálculo | Quando funciona melhor | Atenção |
|---|---|---|
| Rendimento líquido do mês anterior | comissões ou turnos pagos com calendário previsível | a percentagem muda mais e reage com atraso |
| Média dos últimos 3 meses | prestação de serviços com oscilação moderada | um mês excecional ainda pesa bastante |
| Média dos últimos 6 meses | freelance com projetos irregulares | responde mais devagar a uma quebra real |
| Média de 12 meses | atividade sazonal, como turismo ou eventos | precisa de histórico completo e atualizado |
| Valor conservador | rendimento recente ou extremamente instável | pode gerar excedentes frequentes para destinar depois |
Uma média móvel significa recalcular sempre com a mesma janela. Em outubro, por exemplo, entram julho, agosto e setembro; em novembro, saem os dados de julho e entram os de outubro. Não escolham apenas os três melhores meses.
Se a atividade ainda não tem histórico, usem um valor conservador que já tenha sido recebido com alguma regularidade. A média pode vir depois. Previsibilidade vale mais do que uma falsa precisão.
Calculem a proporção sobre a mesma referência
Imagine-se que a Mariana trabalha por projetos. O seu rendimento líquido disponível nos últimos três meses foi de 1500 €, 1800 € e 1200 €. A média é de 1500 €. O João recebe 2000 € líquidos por mês.
O cálculo fica assim:
- rendimento-base conjunto: 1500 € + 2000 € = 3500 €;
- peso da Mariana: 1500 € ÷ 3500 € = 42,86%;
- peso do João: 2000 € ÷ 3500 € = 57,14%;
- despesas partilhadas de 2100 €: a Mariana cobre 900 € e o João, 1200 €.
A percentagem aplica-se apenas ao que o casal definiu como partilhado. Despesas pessoais, dívidas anteriores e custos do trabalho ficam de fora, salvo acordo explícito. Também é possível usar regras diferentes: habitação proporcional, supermercado proporcional e lazer dividido em partes iguais, por exemplo.
Criem um mínimo para a casa, não uma cobrança impossível
O casal precisa de saber quanto custa manter o essencial mesmo quando o rendimento cai. Somem habitação, contas básicas, alimentação, transporte necessário e outros compromissos que não podem ser adiados. Esse total é o orçamento essencial da casa.
Depois, criem dois níveis:
- mínimo: cobre apenas as despesas essenciais;
- alvo: inclui lazer, compras adiáveis e contribuições para objetivos comuns.
Num mês normal, cada pessoa contribui para o alvo segundo a proporção escolhida. Se o rendimento conjunto ficar abaixo da base, o casal corta primeiro o que está acima do mínimo. O mínimo pertence ao orçamento; não se deve transformar numa contribuição pessoal rígida que ignora a falta de rendimento.
Se nem o mínimo couber, o problema deixou de ser apenas a divisão. Será preciso usar o fundo de reserva, cortar ou renegociar despesas, ou definir temporariamente uma contribuição maior de quem tem mais capacidade. Registem se isso é uma ajuda do casal ou uma compensação futura. A ambiguidade transforma o apoio em cobrança.
Usem os meses bons para suavizar os meses fracos
Quem tem rendimento variável precisa de evitar que um mês excelente eleve de imediato o nível fixo de despesas da casa. Definam antes o destino do excedente.
Uma ordem possível é:
- separar impostos, contribuições e custos profissionais;
- repor o fundo pessoal de rendimento;
- completar o fundo para as despesas partilhadas;
- financiar as metas do casal;
- só depois aumentar as despesas opcionais.
O fundo pode ser individual, conjunto ou uma combinação dos dois. O importante é combinar a quem pertence, para que serve e quem lhe acede. Dinheiro guardado por uma pessoa para atravessar meses sem projetos não deve ser tratado automaticamente como sobra disponível para qualquer despesa do casal.
Para manter a renda, as contas e as subscrições visíveis, usem o sistema do artigo sobre despesas recorrentes do casal. O rendimento varia; o calendário das obrigações não desaparece.
Definam uma rotina mensal em cinco passos
Uma boa regra tem de caber na agenda. Escolham uma data — por exemplo, o primeiro dia útil depois do fecho do mês — e sigam sempre a mesma sequência:
- cada pessoa indica o rendimento líquido disponível segundo a definição combinada;
- atualizem a média ou outra base escolhida;
- calculem as percentagens do novo período;
- confirmem se o orçamento-alvo cabe ou se vão ficar apenas pelo mínimo;
- registem a regra e a data da próxima revisão.
Não recalculem depois de cada MB WAY recebido. Uma fatura paga na primeira semana não deve seguir 45/55 e outra, no fim do mesmo mês, 38/62 sem que ninguém dê por isso.
Há duas rotinas coerentes: recalcular mensalmente e manter a proporção até ao fecho seguinte; ou usar a média para fixar a regra durante três meses. A segunda dá menos trabalho. A primeira reage mais depressa. Escolham de forma consciente.
Combinem gatilhos para rever antes da data
A data fixa evita discussões constantes, mas algumas mudanças não podem esperar. Antecipem a revisão quando houver:
- perda ou entrada de um cliente importante;
- baixa médica, licença ou um período planeado sem trabalho;
- mudança de emprego ou do modelo de remuneração;
- rendimento abaixo da base durante mais de um período;
- uso repetido do fundo de reserva para pagar despesas normais;
- mudança relevante no custo da casa.
O casal pode definir um limite próprio, como rever se o rendimento-base descer mais de 15% ou 20%. O número não é uma regra financeira universal; serve apenas para tirar a decisão do calor do momento.
Se o rendimento mudou ao mesmo tempo que a renda, as subscrições ou a rotina, revejam também o custo de vida do casal. Não adianta afinar a percentagem e manter um orçamento que já não cabe no rendimento conjunto.
Tratem as situações especiais de forma explícita
Mês sem rendimento: decidam se a contribuição será zero, coberta pelo fundo ou compensada mais tarde. Não transformem automaticamente a falta de rendimento numa dívida pessoal.
Rendimento sazonal: usem o ciclo completo de 12 meses ou da época. Uma média de três meses de época alta distorce o resto do ano.
Prémio ou comissão excecional: separem uma percentagem para o fundo, para uma meta comum e para uso individual. Não incorporem todo o valor nas despesas fixas.
Uma pessoa assume mais trabalho doméstico ou de cuidado: o rendimento não é a única contribuição para a relação. A fórmula matemática pode orientar as contas, mas o acordo tem de reconhecer o tempo, o cuidado e o impacto profissional.
Rendimentos em datas diferentes: façam a divisão do período, mas programem os pagamentos de acordo com o fluxo de caixa. Quem recebe no dia 20 não deveria atrasar uma conta do dia 5 por causa de uma regra mal desenhada.
Apliquem a percentagem sem perder o histórico
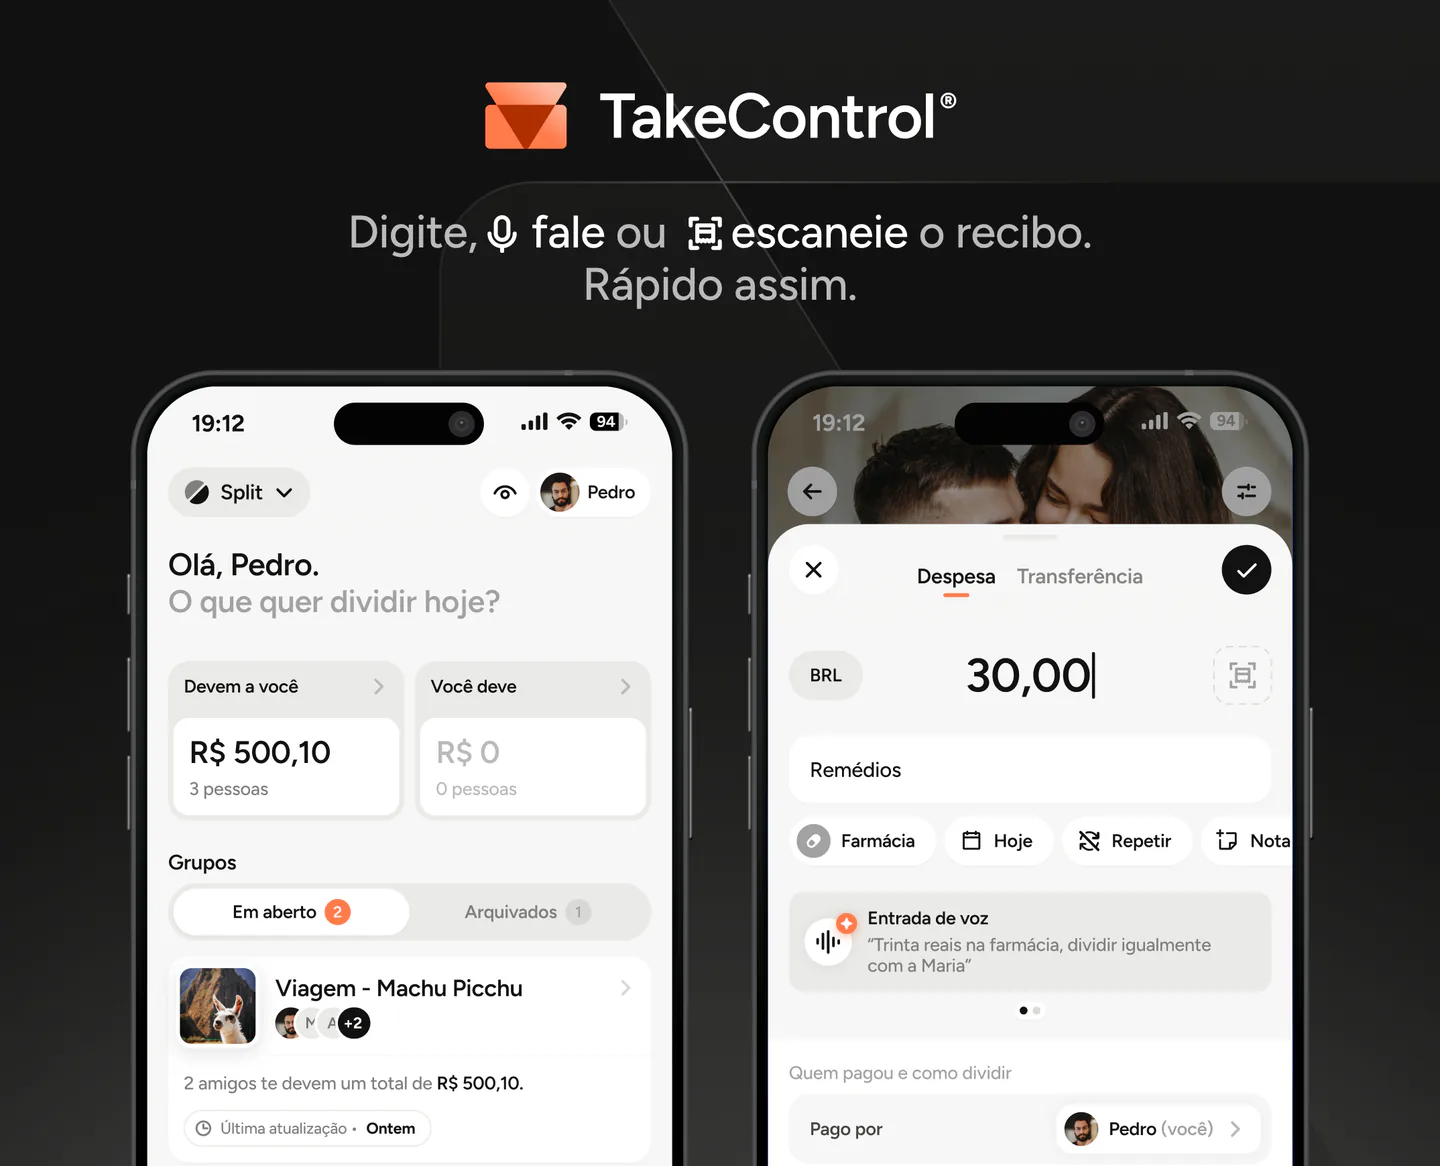
No TakeControl, criem um grupo do casal, indiquem quem pagou cada despesa e usem a divisão por percentagem calculada para o período. O saldo acompanha quanto cada pessoa já cobriu e mostra o acerto necessário, mesmo quando as despesas saem de cartões e contas diferentes.
Quando a proporção mudar, fechem o saldo anterior e apliquem a nova regra apenas às despesas seguintes. Assim, o histórico continua a refletir o acordo que vigorava em cada momento.
A app organiza os registos; a média de rendimento, o mínimo de segurança e os gatilhos continuam a ser decisões do casal. Descarreguem o TakeControl quando a regra estiver clara e usem o grupo para a pôr em prática sem refazer contas a cada pagamento.
Uma regra estável é mais justa do que uma percentagem perfeita
O rendimento variável nunca vai produzir uma divisão perfeitamente previsível. O objetivo é criar um sistema que absorva a oscilação: definição comum de rendimento líquido, janela consistente, orçamento mínimo, fundo de reserva e revisão numa data conhecida.
Comecem com os últimos três ou seis meses, testem o resultado e observem se ambos mantêm capacidade para pagar as contas e algum espaço pessoal. Se a regra só funciona nos meses bons, ainda não está pronta.
Para começar já, abram a calculadora de divisão de despesas do casal com o rendimento-base — e não com o rendimento mais otimista — de cada pessoa.

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
Escolham uma base de rendimento para cada pessoa, como a média líquida dos últimos três ou seis meses, somem as duas bases e calculem o peso de cada uma no total. Apliquem as percentagens às despesas partilhadas e revejam-nas numa data combinada.
O rendimento real do mês funciona quando os recebimentos têm um calendário previsível. A média móvel reduz as oscilações e costuma ser mais prática para trabalhadores independentes e para quem recebe comissões. Em atividades muito sazonais, um período de 12 meses pode representar melhor o ciclo.
Em geral, não. O cálculo deve usar o valor líquido realmente disponível depois dos custos do trabalho e das reservas obrigatórias, como o IRS e as contribuições para a Segurança Social. Faturação bruta e pagamentos ainda não recebidos não equivalem a dinheiro pessoal disponível.
Apliquem o plano para meses fracos definido antes: deem prioridade às despesas essenciais, usem o fundo combinado e reduzam despesas adiáveis. Decidam explicitamente se a contribuição menor é um apoio do casal ou um valor a compensar; não criem uma dívida entre os dois por omissão.
Uma revisão mensal ou trimestral costuma ser mais fácil de gerir do que mudar a regra a cada recebimento. Antecipem a revisão quando houver perda de um cliente, baixa médica, mudança de emprego ou uma descida relevante abaixo da base escolhida.
Sim. Depois de calcular a proporção do período, o casal pode registar as novas despesas por percentagem e acompanhar o saldo do grupo. Fechem o período anterior antes de mudar a regra para não misturar acordos diferentes.
