

Renda variável no casal: como dividir as contas quando o salário muda
Um método prático para casais com renda variável dividirem as contas usando média, piso de segurança, reserva e datas claras de revisão.
Quando uma pessoa recebe salário fixo e a outra vive de projetos, comissões ou trabalho sazonal, uma regra aparentemente justa pode vencer rápido. O casal combina 60/40 num mês ótimo; no mês seguinte, um cliente atrasa e o mesmo percentual passa a consumir quase todo o dinheiro disponível de quem teve a queda.
O problema não é apenas escolher entre 50/50 e divisão proporcional. É decidir qual renda entra na conta, por quanto tempo o percentual vale e o que acontece num mês fraco.
Este guia parte de uma regra prática: estabilizar a base antes de dividir as despesas. Se vocês ainda estão comparando modelos, leiam primeiro o guia completo para dividir despesas em casal ou simulem uma divisão na calculadora de contas do casal.
Separem renda variável de dinheiro disponível
Para alguém assalariado, a renda líquida mensal costuma estar clara. Para uma pessoa autônoma, o valor que aparece nas notas ou vendas não é necessariamente o que pode ir para as contas da casa.
Antes de calcular qualquer proporção, definam uma mesma fronteira para os dois:
- usem valores líquidos já recebidos;
- retirem custos diretamente ligados ao trabalho;
- reservem impostos e outras obrigações antes de declarar a renda disponível;
- não contem contratos assinados, parcelas futuras ou comissões ainda não pagas;
- tratem bônus e receitas excepcionais com uma regra separada.
O Banco Central do Brasil define o orçamento como o registro do que se ganha e do que se gasta. Para renda irregular, essa ordem importa: primeiro descubram o valor que realmente chegou às finanças pessoais; depois decidam quanto dele pertence ao orçamento compartilhado.
Escolham uma base que não mude a cada depósito
Não existe um único período correto. O melhor método é aquele que representa o ciclo de trabalho sem obrigar o casal a renegociar a divisão toda semana.
| Base de cálculo | Quando funciona melhor | Atenção |
|---|---|---|
| Renda líquida do mês anterior | comissões ou plantões pagos em calendário previsível | o percentual muda mais e reage com atraso |
| Média dos últimos 3 meses | prestação de serviços com oscilação moderada | um mês excepcional ainda pesa bastante |
| Média dos últimos 6 meses | freelance com projetos irregulares | responde mais devagar a uma queda real |
| Média de 12 meses | atividade sazonal, como turismo ou eventos | precisa de histórico completo e atualizado |
| Valor conservador | renda recente ou extremamente instável | pode deixar excedentes frequentes para destinar depois |
Uma média móvel significa recalcular sempre com a mesma janela. Em outubro, por exemplo, entram julho, agosto e setembro; em novembro, saem os dados de julho e entram os de outubro. Não escolham apenas os três melhores meses.
Se a atividade ainda não tem histórico, usem um valor conservador que já tenha sido recebido com alguma regularidade. A média pode começar depois. Previsibilidade vale mais do que precisão falsa.
Calculem a proporção sobre a mesma referência
Suponha que Marina trabalhe por projetos. Sua renda líquida disponível nos últimos três meses foi de R$ 4.800, R$ 6.200 e R$ 4.000. A média é de R$ 5.000. Caio recebe R$ 7.000 líquidos por mês.
O cálculo fica assim:
- renda-base conjunta: R$ 5.000 + R$ 7.000 = R$ 12.000;
- participação de Marina: R$ 5.000 ÷ R$ 12.000 = 41,67%;
- participação de Caio: R$ 7.000 ÷ R$ 12.000 = 58,33%;
- despesas compartilhadas de R$ 6.000: Marina cobre R$ 2.500 e Caio, R$ 3.500.
O percentual se aplica apenas ao que o casal definiu como compartilhado. Gastos pessoais, dívidas anteriores e custos do trabalho ficam fora, salvo acordo explícito. Também é possível usar regras diferentes: moradia proporcional, supermercado proporcional e lazer dividido igualmente, por exemplo.
Criem um piso para a casa, não uma cobrança impossível
O casal precisa saber quanto custa manter o essencial mesmo quando a renda cai. Somem moradia, contas básicas, alimentação, transporte necessário e outros compromissos que não podem ser adiados. Esse total é o orçamento essencial da casa.
Depois, criem dois níveis:
- mínimo: cobre apenas as despesas essenciais;
- alvo: inclui lazer, compras adiáveis e aportes para objetivos comuns.
Em um mês normal, cada pessoa contribui para o alvo segundo a proporção escolhida. Se a renda conjunta ficar abaixo da base, o casal reduz primeiro o que está acima do mínimo. O piso pertence ao orçamento, não deve virar uma contribuição pessoal rígida que ignora a falta de renda.
Se nem o mínimo couber, o problema deixou de ser apenas o rateio. Será preciso usar a reserva, cortar ou renegociar despesas, ou definir temporariamente um aporte maior de quem tem mais capacidade. Registrem se isso é uma ajuda do casal ou uma compensação futura. Ambiguidade transforma apoio em cobrança.
Usem os meses bons para suavizar os meses fracos
Quem tem renda variável precisa evitar que um mês excelente eleve imediatamente o padrão fixo da casa. Definam antes o destino do excedente.
Uma ordem possível é:
- separar impostos e custos profissionais;
- recompor a reserva pessoal de renda;
- completar a reserva das despesas compartilhadas;
- financiar metas do casal;
- só então aumentar gastos opcionais.
A reserva pode ser individual, conjunta ou uma combinação das duas. O importante é combinar propriedade, finalidade e acesso. Dinheiro guardado por uma pessoa para atravessar meses sem projetos não deve ser tratado automaticamente como sobra disponível para qualquer gasto do casal.
Para deixar aluguel, contas e assinaturas visíveis, usem o sistema do artigo sobre despesas recorrentes do casal. A renda varia; o calendário das obrigações não desaparece.
Definam uma rotina mensal em cinco passos
Uma regra boa precisa caber na agenda. Escolham uma data — por exemplo, o primeiro dia útil após o fechamento do mês — e sigam sempre a mesma sequência:
- cada pessoa informa a renda líquida disponível conforme a definição combinada;
- atualizem a média ou outra base escolhida;
- calculem os percentuais do novo período;
- confirmem se o orçamento-alvo cabe ou se usarão apenas o mínimo;
- registrem a regra e a data da próxima revisão.
Não recalculem depois de cada Pix recebido. Uma fatura paga na primeira semana não deve obedecer a 45/55 e outra, no fim do mesmo mês, a 38/62 sem que ninguém perceba.
Há duas rotinas coerentes: recalcular mensalmente e manter a proporção até o próximo fechamento; ou usar a média para fixar a regra por três meses. A segunda reduz trabalho. A primeira reage mais rápido. Escolham conscientemente.
Combinem gatilhos para rever antes da data
A data fixa evita discussões constantes, mas algumas mudanças não podem esperar. Antecipem a revisão quando ocorrer:
- perda ou entrada de um cliente importante;
- afastamento, licença ou período planejado sem trabalho;
- mudança de emprego ou do modelo de remuneração;
- renda abaixo da base por mais de um período;
- uso repetido da reserva para pagar despesas normais;
- mudança relevante no custo da casa.
O casal pode definir um limite próprio, como revisar se a renda-base cair mais de 15% ou 20%. O número não é uma regra financeira universal; serve apenas para tirar a decisão do calor do momento.
Se a renda mudou junto com aluguel, assinaturas ou rotina, revisem também o custo de vida do casal. Não adianta aperfeiçoar o percentual e manter um orçamento que já não cabe na renda conjunta.
Tratem situações especiais explicitamente
Mês sem renda: decidam se a contribuição será zero, coberta por reserva ou compensada depois. Não transformem automaticamente ausência de renda em dívida pessoal.
Renda sazonal: usem o ciclo completo de 12 meses ou da temporada. Uma média de três meses de alta temporada distorce o restante do ano.
Bônus ou comissão excepcional: separem uma porcentagem para reserva, meta comum e uso individual. Não incorporem todo o valor às despesas fixas.
Uma pessoa assume mais trabalho doméstico ou cuidado: renda não é a única contribuição da relação. A fórmula matemática pode orientar o caixa, mas o acordo precisa reconhecer tempo, cuidado e impacto profissional.
Renda em datas diferentes: façam o rateio do período, mas programem os pagamentos conforme o fluxo de caixa. Quem recebe no dia 20 não deveria atrasar uma conta do dia 5 por uma regra mal desenhada.
Apliquem o percentual sem perder o histórico
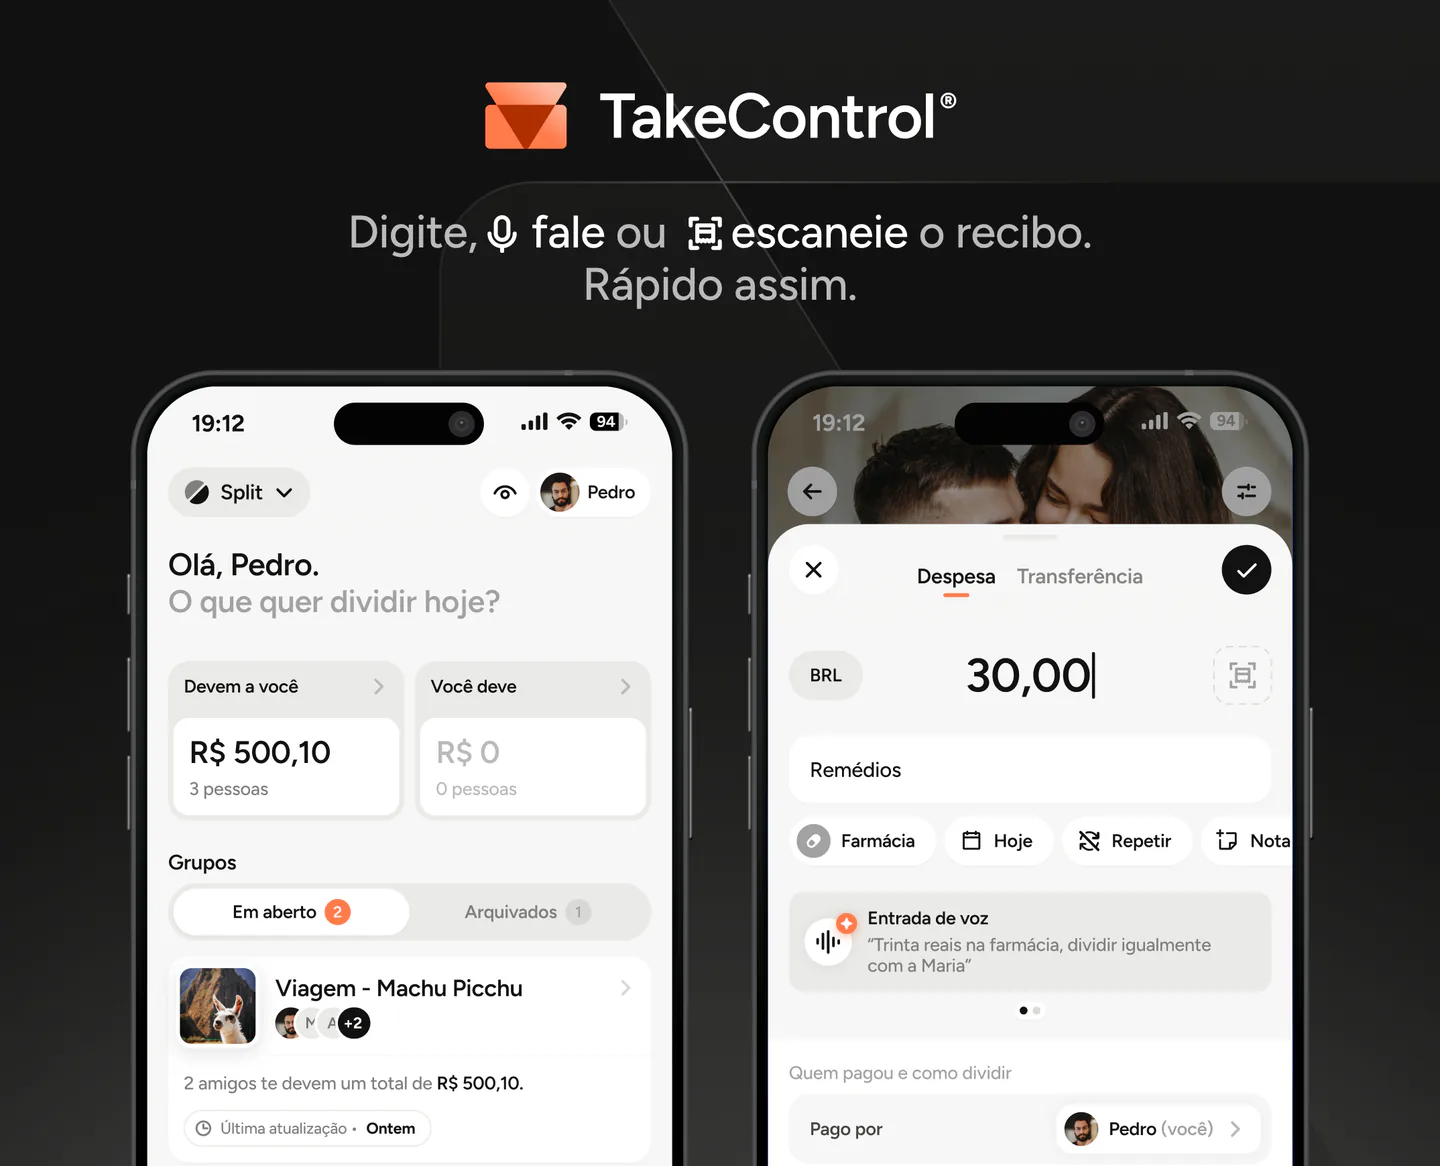
No TakeControl, criem um grupo do casal, indiquem quem pagou cada despesa e usem a divisão por porcentagem calculada para o período. O saldo acompanha quanto cada pessoa já cobriu e mostra o acerto necessário, mesmo quando contas diferentes saem de cartões e contas diferentes.
Quando a proporção mudar, fechem o saldo anterior e apliquem a nova regra somente às despesas seguintes. Assim, o histórico continua refletindo o acordo que valia em cada momento.
O app organiza os lançamentos; a média de renda, o piso de segurança e os gatilhos continuam sendo decisões do casal. Baixem o TakeControl quando a regra estiver clara e usem o grupo para executá-la sem refazer contas a cada pagamento.
Uma regra estável é mais justa do que um percentual perfeito
Renda variável nunca produzirá uma divisão perfeitamente previsível. O objetivo é criar um sistema que absorva a oscilação: definição comum de renda líquida, janela consistente, orçamento mínimo, reserva e revisão em data conhecida.
Comecem com os últimos três ou seis meses, testem o resultado e observem se ambos preservam capacidade de pagar as contas e algum espaço pessoal. Se a regra só funciona nos meses bons, ela ainda não está pronta.
Para começar agora, abram a calculadora de divisão de contas do casal com a renda-base — e não com a renda mais otimista — de cada pessoa.
Criei o TakeControl para tornar a divisão de despesas entre casais e viagens mais simples. Por aqui, compartilho dicas, novidades do app, aprendizados e conteúdos para facilitar a organização dos seus gastos compartilhados.
Perguntas frequentes
Escolham uma base de renda para cada pessoa, como a média líquida dos últimos três ou seis meses, somem as duas bases e calculem a participação de cada uma no total. Apliquem os percentuais às despesas compartilhadas e revisem em uma data combinada.
A renda real do mês funciona quando os recebimentos têm calendário previsível. A média móvel reduz oscilações e costuma ser mais prática para autônomos e comissionados. Em atividades muito sazonais, um período de 12 meses pode representar melhor o ciclo.
Em geral, não. O cálculo deve usar o valor líquido realmente disponível depois dos custos do trabalho e das reservas obrigatórias, como impostos. Faturamento bruto e pagamentos ainda não recebidos não equivalem a dinheiro pessoal disponível.
Apliquem o plano de mês fraco definido antes: priorizem despesas essenciais, usem a reserva combinada e reduzam gastos adiáveis. Decidam explicitamente se o aporte menor é apoio do casal ou valor a compensar; não criem uma dívida entre parceiros por silêncio.
Uma revisão mensal ou trimestral costuma ser mais administrável do que mudar a regra a cada recebimento. Antecipem a revisão quando houver perda de cliente, afastamento, mudança de emprego ou queda relevante abaixo da base escolhida.
Sim. Depois de calcular a proporção do período, o casal pode registrar as novas despesas por porcentagem e acompanhar o saldo do grupo. Fechem o período anterior antes de mudar a regra para não misturar acordos diferentes.
