

Reddito variabile in coppia: come dividere le spese ogni mese
Un metodo pratico per dividere le spese con redditi variabili: media mobile, budget essenziale, fondo di sicurezza e revisioni chiare.
Quando una persona riceve uno stipendio fisso e l’altra lavora a progetto, a provvigione o in modo stagionale, una regola equa può diventare insostenibile in fretta. Il 60/40 sembra adatto dopo un mese positivo; se un cliente paga in ritardo, la stessa quota può assorbire quasi tutto il denaro disponibile di chi ha guadagnato meno.
La scelta non è soltanto tra 50/50 e divisione proporzionale. La coppia deve anche decidere quale reddito usare, per quanto tempo mantenere la percentuale e che cosa fare in un mese debole.
Il metodo più solido stabilizza la base prima di dividere i costi. Se state ancora confrontando le formule generali, iniziate dalla guida per dividere le spese di coppia oppure provate i numeri nel calcolatore delle spese di coppia.
Partite dal reddito disponibile, non dal fatturato
Per chi ha uno stipendio, il netto mensile è normalmente chiaro. Per un professionista o un piccolo imprenditore, l’importo fatturato non coincide con il denaro che può finanziare affitto e spesa alimentare.
Definite lo stesso confine per entrambi:
- considerate entrate nette già incassate;
- sottraete i costi direttamente legati al lavoro;
- accantonate imposte e altri obblighi prima del calcolo;
- escludete fatture aperte e provvigioni future;
- create una regola separata per premi ed entrate una tantum.
In questo modo non confronterete lo stipendio netto di una persona con il fatturato lordo dell’altra. La proporzione è utile solo quando i due valori misurano la stessa disponibilità.
Scegliete una base che non cambi a ogni bonifico
Il periodo adatto dipende dal ritmo dell’attività. Deve rappresentare la variazione reale senza costringervi a rinegoziare tutto ogni settimana.
| Base di calcolo | Quando può funzionare | Attenzione |
|---|---|---|
| Reddito netto del mese precedente | provvigioni o turni pagati con regolarità | la quota cambia spesso e reagisce in ritardo |
| Media mobile di 3 mesi | progetti con oscillazione moderata | un mese eccezionale pesa ancora molto |
| Media mobile di 6 mesi | lavoro autonomo irregolare | una vera flessione emerge più lentamente |
| Media di 12 mesi | attività stagionale o premio annuale | richiede uno storico completo e aggiornato |
| Importo prudente | attività nuova o molto instabile | gli avanzi hanno bisogno di una regola propria |
Una media mobile conserva sempre la stessa finestra. Per ottobre potete usare luglio, agosto e settembre; a novembre esce luglio ed entra ottobre. Scegliere solo i mesi migliori falserebbe il risultato.
Se manca uno storico sufficiente, iniziate con una cifra prudente già incassata più volte. Potrete passare alla media in seguito.
Calcolate entrambe le quote sullo stesso totale
Supponiamo che il reddito netto disponibile medio di Giulia sia 2.400 € e quello di Andrea 3.600 €. La base complessiva è 6.000 €.
Il calcolo è questo:
- quota di Giulia: 2.400 ÷ 6.000 = 40%;
- quota di Andrea: 3.600 ÷ 6.000 = 60%;
- spese condivise: 3.000 €;
- Giulia contribuisce con 1.200 € e Andrea con 1.800 €.
La percentuale vale soltanto per le spese che avete definito comuni. Debiti precedenti, acquisti personali e costi professionali restano fuori, salvo un accordo esplicito.
Potete anche combinare più criteri: casa e alimentari in proporzione, internet a metà e un hobby personale a carico di chi lo pratica.
Date alla casa un budget essenziale, non una quota impossibile
Sommate i costi che restano obbligatori quando il reddito scende: casa, utenze di base, alimentazione, trasporti necessari, assicurazioni e altri impegni non rinviabili. Il totale è il budget essenziale della casa.
Create poi due livelli:
- essenziale: copre solo gli impegni indispensabili;
- obiettivo: include anche spese flessibili e traguardi comuni.
In un mese normale ciascuno contribuisce all’obiettivo secondo la percentuale concordata. Se il reddito complessivo scende, riducete prima la parte flessibile. Il minimo appartiene al budget familiare; non deve diventare una quota personale rigida che ignora un calo reale.
Se non basta nemmeno per l’essenziale, cambiare percentuale non risolve il problema. Servono il fondo, una riduzione o rinegoziazione dei costi, oppure un contributo temporaneamente maggiore di chi può sostenerlo. Scrivete se si tratta di sostegno comune o di un anticipo da compensare.
Usate i mesi buoni per rendere stabili quelli deboli
Un mese eccezionale non dovrebbe aumentare subito il tenore di vita fisso. Decidete in anticipo l’ordine degli avanzi:
- imposte e costi professionali;
- riserva personale per livellare il reddito;
- fondo per le spese condivise;
- obiettivi di coppia;
- spese facoltative solo alla fine.
Il fondo può essere individuale, comune o misto. Chiarite a chi appartiene, a che cosa serve e quando si usa. Il denaro accantonato tra due incarichi non è automaticamente disponibile per qualsiasi acquisto della coppia.
Per tenere visibili affitto, utenze e abbonamenti, seguite il metodo per organizzare le spese ricorrenti di coppia. Il reddito cambia, le scadenze in genere no.
Ripetete la stessa verifica ogni mese
Scegliete una data, per esempio il primo giorno lavorativo dopo la fine del mese, e seguite cinque passaggi:
- ciascuno comunica il reddito netto disponibile secondo la definizione concordata;
- aggiornate la media o la base scelta;
- calcolate le percentuali del nuovo periodo;
- verificate se è sostenibile il budget obiettivo o solo quello essenziale;
- registrate la regola e la prossima data di revisione.
Non ricalcolate dopo ogni incasso. Una bolletta a inizio mese non dovrebbe seguire il 45/55 e una a fine mese il 38/62 solo perché nel frattempo è arrivato un bonifico.
Potete aggiornare ogni mese e mantenere la percentuale fino alla chiusura successiva, oppure fissarla per un trimestre usando la media. La prima scelta reagisce prima; la seconda riduce il lavoro.
Stabilite quando anticipare la revisione
La data fissa evita discussioni continue, ma alcuni eventi richiedono un controllo immediato:
- perdita o acquisizione di un cliente importante;
- congedo, malattia o periodo programmato senza lavoro;
- cambio di occupazione o di retribuzione;
- reddito sotto la base per più periodi;
- uso ripetuto del fondo per le spese normali;
- variazione rilevante dei costi della casa.
Potete scegliere una soglia, per esempio rivedere la regola dopo una variazione del 15% o 20%. Non è un valore universale: serve a rendere oggettiva la decisione prima di un momento difficile.
Se sono cambiate anche le uscite, rivedete l’intero costo della vita in coppia. Una percentuale precisa non salva un budget comune che ormai supera le entrate.
Decidete prima i casi più delicati
Un mese senza reddito: stabilite se il contributo si ferma, viene coperto dal fondo o sarà compensato. Non create un debito personale in automatico.
Reddito stagionale: usate l’intero ciclo o dodici mesi. La sola alta stagione sovrastima la capacità del resto dell’anno.
Premio o provvigione eccezionale: divideteli tra obblighi, riserva, obiettivo comune e uso personale. Non trasformate un incasso unico in una spesa permanente.
Lavoro domestico e di cura: il denaro non è l’unico contributo alla relazione. La formula organizza i flussi, ma l’accordo deve riconoscere tempo, cura e impatto professionale.
Date di pagamento diverse: mantenete la percentuale del periodo, ma programmate i versamenti in base al flusso reale. Una bolletta del giorno 5 non deve aspettare lo stipendio del 20.
Applicate la percentuale senza perdere lo storico
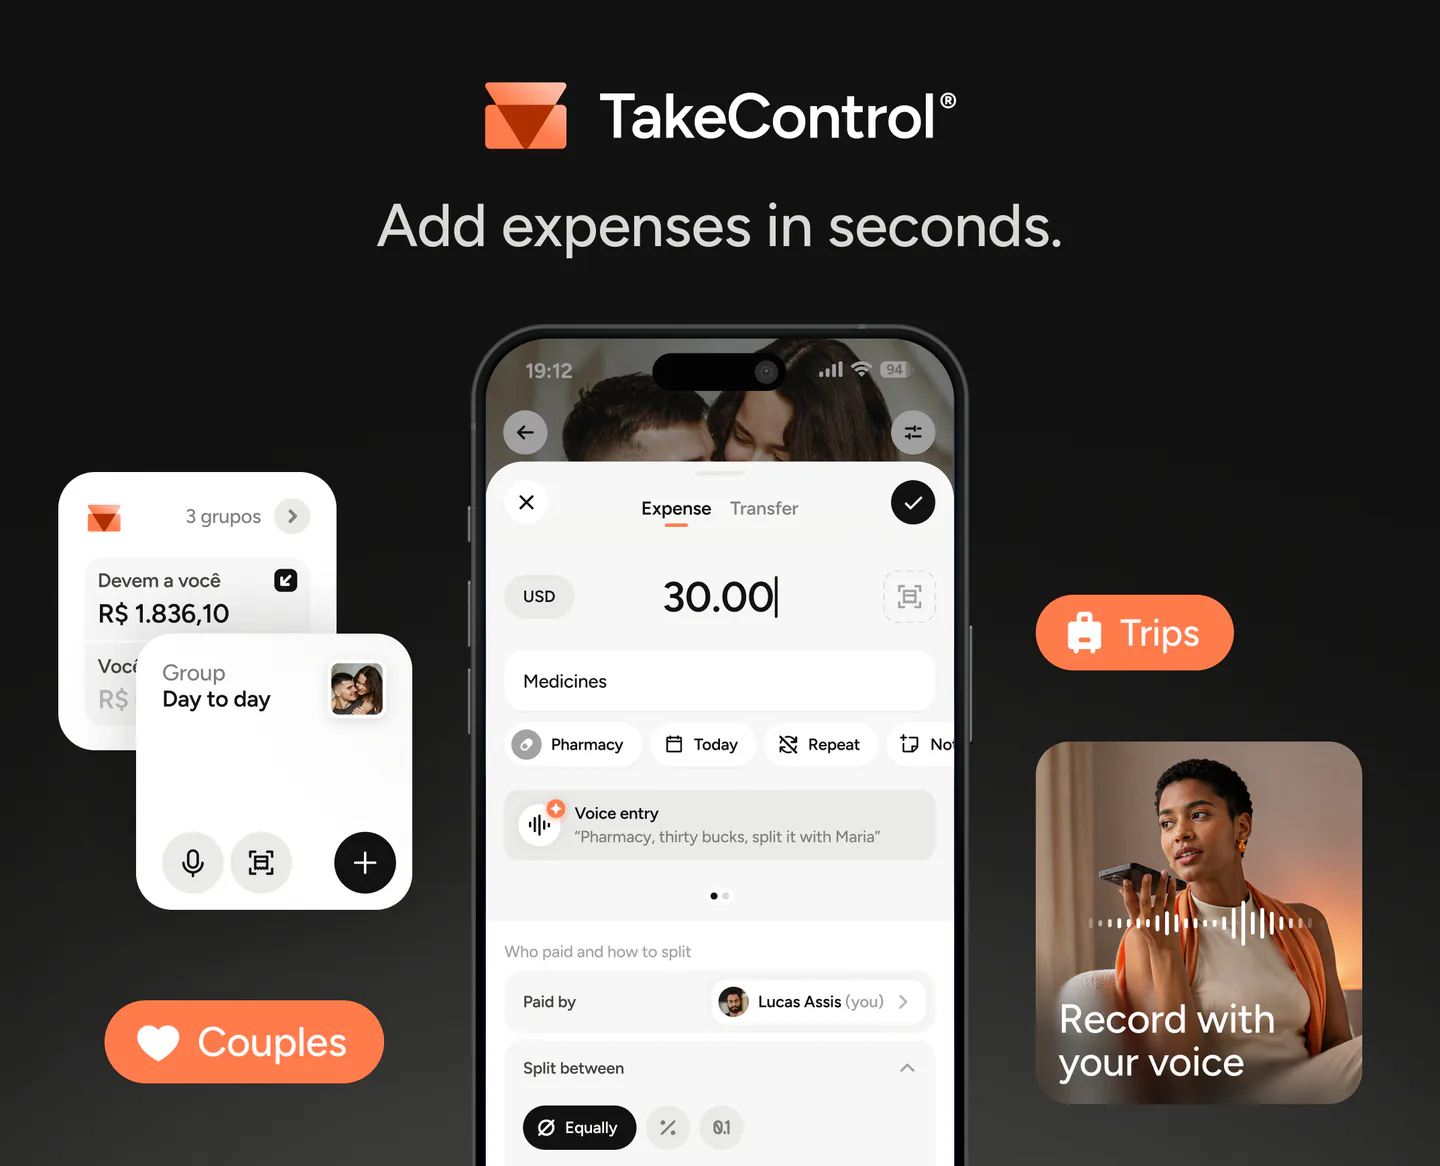
In TakeControl, create un gruppo di coppia, indicate chi ha pagato e usate la divisione percentuale del periodo. Il saldo mostra quanto ha già coperto ciascuno, anche quando le uscite provengono da conti e carte differenti.
Quando la percentuale cambia, chiudete il saldo precedente e applicate la nuova regola solo alle spese successive. Ogni operazione resta legata all’accordo valido in quel momento.
L’app organizza le registrazioni; media, budget essenziale, fondo e soglie restano decisioni vostre. Scaricate TakeControl quando la regola è chiara e usate il gruppo per applicarla senza rifare i conti a ogni spesa.
Una regola stabile è meglio della percentuale perfetta
Un reddito variabile non produrrà mai una divisione del tutto prevedibile. Un buon sistema assorbe l’oscillazione con una definizione comune del netto, una finestra coerente, un budget essenziale, una riserva e una data di revisione conosciuta.
Partite da tre o sei mesi reali e verificate se entrambi riescono a sostenere la casa mantenendo un margine personale. Se la regola funziona solo nei mesi buoni, va ancora corretta.
Per iniziare, provate il calcolatore delle spese di coppia con una base realistica, non con il reddito più ottimistico.
Ho creato TakeControl per rendere più semplice dividere le spese in coppia e in viaggio. Qui condivido consigli, novità dell’app, lezioni imparate e contenuti utili per gestire meglio le spese condivise.
Domande frequenti
Scegliete una base confrontabile per ciascuno, per esempio la media del reddito netto degli ultimi tre o sei mesi. Dividete ogni base per il totale della coppia e applicate le percentuali alle spese condivise fino alla revisione successiva.
Il reddito del mese funziona con pagamenti abbastanza prevedibili. Una media mobile attenua l’effetto di progetti, provvigioni o turni irregolari. Per attività molto stagionali, dodici mesi possono descrivere meglio il ciclo.
No. È meglio usare il denaro netto realmente disponibile dopo i costi professionali e gli accantonamenti necessari, per esempio quelli fiscali. Una fattura non ancora incassata non è reddito personale disponibile.
Seguite il piano stabilito per i mesi deboli: coprite prima le spese essenziali, usate il fondo previsto e rimandate i costi facoltativi. Chiarite se il contributo maggiore dell’altra persona è sostegno comune o un anticipo da restituire.
Una revisione mensile o trimestrale è più semplice di un cambiamento dopo ogni pagamento. Anticipatela se si perde un cliente, cambia il lavoro, c’è un periodo di pausa o il reddito resta sotto la base scelta.
Sì. Calcolate la quota del nuovo periodo, usate la divisione percentuale per le nuove spese e seguite il saldo del gruppo. Chiudete prima il periodo precedente per non mescolare regole diverse.
