















Cartão adicional ou cartões separados: qual funciona melhor para o casal?
Compare cartão adicional e cartões separados no casal: fatura, limite, milhas, autonomia, responsabilidade e controle dos gastos compartilhados.
Escolher um cartão adicional ou cartões separados para o casal parece uma decisão sobre plástico, limite e pontos. Na prática, é uma decisão sobre três coisas: quem assume a fatura, como cada compra será identificada e quanta autonomia financeira cada pessoa quer manter.
Não existe uma solução universal. Um cartão adicional pode simplificar muito uma rotina com supermercado, combustível e assinaturas compartilhadas. Cartões separados podem ser mais claros quando cada pessoa já tem seus benefícios, sua organização e despesas pessoais bem definidas.
Antes de mudar, separem esta escolha da discussão sobre conta conjunta ou contas separadas. É possível manter contas bancárias individuais e usar um cartão adicional; também é possível ter uma conta conjunta e continuar com cartões de crédito separados.
A diferença que realmente importa
No cartão adicional, uma pessoa costuma ser a titular da conta de crédito e solicita outro cartão para o parceiro. As compras podem aparecer identificadas por usuário, mas entram na mesma fatura e, com frequência, consomem a mesma linha de crédito.
Em cartões separados, cada pessoa mantém sua própria relação com o emissor: contrato, limite, fatura, vencimento, benefícios e responsabilidade pelo pagamento. Quando uma compra pertence ao casal, vocês precisam registrá-la como compartilhada ou reembolsar quem pagou.
Os nomes e as responsabilidades mudam conforme o produto. “Adicional”, “usuário autorizado” e “cotitular” não são necessariamente a mesma coisa. Como exemplo, a CAIXA informa em suas perguntas frequentes que as compras dos adicionais entram na fatura do titular e compartilham o limite de crédito. Outro emissor pode oferecer controles diferentes.
Por isso, confirmem no contrato:
- quem responde pela dívida perante o emissor;
- se o adicional usa o limite total ou tem um teto configurável;
- quem consegue ver, bloquear e contestar transações;
- se existe anuidade ou tarifa adicional;
- quais benefícios se estendem à segunda pessoa;
- o que acontece com o adicional se o cartão principal for bloqueado ou encerrado.
Quando o cartão adicional facilita a vida
O maior benefício é a centralização. Se os dois usam cartões ligados à mesma conta apenas para gastos compartilhados, supermercado, farmácia da casa, combustível e reservas podem chegar em uma única fatura.
Isso reduz o número de transferências no meio do mês. Também pode concentrar pontos, milhas ou cashback em um programa, desde que as regras atuais do produto contem as compras adicionais da forma esperada.
O adicional costuma funcionar melhor quando:
- o casal já concordou sobre quais compras são compartilhadas;
- existe confiança para usar uma linha de crédito comum;
- uma pessoa aceita administrar o pagamento da fatura;
- o limite comporta os gastos sem apertar compras essenciais;
- o extrato permite identificar quem fez cada transação;
- os benefícios compensam eventuais custos do cartão extra.
Imagine que Marina e Caio usem o mesmo cartão para supermercado, combustível e assinaturas da casa. Cada um leva um plástico com seu nome, as compras aparecem separadas na fatura e o casal paga o total com dinheiro reservado para despesas comuns. Nesse cenário, o adicional elimina uma etapa sem misturar necessariamente todo o restante da vida financeira.
Onde o cartão adicional pode criar atrito
A conveniência vem acompanhada de concentração de responsabilidade. Se a fatura está ligada ao titular principal, um acordo informal entre o casal não altera automaticamente a obrigação perante o emissor.
Também existe o risco de o limite ficar pouco transparente. Uma compra maior feita por uma pessoa pode reduzir o crédito disponível para a outra exatamente antes de uma despesa importante. Alertas e limites por usuário ajudam, mas nem todo produto oferece os mesmos controles.
Outro ponto é a autonomia. Se presentes, hobbies, refeições individuais e compras pessoais entram no mesmo extrato, o cartão compartilhado começa a expor mais do que o casal realmente queria compartilhar. A conversa muda de “como pagamos a casa?” para “por que você comprou isso?”, mesmo quando a compra não afetaria o orçamento comum.
Por fim, concentrar recompensas não é sempre vantagem. Um programa único pode render mais rápido, mas cartões individuais podem oferecer proteções, categorias de cashback ou benefícios de viagem diferentes. O ganho precisa ser avaliado depois de taxas, anuidades e hábitos reais — não apenas pelo total de pontos anunciado.
Quando cartões separados funcionam melhor
Cartões individuais preservam uma fronteira simples: cada pessoa cuida da própria fatura e usa o produto que combina com seu perfil. Isso é útil quando os limites são diferentes, quando cada um prefere um banco ou quando ambos querem construir e manter sua própria vida de crédito conforme as regras do país.
Também fica mais fácil manter despesas pessoais fora do orçamento do casal. Um curso, um presente surpresa ou um hobby não precisa aparecer na mesma fatura do supermercado.
O problema surge quando ninguém registra os gastos que são, de fato, compartilhados. Uma pessoa paga R$ 620 no mercado, a outra paga R$ 190 de combustível e R$ 240 de farmácia. Se o casal tentar compensar tudo pela memória, cartões separados deixam de ser autonomia e viram confusão.
A solução não é necessariamente juntar os cartões. É criar um fluxo para as compras comuns. O guia de despesas recorrentes do casal ajuda a separar o que se repete do que precisa ser decidido a cada mês.
Comparação direta
| Critério | Cartão adicional | Cartões separados |
|---|---|---|
| Fatura | Uma conta principal, conforme o produto | Uma fatura por titular |
| Limite | Geralmente compartilhado ou controlado pelo titular | Cada pessoa tem seu próprio limite |
| Responsabilidade perante o emissor | Costuma se concentrar no titular principal | Cada titular responde pelo próprio cartão |
| Visibilidade | O titular pode ver as compras ligadas à conta | Cada pessoa controla seu extrato |
| Pontos e benefícios | Podem ficar concentrados na conta principal | Permanecem nos programas individuais |
| Autonomia | Menor dentro da linha compartilhada | Maior para escolher emissor e uso |
| Controle dos gastos comuns | Mais simples se o cartão for exclusivo do casal | Exige registro ou acerto entre as pessoas |
| Despesas pessoais | Podem se misturar na mesma fatura | Ficam naturalmente separadas |
Quatro situações práticas
1. Muitas compras da casa, poucas despesas pessoais no crédito
Um cartão adicional dedicado às compras comuns pode funcionar bem. Definam as categorias permitidas e paguem a fatura a partir do orçamento do casal. Os cartões pessoais podem continuar guardados para usos individuais.
2. Cada pessoa já aproveita benefícios diferentes
Manter cartões separados pode gerar mais valor. Uma pessoa usa cashback no supermercado; a outra usa um cartão com proteção de viagem. Registrem apenas as despesas compartilhadas e façam um único acerto, em vez de abrir mão de benefícios úteis para centralizar tudo.
3. As rendas são muito diferentes
O meio de pagamento não decide a regra de divisão. Mesmo com uma única fatura, o casal pode dividir as compras comuns em 60/40, 70/30 ou outra proporção. Usem a calculadora de divisão de contas do casal para comparar 50/50 com uma contribuição baseada na renda.
4. O limite compartilhado causa insegurança
Cartões separados provavelmente oferecem uma fronteira mais confortável. Se quiserem testar a centralização, comecem com um adicional de limite baixo para duas ou três categorias previsíveis, sem mover assinaturas e compras grandes de uma vez.
O arranjo híbrido costuma ser o mais flexível
O casal não precisa escolher um extremo. Uma configuração prática é:
- cartões pessoais para gastos individuais;
- um cartão adicional usado somente em categorias compartilhadas; e
- um registro comum para despesas pagas fora desse cartão.
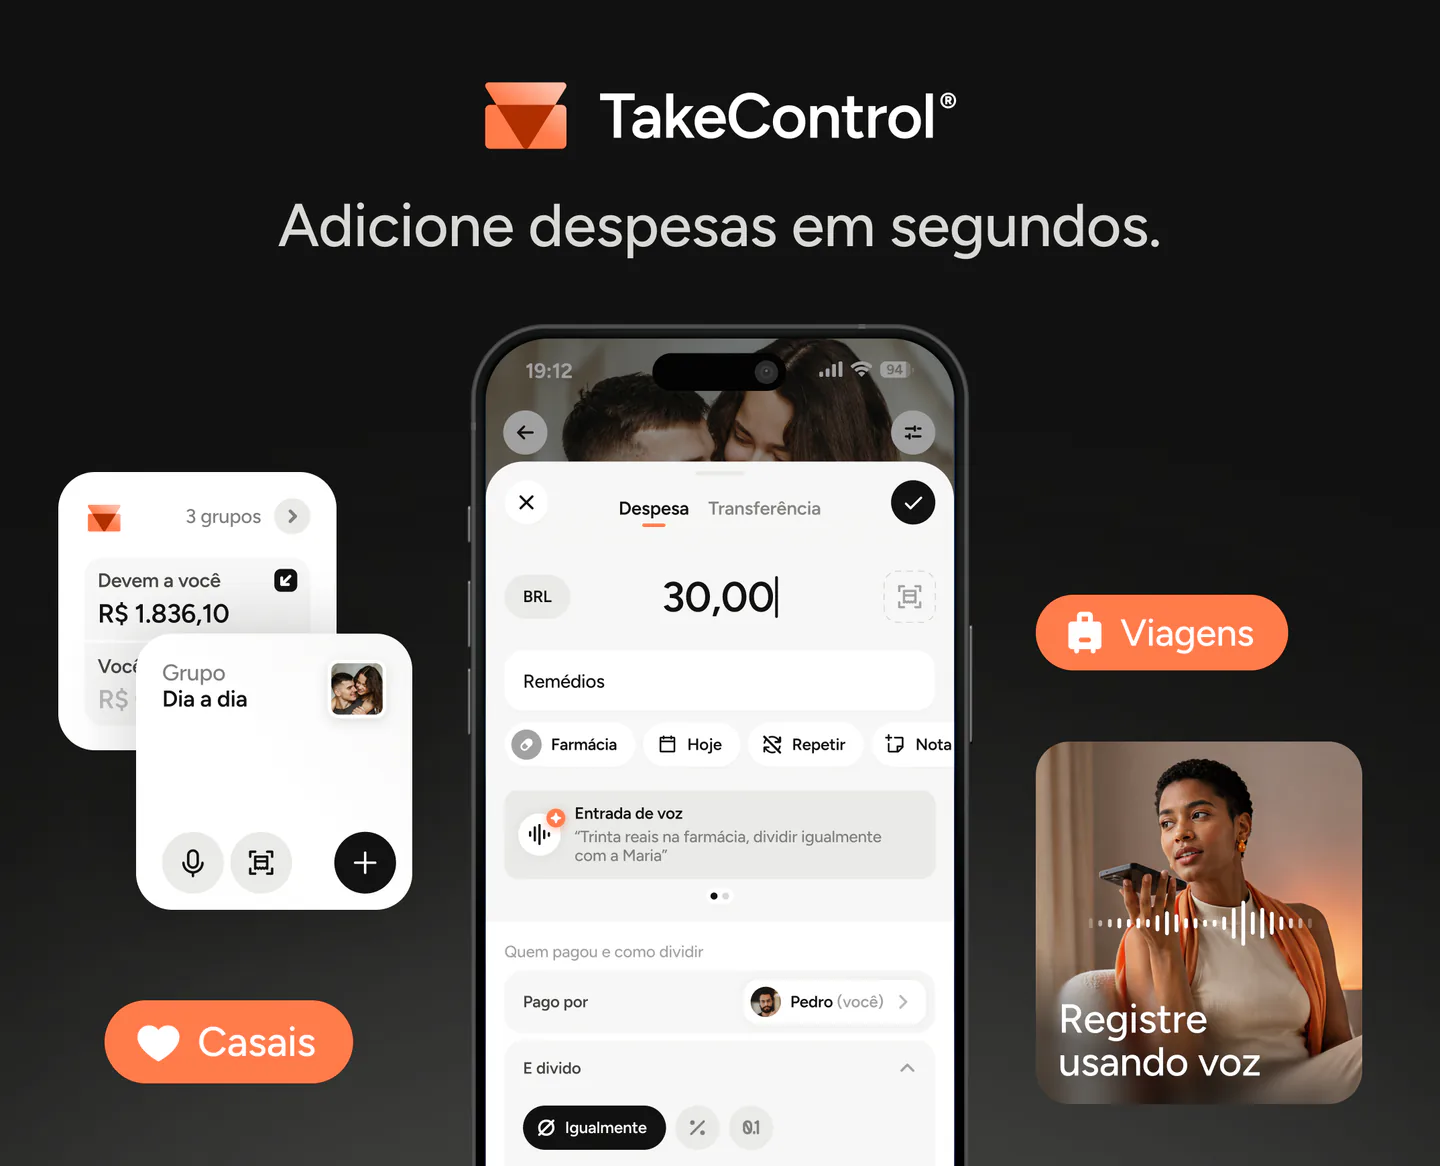
Outra opção é manter todos os cartões separados e compartilhar apenas o controle. No TakeControl, cada pessoa pode registrar quem pagou, marcar quem participa da despesa e dividir de forma igual, por porcentagem ou por valores exatos. O saldo mostra a diferença final, sem exigir um reembolso depois de cada compra.
Isso é especialmente útil quando o “cartão do casal” não resolve tudo: o aluguel sai por transferência, uma pessoa paga o mercado, outra usa seus benefícios no combustível e uma compra maior precisa de uma regra diferente.
O TakeControl não emite cartão, não movimenta o dinheiro e não muda a responsabilidade da fatura. Ele organiza o combinado entre vocês. Para escolher primeiro a regra de rateio, veja também o guia completo para dividir despesas em casal.
Façam este combinado antes de pedir o adicional
Conversem sobre perguntas concretas:
- quais categorias entram no cartão compartilhado;
- quais compras continuam pessoais;
- qual valor exige conversa antes da compra;
- como a fatura será dividida;
- quem agenda e confere o pagamento;
- como cada pessoa acompanha o limite durante o mês;
- o que muda se a renda, o relacionamento ou o limite mudar.
Depois, façam um teste de 30 dias. Não transfiram todas as cobranças recorrentes logo no primeiro dia. Observem se a fatura ficou mais clara, se o limite foi suficiente e se a concentração de pontos trouxe benefício real.
Então, qual escolher?
Escolham cartão adicional se a prioridade for centralizar compras comuns, reduzir acertos e reunir benefícios — e se os dois estiverem confortáveis com uma responsabilidade e um limite mais concentrados.
Escolham cartões separados se a prioridade for autonomia, limites individuais e liberdade para aproveitar produtos diferentes — desde que exista um sistema confiável para os gastos compartilhados.
O melhor arranjo não é o que parece mais unido. É o que deixa claro quem comprou, o que pertence ao casal e como a fatura será paga sem surpresa.
Baixe o TakeControl grátis e organize as despesas compartilhadas sem depender do cartão escolhido.
 Baixar para iPhone
 Baixar para Android

Criei o TakeControl para tornar a divisão de despesas entre casais e viagens mais simples. Por aqui, compartilho dicas, novidades do app, aprendizados e conteúdos para facilitar a organização dos seus gastos compartilhados.
Perguntas frequentes
Depende do objetivo. O adicional costuma ser prático para concentrar compras comuns em uma fatura. Cartões separados oferecem mais autonomia e mantêm limites e benefícios individuais. Comparem responsabilidade pelo pagamento, visibilidade, custo, recompensas e facilidade de controle antes de decidir.
Em muitos produtos, a fatura fica em nome do titular principal, que responde perante o emissor pelas compras do adicional. As regras variam entre instituições e países, por isso o casal deve conferir o contrato do cartão antes de solicitar o adicional.
Depende do emissor. Alguns cartões compartilham o limite total da conta; outros permitem definir um teto específico para cada adicional. Confirmem também se alterar esse teto muda o limite disponível para o titular.
Pode valer quando as compras compartilhadas são frequentes e os dois concordam sobre o que entra na fatura. Ainda assim, despesas pessoais ficam mais claras quando continuam em cartões individuais. Uma regra simples evita transformar toda compra em gasto comum.
A fatura não precisa ser dividida ao meio. O casal pode separar as compras compartilhadas e aplicar uma proporção baseada na renda, percentuais próprios por categoria ou valores exatos. Compras pessoais devem ser atribuídas apenas a quem as fez.
Frequentemente as compras do adicional alimentam o programa vinculado à conta principal, mas pontuação, benefícios, acesso a salas e anuidade variam por produto. Leiam as condições atuais do emissor em vez de escolher apenas pela promessa de concentrar pontos.
