















Cartão adicional ou cartões separados: o que funciona melhor para o casal?
Compare cartão adicional e cartões separados no casal: extrato, plafond, pontos, autonomia, responsabilidade e controlo das despesas partilhadas.
Escolher entre cartão adicional ou cartões separados para o casal parece uma decisão sobre plástico, plafond e pontos. Na prática, é uma decisão sobre três coisas: quem assume o extrato, como cada compra vai ser identificada e quanta autonomia financeira cada pessoa quer manter.
Não existe uma solução universal. Um cartão adicional pode simplificar muito uma rotina com supermercado, combustível e subscrições partilhadas. Os cartões separados podem ser mais claros quando cada pessoa já tem os seus benefícios, a sua organização e despesas pessoais bem definidas.
Antes de mudar, separem esta escolha da discussão sobre conta conjunta ou contas separadas. É possível manter contas bancárias individuais e usar um cartão adicional; também é possível ter uma conta conjunta e continuar com cartões de crédito separados.
A diferença que realmente importa
No cartão adicional, uma pessoa costuma ser a titular da conta-cartão e pede outro cartão para o parceiro. As compras podem aparecer identificadas por utilizador, mas entram no mesmo extrato e, com frequência, consomem o mesmo plafond.
Com cartões separados, cada pessoa mantém a sua própria relação com o emissor: contrato, plafond, extrato, data de pagamento, benefícios e responsabilidade pelo pagamento. Quando uma compra pertence ao casal, têm de a registar como partilhada ou reembolsar quem pagou.
Os nomes e as responsabilidades mudam conforme o produto. “Adicional”, “utilizador autorizado” e “cotitular” não são necessariamente a mesma coisa. Em muitos cartões, as compras dos adicionais entram no extrato do titular e partilham o plafond de crédito; outro emissor pode oferecer controlos diferentes.
Por isso, confirmem no contrato:
- quem responde pela dívida perante o emissor;
- se o adicional usa o plafond total ou tem um teto configurável;
- quem consegue ver, bloquear e contestar transações;
- se existe anuidade ou comissão pelo cartão adicional;
- que benefícios se estendem à segunda pessoa;
- o que acontece ao adicional se o cartão principal for bloqueado ou cancelado.
Quando o cartão adicional facilita a vida
O maior benefício é a centralização. Se os dois usam cartões ligados à mesma conta apenas para despesas partilhadas, o supermercado, a farmácia da casa, o combustível e as reservas podem chegar num único extrato.
Isso reduz o número de transferências a meio do mês. Também pode concentrar pontos, milhas ou cashback num só programa, desde que as regras atuais do produto contabilizem as compras do adicional da forma esperada.
O adicional costuma funcionar melhor quando:
- o casal já combinou que compras são partilhadas;
- existe confiança para usar uma linha de crédito comum;
- uma pessoa aceita gerir o pagamento do extrato;
- o plafond comporta as despesas sem apertar as compras essenciais;
- o extrato permite identificar quem fez cada transação;
- os benefícios compensam os eventuais custos do cartão extra.
Imagine que a Marta e o Rui usam o mesmo cartão para o supermercado, o combustível e as subscrições da casa. Cada um tem um cartão com o seu nome, as compras aparecem separadas no extrato e o casal paga o total com o dinheiro reservado para as despesas comuns. Neste cenário, o adicional elimina um passo sem misturar necessariamente todo o resto da vida financeira.
Onde o cartão adicional pode criar atrito
A conveniência vem acompanhada de concentração de responsabilidade. Se o extrato está ligado ao titular principal, um acordo informal entre o casal não altera automaticamente a obrigação perante o emissor.
Também existe o risco de o plafond ficar pouco transparente. Uma compra maior feita por uma pessoa pode reduzir o crédito disponível para a outra exatamente antes de uma despesa importante. Os alertas e os limites por utilizador ajudam, mas nem todos os produtos oferecem os mesmos controlos.
Outro ponto é a autonomia. Se prendas, hobbies, refeições individuais e compras pessoais entram no mesmo extrato, o cartão partilhado começa a expor mais do que o casal realmente queria partilhar. A conversa muda de “como pagamos a casa?” para “porque é que compraste isto?”, mesmo quando a compra não afetaria o orçamento comum.
Por fim, concentrar recompensas nem sempre é vantagem. Um programa único pode render mais depressa, mas os cartões individuais podem oferecer proteções, categorias de cashback ou benefícios de viagem diferentes. O ganho tem de ser avaliado depois de comissões, anuidades e hábitos reais — não apenas pelo total de pontos anunciado.
Quando os cartões separados funcionam melhor
Os cartões individuais preservam uma fronteira simples: cada pessoa trata do seu extrato e usa o produto que se ajusta ao seu perfil. Isso é útil quando os limites são diferentes, quando cada um prefere um banco ou quando ambos querem construir e manter o seu próprio historial de crédito.
Também fica mais fácil manter as despesas pessoais fora do orçamento do casal. Um curso, uma prenda surpresa ou um hobby não precisam de aparecer no mesmo extrato do supermercado.
O problema surge quando ninguém regista as despesas que são, de facto, partilhadas. Uma pessoa paga 120 € no supermercado, a outra paga 60 € de combustível e 35 € na farmácia. Se o casal tentar compensar tudo de memória, os cartões separados deixam de ser autonomia e passam a ser confusão.
A solução não passa necessariamente por juntar os cartões. Passa por criar um fluxo para as compras comuns. O guia de despesas recorrentes do casal ajuda a separar o que se repete do que tem de ser decidido todos os meses.
Comparação direta
| Critério | Cartão adicional | Cartões separados |
|---|---|---|
| Extrato | Uma conta principal, conforme o produto | Um extrato por titular |
| Plafond | Geralmente partilhado ou controlado pelo titular | Cada pessoa tem o seu próprio plafond |
| Responsabilidade perante o emissor | Costuma concentrar-se no titular principal | Cada titular responde pelo seu cartão |
| Visibilidade | O titular pode ver as compras ligadas à conta | Cada pessoa controla o seu extrato |
| Pontos e benefícios | Podem ficar concentrados na conta principal | Mantêm-se nos programas individuais |
| Autonomia | Menor dentro da linha partilhada | Maior para escolher emissor e utilização |
| Controlo das despesas comuns | Mais simples se o cartão for exclusivo do casal | Exige registo ou acerto entre as pessoas |
| Despesas pessoais | Podem misturar-se no mesmo extrato | Ficam naturalmente separadas |
Quatro situações práticas
1. Muitas compras da casa, poucas despesas pessoais a crédito
Um cartão adicional dedicado às compras comuns pode funcionar bem. Definam as categorias permitidas e paguem o extrato a partir do orçamento do casal. Os cartões pessoais podem ficar reservados para usos individuais.
2. Cada pessoa já aproveita benefícios diferentes
Manter cartões separados pode gerar mais valor. Uma pessoa usa cashback no supermercado; a outra usa um cartão com seguro de viagem. Registem apenas as despesas partilhadas e façam um único acerto, em vez de abdicarem de benefícios úteis para centralizar tudo.
3. Os rendimentos são muito diferentes
O meio de pagamento não decide a regra de divisão. Mesmo com um único extrato, o casal pode dividir as compras comuns em 60/40, 70/30 ou outra proporção. Usem a calculadora para dividir despesas do casal para comparar o 50/50 com uma contribuição baseada no rendimento.
4. O plafond partilhado causa insegurança
Os cartões separados oferecem provavelmente uma fronteira mais confortável. Se quiserem testar a centralização, comecem com um adicional de limite baixo para duas ou três categorias previsíveis, sem mudar as subscrições e as compras grandes de uma só vez.
O arranjo híbrido costuma ser o mais flexível
O casal não tem de escolher um extremo. Uma configuração prática é:
- cartões pessoais para despesas individuais;
- um cartão adicional usado apenas em categorias partilhadas; e
- um registo comum para as despesas pagas fora desse cartão.
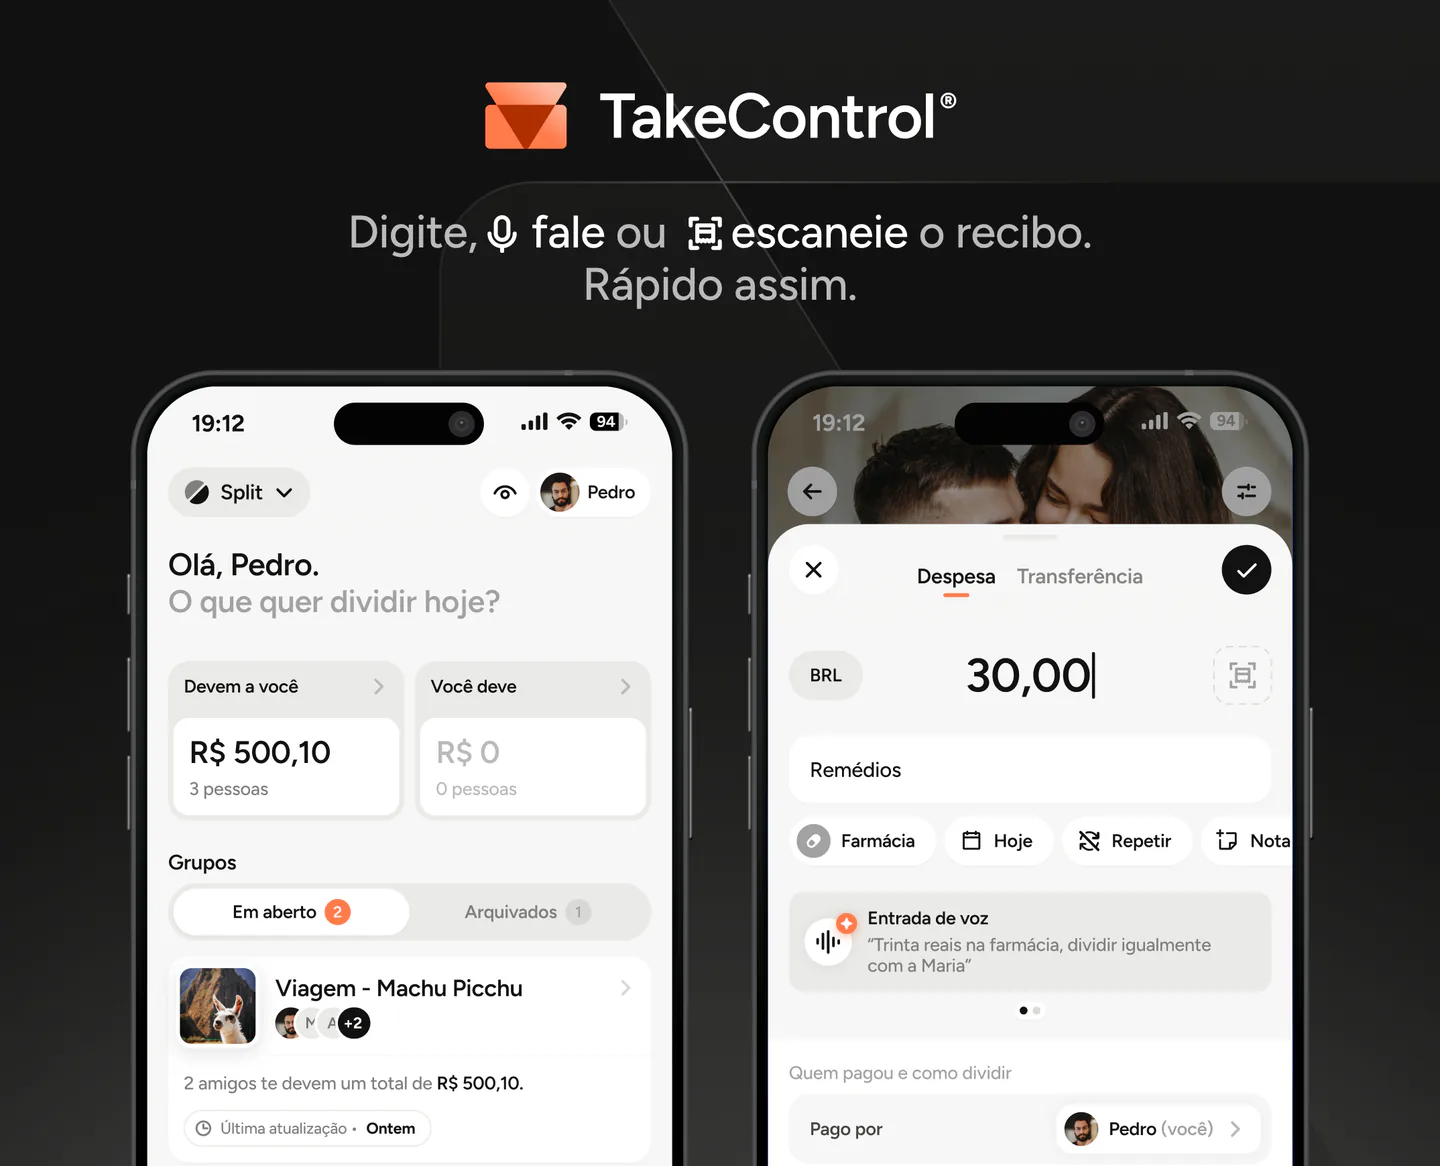
Outra opção é manter todos os cartões separados e partilhar apenas o controlo. No TakeControl, cada pessoa pode registar quem pagou, marcar quem participa na despesa e dividir de forma igual, por percentagem ou por valores exatos. O saldo mostra a diferença final, sem exigir um reembolso depois de cada compra.
Isto é especialmente útil quando o “cartão do casal” não resolve tudo: a renda sai por transferência, uma pessoa paga o supermercado, a outra usa os seus benefícios no combustível e uma compra maior precisa de uma regra diferente.
O TakeControl não emite cartões, não movimenta dinheiro e não muda a responsabilidade pelo extrato. Organiza o acordo entre vocês. Para escolher primeiro a regra de divisão, veja também o guia completo para dividir despesas em casal.
Façam este acordo antes de pedir o adicional
Conversem sobre perguntas concretas:
- que categorias entram no cartão partilhado;
- que compras continuam a ser pessoais;
- a partir de que valor é preciso conversar antes da compra;
- como vai ser dividido o extrato;
- quem agenda e confirma o pagamento;
- como cada pessoa acompanha o plafond durante o mês;
- o que muda se o rendimento, a relação ou o plafond mudarem.
Depois, façam um teste de 30 dias. Não passem todas as cobranças recorrentes logo no primeiro dia. Observem se o extrato ficou mais claro, se o plafond foi suficiente e se a concentração de pontos trouxe um benefício real.
Então, qual escolher?
Escolham o cartão adicional se a prioridade for centralizar as compras comuns, reduzir acertos e reunir benefícios — e se os dois estiverem confortáveis com uma responsabilidade e um plafond mais concentrados.
Escolham cartões separados se a prioridade for a autonomia, os limites individuais e a liberdade para aproveitar produtos diferentes — desde que exista um sistema fiável para as despesas partilhadas.
O melhor arranjo não é o que parece mais unido. É o que deixa claro quem comprou, o que pertence ao casal e como o extrato vai ser pago sem surpresas.
Descarregue o TakeControl gratuitamente e organize as despesas partilhadas, seja qual for o cartão escolhido.
 Descarregar para iPhone
 Descarregar para Android

Criei o TakeControl para tornar mais simples a divisão de despesas entre casais e em viagens. Aqui, partilho dicas, novidades da app, aprendizagens e conteúdos que facilitam a organização das despesas partilhadas.
Perguntas frequentes
Depende do objetivo. O adicional costuma ser prático para concentrar as compras comuns num único extrato. Os cartões separados oferecem mais autonomia e mantêm os limites e benefícios individuais. Comparem a responsabilidade pelo pagamento, a visibilidade, o custo, as recompensas e a facilidade de controlo antes de decidir.
Em muitos produtos, o extrato fica em nome do titular principal, que responde perante o emissor pelas compras do adicional. As regras variam entre instituições e países, por isso o casal deve ler o contrato do cartão antes de pedir o adicional.
Depende do emissor. Alguns cartões partilham o plafond total da conta; outros permitem definir um teto específico para cada adicional. Confirmem também se alterar esse teto muda o limite disponível para o titular.
Pode valer quando as compras partilhadas são frequentes e os dois estão de acordo sobre o que entra no extrato. Ainda assim, as despesas pessoais ficam mais claras quando continuam em cartões individuais. Uma regra simples evita transformar todas as compras em despesas comuns.
O extrato não tem de ser dividido ao meio. O casal pode separar as compras partilhadas e aplicar uma proporção baseada no rendimento, percentagens próprias por categoria ou valores exatos. As compras pessoais devem ser atribuídas apenas a quem as fez.
Muitas vezes as compras do adicional alimentam o programa associado à conta principal, mas a pontuação, os benefícios, o acesso a salas VIP e a anuidade variam consoante o produto. Leiam as condições atuais do emissor em vez de escolherem apenas pela promessa de concentrar pontos.
