















Tarjeta adicional o tarjetas separadas: ¿qué conviene más en pareja?
Compara la tarjeta adicional y las tarjetas separadas en pareja: pago, límite, puntos, autonomía, responsabilidad y control de los gastos comunes.
Elegir entre una tarjeta adicional o tarjetas separadas en pareja no es solo decidir cuántas tarjetas llevaréis en la cartera. La decisión define quién asume el saldo ante la entidad, cómo se usa el límite y qué parte de la vida financiera individual aparecerá en un mismo extracto.
Una tarjeta adicional puede poner orden en el supermercado, el combustible y las suscripciones. Las tarjetas separadas pueden ser más cómodas si cada persona ya tiene un buen producto, recompensas distintas y gastos personales que no forman parte del presupuesto común.
Tampoco es la misma pregunta que elegir entre cuenta conjunta o cuentas separadas. Es posible conservar cuentas bancarias individuales y compartir una línea de tarjeta, o pagar desde una cuenta conjunta manteniendo dos tarjetas de crédito independientes.
La diferencia clave está en el contrato
Con una tarjeta adicional, una persona suele ser titular de la cuenta de crédito y solicita otra tarjeta para su pareja. Los cargos llegan a la misma cuenta y normalmente consumen el crédito disponible de esa línea, aunque puedan aparecer separados por usuario.
Con tarjetas separadas, cada persona mantiene su contrato, límite, fecha de corte, fecha de pago y programa de recompensas. Una compra hecha con una tarjeta individual puede seguir siendo un gasto de la pareja; simplemente habrá que anotarla y repartirla.
Los términos “adicional”, “usuario autorizado”, “cotitular” y “codeudor” no significan siempre lo mismo. Como referencia, la CONDUSEF de México explica que, en el producto que describe, la tarjeta adicional está vinculada a la cuenta y el titular principal es responsable del pago. En otros países o entidades puede existir otra figura contractual.
Antes de solicitarla, preguntad:
- quién responde legalmente por el saldo;
- si la adicional comparte todo el límite o puede tener un tope;
- quién ve las operaciones y puede bloquear la tarjeta;
- cuánto cuesta la tarjeta extra;
- qué seguros y beneficios recibe la segunda persona;
- cómo se cancela la adicional; y
- qué sucede si se bloquea o se cancela la tarjeta principal.
Cuándo una tarjeta adicional simplifica la rutina
Su principal ventaja es la centralización. Si las dos tarjetas se usan solo para gastos comunes, gran parte de la economía doméstica queda reunida en un único extracto. Ya no hace falta una transferencia cada vez que alguien compra comida o paga la gasolina de una salida compartida.
También permite concentrar puntos, millas o devoluciones de dinero en una sola cuenta. Eso resulta útil si la pareja aprovecha de verdad el programa y si el coste de la adicional no se come la recompensa.
Suele funcionar mejor cuando:
- ya está claro qué compras son comunes;
- hay confianza para usar una línea de crédito compartida;
- el titular acepta encargarse del pago;
- los dos podéis consultar suficiente información;
- el extracto identifica quién hizo cada cargo; y
- hay un límite holgado para los gastos previstos.
Por ejemplo, Lucía y Diego reservan sus tarjetas vinculadas para el supermercado, los productos del hogar, el transporte compartido y las cenas de los dos. La ropa, los regalos y las aficiones siguen en tarjetas personales. Así, el extracto común tiene un propósito concreto y no se convierte en una ventana a cada decisión individual.
Los riesgos de concentrarlo todo
El acuerdo interno de la pareja no modifica el contrato con la entidad. Si el titular principal responde por la deuda, prometerle un reembolso posterior no traslada esa obligación ante el banco.
El límite compartido también puede dar sorpresas. Una compra grande reduce el crédito disponible de la cuenta y puede afectar a la otra persona antes de un pago importante. Las alertas y los topes individuales ayudan, pero no todos los emisores los ofrecen ni funcionan igual.
La privacidad merece una regla explícita. Un regalo, una comida con amigos o una compra para una afición no tienen por qué mezclarse con el alquiler y el supermercado. Transparencia financiera no significa convertir cada gasto personal en una decisión conjunta.
También puede haber un desequilibrio en el acceso. El titular principal suele poder dar de baja la adicional, cambiar los controles o cancelar la cuenta. Puede ser un arreglo aceptable, pero los dos deberíais entenderlo antes de tratar la tarjeta como si fuera de ambos por igual.
Por último, juntar recompensas no siempre genera más valor. Dos tarjetas diferentes pueden cubrir mejor el supermercado, los viajes o las compras en otra moneda. Comparad los beneficios reales después de comisiones, no solo la cantidad de puntos que promete la publicidad.
Cuándo convienen las tarjetas separadas
Las tarjetas individuales mantienen una frontera clara. Cada persona elige entidad, fecha de pago, nivel de servicio y beneficios. También conserva su propio límite y gestiona su historial crediticio según las reglas de su país.
Los gastos personales quedan fuera del extracto de la pareja por defecto. El reto aparece con los cargos comunes.
Si Ana paga 460 € en comida y Marcos paga 140 € de combustible y 120 € de farmacia, mirar dos extractos no revela automáticamente cuánto debe aportar cada uno. Los mensajes, las capturas y los recuerdos fallan cuando hay devoluciones, pagos aplazados o cargos recurrentes. La guía para organizar los gastos recurrentes de pareja ayuda a crear un calendario y una regla común.
Comparación directa
| Criterio | Tarjeta adicional | Tarjetas separadas |
|---|---|---|
| Extracto | Una cuenta principal | Un extracto por titular |
| Límite | Suele compartirse en la misma línea | Cada persona tiene su propio límite |
| Responsabilidad ante la entidad | Habitualmente recae en el titular principal | Cada titular responde por su cuenta |
| Visibilidad | Depende de los permisos del emisor | Cada persona controla su cuenta |
| Puntos y beneficios | Suelen concentrarse en la cuenta principal | Permanecen en programas individuales |
| Autonomía | Menor dentro de la cuenta compartida | Mayor |
| Control de gastos comunes | Sencillo si la cuenta se reserva para ellos | Requiere un registro aparte |
| Compras personales | Pueden mezclarse en el mismo extracto | Quedan separadas de forma natural |
Cuatro casos cotidianos
Casi todas las compras con tarjeta son del hogar
Una adicional dedicada a las categorías comunes puede ahorrar trabajo. Definid qué entra, a partir de qué importe hay que hablarlo antes y desde qué cuenta se pagará el saldo.
Cada persona aprovecha ventajas distintas
Mantener tarjetas separadas puede ser más rentable. Una ofrece devoluciones en alimentación y otra incluye seguros de viaje. Registrad la compra como compartida sin renunciar a la tarjeta que mejor encaja con ella.
Los ingresos son muy diferentes
El medio de pago no decide el reparto. Un subtotal común de 1.200 € puede dividirse al 50/50, en proporción a los ingresos o con otra regla. La calculadora para dividir gastos de pareja permite comparar una aportación igual con una proporcional.
Compartir el límite resulta incómodo
Las tarjetas separadas ofrecen una frontera más sencilla. Si queréis probar la centralización, empezad con una adicional de límite moderado para dos categorías previsibles, siempre que el emisor permita configurarlo.
La combinación suele ser más flexible
No hace falta elegir un extremo. Una organización práctica puede incluir:
- tarjetas personales para los gastos individuales;
- una tarjeta adicional limitada a las categorías acordadas; y
- un registro común para transferencias, efectivo y compras pagadas con otras tarjetas.
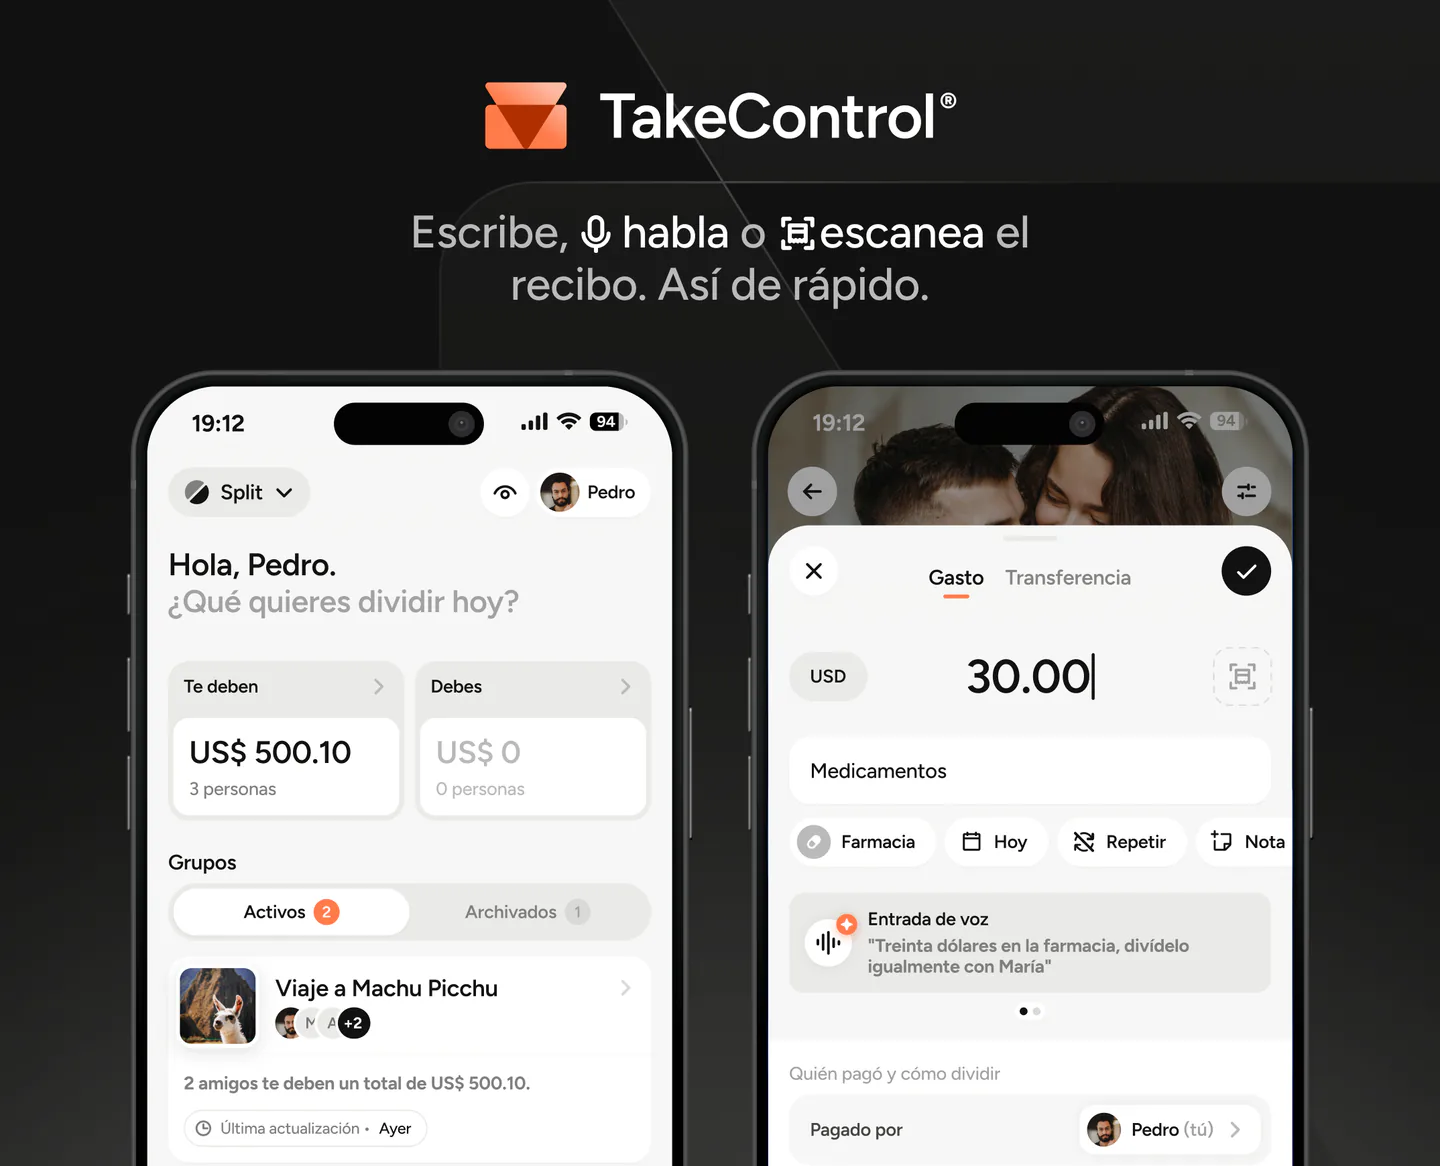
También podéis mantener todas las tarjetas separadas y compartir solo el control. En TakeControl, la pareja registra quién pagó, quién participa y si el gasto se reparte a partes iguales, por porcentaje o con importes exactos. El saldo calcula la diferencia final sin pedir una transferencia después de cada compra.
TakeControl no emite tarjetas, no mueve el dinero y no cambia la responsabilidad ante la entidad. Organiza el acuerdo entre vosotros. Si todavía estáis definiendo ese acuerdo, consultad la guía completa para dividir gastos en pareja.
Aclarad estas reglas antes de pedir la adicional
Dejad por escrito un acuerdo breve:
- qué categorías se pagan con la tarjeta común;
- qué compras siguen siendo personales;
- a partir de qué importe hay que consultarlo;
- cómo se repartirá el subtotal compartido;
- quién programa y revisa el pago;
- cómo controlaréis el límite durante el mes; y
- qué haréis si cambian los ingresos, las condiciones o la relación.
Probad el sistema durante un ciclo de facturación antes de trasladar todos los cargos recurrentes. Al cerrar el mes, revisad si el extracto quedó más claro, si los dos tuvisteis acceso suficiente y si las recompensas compensaron los costes.
Entonces, ¿qué opción conviene?
Elegid una tarjeta adicional si la prioridad es reunir las compras comunes, reducir los reembolsos y concentrar los beneficios, y los dos entendéis cómo se reparten el control y la responsabilidad.
Elegid tarjetas separadas si la prioridad es conservar la autonomía, los límites individuales y productos diferentes, siempre que exista un sistema fiable para repartir los gastos de la pareja.
La mejor opción no es la que parece más unida. Es la que permite saber, antes de que llegue el extracto, quién compró, qué pertenece a los dos y cómo se pagará.
Descarga TakeControl gratis y organiza los gastos compartidos sin depender de una sola tarjeta.
 Descargar para iPhone
 Descargar para Android

Creé TakeControl para hacer más sencilla la división de gastos entre parejas y en viajes. Aquí comparto consejos, novedades de la app, aprendizajes y contenidos para facilitar la organización de tus gastos compartidos.
Preguntas frecuentes
La adicional suele ser útil para reunir las compras comunes en un solo extracto. Las tarjetas separadas ofrecen más autonomía y mantienen límites y recompensas individuales. Antes de decidir, comparad quién responde por el saldo, qué puede ver cada persona, los costes y la forma de controlar los gastos.
En muchos productos, el titular principal es quien responde ante la entidad por el saldo de la cuenta, incluidas las compras de la tarjeta adicional. Las figuras y obligaciones cambian según el país y el contrato, así que conviene confirmar las condiciones con el emisor.
Depende de la entidad. A menudo usa la línea de crédito de la tarjeta principal; algunos emisores permiten fijar un tope individual. Comprobad si ese tope es un control real y cómo afecta al crédito disponible de toda la cuenta.
Puede simplificar la gestión si se reserva para categorías comunes y los dos aceptáis la regla. Para evitar confusiones, las compras personales pueden quedarse en tarjetas individuales y los gastos excepcionales conviene hablarlos antes.
Primero separad los cargos comunes de los personales. Después podéis dividir el subtotal compartido al 50/50, según los ingresos o con porcentajes distintos por categoría. Tener un único extracto no obliga a aportar lo mismo.
Con frecuencia suman al programa de la cuenta principal, pero los puntos, los seguros, los accesos y el coste de la tarjeta adicional varían. Revisad las condiciones vigentes y calculad el beneficio neto después de las comisiones.
