















Carta aggiuntiva o carte separate: cosa conviene alla coppia?
Confrontate carta aggiuntiva e carte separate in coppia: estratto conto, massimale, responsabilità, vantaggi, autonomia e spese comuni.
Scegliere tra una carta aggiuntiva e carte separate in coppia non significa soltanto decidere quante carte tenere nel portafoglio. La scelta determina chi gestisce il rapporto con l’emittente, come viene usato il massimale e quali spese personali finiscono nello stesso estratto conto.
Una carta aggiuntiva può semplificare supermercato, carburante e abbonamenti comuni. Le carte separate possono essere più comode se ognuno ha già un prodotto adatto, vantaggi diversi e acquisti personali che non appartengono al bilancio della coppia.
È anche una decisione distinta da quella tra conto cointestato e conti separati. Si possono mantenere due conti correnti e collegare una seconda persona a un rapporto di carta, oppure alimentare un conto comune continuando a usare carte di credito individuali.
La differenza decisiva è nel contratto
Con una carta aggiuntiva, il titolare della carta principale richiede un’altra carta intestata al partner. Le operazioni confluiscono normalmente nello stesso rapporto e usano spesso il medesimo massimale, anche quando l’estratto conto distingue chi ha effettuato l’acquisto.
Con carte separate, ogni persona ha il proprio contratto, limite, estratto conto, data di addebito e programma fedeltà. Un acquisto pagato con una carta individuale può comunque essere comune: deve solo essere registrato e ripartito.
I termini “carta aggiuntiva”, “carta familiare”, “carta aggregata” e “cointestatario” non indicano sempre lo stesso ruolo. La Banca d’Italia spiega nelle sue FAQ, ad esempio, che le spese di una carta familiare confluiscono nell’estratto conto della principale e vengono addebitate sul conto del suo titolare. Il contratto concreto può prevedere dettagli diversi.
Prima di richiederla, verificate:
- se la seconda persona sarà titolare di carta aggiuntiva, cointestataria o coobbligata;
- chi risponde del saldo verso l’emittente;
- se il massimale è interamente condiviso o configurabile per carta;
- chi può vedere, bloccare o contestare un’operazione;
- il costo annuale della carta in più;
- quali premi, assicurazioni e vantaggi di viaggio spettano davvero al secondo titolare;
- se l’emittente segnala le carte aggiuntive ai sistemi di informazioni creditizie.
Quando la carta aggiuntiva semplifica davvero
Il vantaggio principale è la centralizzazione. Se entrambe le carte vengono usate solo per le categorie comuni, spesa alimentare, prodotti per la casa, mobilità e abbonamenti arrivano nello stesso estratto conto. Non serve effettuare un bonifico dopo ogni acquisto.
Anche punti, miglia o cashback possono accumularsi nello stesso programma. È utile quando concentrare le spese sblocca un premio che la coppia userà davvero. Lo è meno quando il canone della seconda carta ne annulla il valore o quando uno dei due rinuncia a un bonus migliore su una carta individuale.
Questa soluzione tende a funzionare quando:
- avete definito quali spese sono comuni;
- entrambi vi fidate di un massimale condiviso;
- una persona accetta di occuparsi del pagamento puntuale;
- tutti e due possono controllare movimenti e disponibilità;
- l’estratto conto identifica gli acquisti per carta;
- i vantaggi della carta principale sono utili a entrambi.
Immaginiamo Giulia e Matteo. Usano le carte collegate solo per supermercato, prodotti domestici, trasporti condivisi e cene insieme. Vestiti, regali e hobby restano sulle carte personali. In questo modo l’estratto conto comune ha uno scopo preciso e non raccoglie ogni scelta privata.
Dove la carta aggiuntiva può creare attrito
L’accordo interno della coppia non modifica il contratto con l’emittente. Se il titolare principale è responsabile del saldo, la promessa “ti restituisco la mia parte” non sposta quell’obbligo.
Anche il massimale comune può sorprendere. Una spesa elevata riduce la disponibilità per entrambe le carte. Alcuni emittenti offrono notifiche o limiti per singola carta, ma i controlli variano. Conviene provarli invece di dare per scontato che il limite mostrato nell’app sia un blocco effettivo in ogni situazione.
C’è poi la privacy. Un regalo, un pranzo con amici o un acquisto per un hobby non devono per forza comparire accanto alle utenze e alla spesa. La totale segretezza non è un piano finanziario sano, ma la trasparenza non richiede di mettere ogni acquisto personale nello stesso estratto conto.
Può esserci, infine, uno squilibrio nell’accesso. Il titolare principale può spesso revocare la carta aggiuntiva, modificare i controlli o chiudere il rapporto. Può essere un assetto accettabile, ma entrambi dovrebbero capirlo prima di considerare la carta come di proprietà comune.
Quando le carte separate sono più chiare
Le carte individuali mantengono un confine semplice. Ognuno sceglie banca, scadenza, livello di servizio e vantaggi adatti alle proprie abitudini. Ognuno controlla inoltre il proprio massimale e il proprio contratto.
Le spese personali restano personali per impostazione predefinita. Le carte separate possono contare anche quando entrambi vogliono mantenere una storia creditizia a proprio nome. Gli effetti sulle segnalazioni creditizie variano, quindi una carta aggiuntiva non va considerata un sostituto garantito di un rapporto individuale.
Il punto debole non è la separazione in sé, ma la mancanza di un metodo per le spese comuni.
Se Elisa paga 410 € al supermercato e Davide 105 € di carburante e 75 € in farmacia, due estratti conto non mostrano automaticamente il saldo equo. Screenshot e messaggi perdono facilmente rimborsi, rate e addebiti ricorrenti. La guida per organizzare le spese ricorrenti di coppia aiuta a impostare una routine stabile.
Confronto diretto
| Criterio | Carta aggiuntiva | Carte separate |
|---|---|---|
| Estratto conto | Un rapporto principale, talvolta distinto per carta | Un estratto conto per titolare |
| Massimale | Di solito condiviso | Individuale |
| Responsabilità contrattuale | Spesso concentrata sul titolare principale | Ognuno risponde del proprio rapporto |
| Accesso ai movimenti | Dipende dal ruolo e dall’emittente | Ognuno gestisce il proprio conto |
| Punti e vantaggi | In genere confluiscono sul programma principale | Restano nei singoli programmi |
| Autonomia | Minore all’interno del rapporto comune | Maggiore |
| Spese comuni | Facili da leggere se la carta è dedicata | Richiedono un registro separato |
| Spese personali | Possono mescolarsi nello stesso estratto | Restano separate in modo naturale |
Quattro situazioni concrete
Quasi tutti i pagamenti con carta riguardano la casa
Una carta aggiuntiva dedicata alle categorie comuni può ridurre il lavoro. Mantenete le categorie ristrette, stabilite la soglia oltre la quale parlarne prima e scegliete da quale conto verrà pagato l’estratto.
Ognuno sfrutta vantaggi diversi
Le carte separate possono dare più valore. Una premia il supermercato, l’altra offre una buona copertura di viaggio. Registrate l’acquisto come comune senza rinunciare alla carta più adatta.
I redditi sono molto diversi
Il mezzo di pagamento non decide la divisione. Un totale comune di 1.600 € può essere ripartito a metà, al 60/40 o con un’altra regola. Il calcolatore per dividere le spese di coppia permette di confrontare 50/50 e contributo proporzionale al reddito.
Il massimale condiviso crea disagio
Mantenete carte separate. Se volete provare la centralizzazione, iniziate con una carta aggiuntiva per due categorie prevedibili e un limite moderato, se l’emittente permette di impostarlo. Non serve spostare tutti gli abbonamenti fin dal primo giorno.
Una soluzione mista spesso funziona meglio
Non dovete scegliere un estremo. Un sistema flessibile può includere:
- carte personali per le spese individuali;
- una carta aggiuntiva solo per categorie concordate;
- un registro comune per bonifici, contanti e acquisti fatti con altre carte.
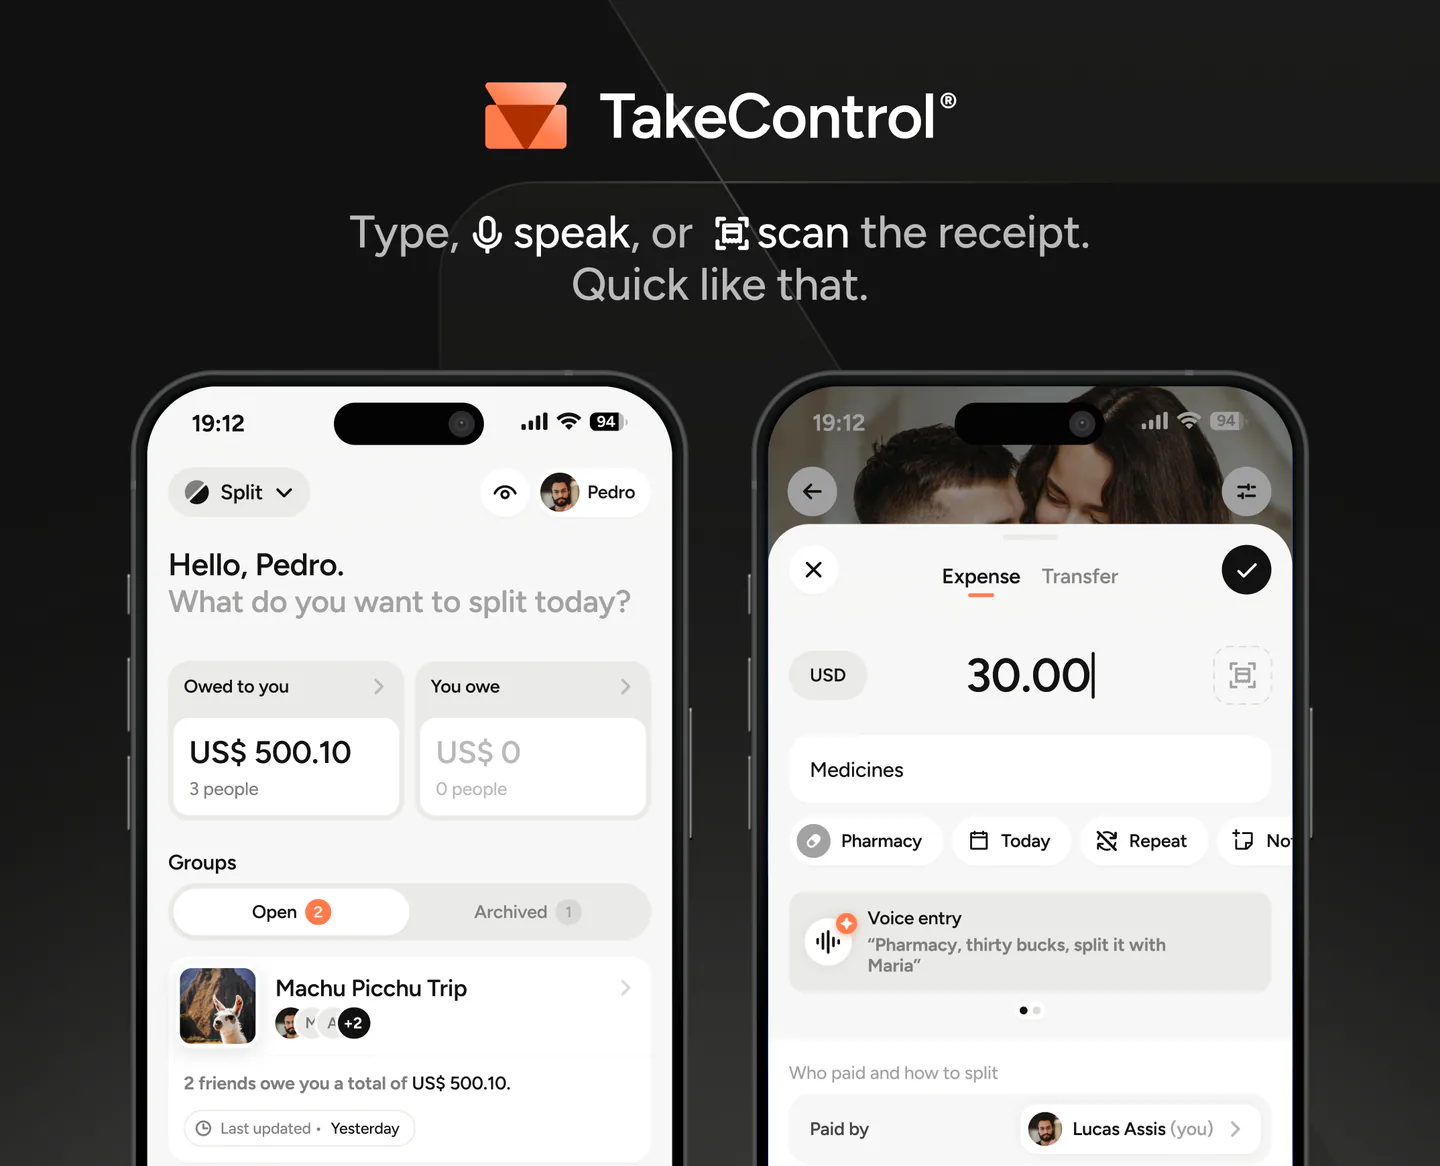
Potete anche lasciare separate tutte le carte e condividere soltanto la contabilità. In TakeControl indicate chi ha pagato, chi partecipa e se la spesa va divisa in parti uguali, in percentuale o con importi esatti. Il saldo aggiornato mostra chi è in credito, senza bisogno di un bonifico dopo ogni acquisto.
TakeControl non emette carte, non sposta denaro e non cambia la responsabilità prevista dal contratto. Organizza l’accordo tra voi. Se dovete ancora definirlo, partite dalla guida completa per dividere le spese di coppia.
Chiarite queste regole prima della richiesta
Annotate insieme:
- quali categorie vanno sulla carta comune;
- quali acquisti restano personali;
- quale importo richiede un confronto preventivo;
- come dividere il subtotale condiviso;
- chi programma e controlla il pagamento;
- come entrambi monitorano il massimale;
- cosa cambia se variano redditi, condizioni o relazione.
Provate il sistema per un ciclo di estratto conto prima di spostare tutti gli addebiti ricorrenti. Alla fine verificate se i movimenti sono diventati più chiari, se l’accesso è equilibrato e se i vantaggi superano costi e minore flessibilità.
Quale opzione scegliere?
Scegliete la carta aggiuntiva se la priorità è riunire gli acquisti comuni, ridurre i rimborsi e concentrare i vantaggi, e se entrambi comprendete come sono distribuiti controllo e responsabilità.
Tenete carte separate se contano di più autonomia, massimali individuali e prodotti differenti, purché abbiate un metodo affidabile per riunire le spese della coppia.
La soluzione migliore non è quella che sembra più unita. È quella che rende chiaro, prima dell’estratto conto, chi ha pagato, cosa riguarda entrambi e come verrà saldato.
Scarica TakeControl gratis e organizza le spese comuni qualunque sia la vostra scelta di carte.
 Scarica per iPhone
 Scarica per Android

Ho creato TakeControl per rendere più semplice dividere le spese in coppia e in viaggio. Qui condivido consigli, novità dell’app, lezioni imparate e contenuti utili per gestire meglio le spese condivise.
Domande frequenti
Scegliete la carta aggiuntiva quando conta soprattutto concentrare gli acquisti comuni in un unico estratto conto mensile. Tenete carte separate quando contano di più massimali, vantaggi, storia creditizia e riservatezza individuali. La scelta migliore dipende da responsabilità contrattuale, accesso ai movimenti, costi e da come registrate le spese di casa.
In molti prodotti, gli addebiti confluiscono nell’estratto conto della carta principale e il titolare resta responsabile verso l’emittente. Le condizioni dipendono dal contratto e dal Paese, quindi vanno verificate prima di richiedere la carta.
Spesso utilizza il massimale del rapporto principale. Alcuni emittenti consentono di impostare un limite specifico per la seconda carta. Chiedete se è un blocco effettivo e come vengono conteggiate le operazioni ancora in sospeso.
Dipende dal Paese, dall’emittente e da come vengono segnalati i dati. Alcuni emittenti segnalano anche le carte aggiuntive ai sistemi di informazioni creditizie, ma non equivale ad avere un rapporto individuale. Non date per scontato che la carta costruisca una storia creditizia autonoma senza averlo verificato.
Prima separate gli acquisti comuni da quelli personali. Poi dividete il subtotale condiviso in parti uguali, in proporzione al reddito o con regole diverse per categoria. Un unico estratto conto non obbliga a contribuire al 50/50.
Spesso gli acquisti fatti con la carta aggiuntiva generano punti sul rapporto principale. Canone, vantaggi di viaggio, assicurazioni, accesso alle lounge e diritto ai bonus possono però essere diversi per la seconda carta: controllate la guida aggiornata ai vantaggi dell’emittente prima di scegliere.
